Lãi Suất Vay Neo Cao Đến Hết 2026: Người Mua Nhà Nên Làm Gì?
Vay mua nhà tại Việt Nam năm 2026 đắt hơn rõ rệt so với một năm trước. Sau giai đoạn lãi suất thấp hậu đại dịch, các ngân hàng đã điều chỉnh tăng: nhiều nhà băng hiện niêm yết lãi vay mua nhà khoảng 9–11,5%/năm sau khi hết ưu đãi, với mức ưu đãi cố định khoảng 6–7,5% cho 6–24 tháng đầu. Lãi gửi cũng nhích lên — phổ biến 7–8% cho kỳ hạn 12 tháng, một số ngân hàng cao hơn — và chính điều này đẩy lãi cho vay tăng theo. Bài viết này giải thích vì sao lãi suất neo cao, chi phí thực tế với người mua là bao nhiêu, và những bước đi quan trọng nhất khi đồng tiền đang đắt.
Lãi Suất Vay Nhìn Trong 30 Giây
Mục lục
Chuyện Gì Đang Xảy Ra Với Lãi Suất
Thông điệp chính rất đơn giản: giai đoạn tiền rẻ tạm thời khép lại. Cuối 2025 sang 2026, nhiều ngân hàng thương mại đã nâng lãi suất cho vay bình quân hơn một điểm phần trăm khi chi phí huy động vốn tăng. Ghi nhận trên thị trường cho thấy có những nhà băng có lãi suất cho vay bình quân tăng mạnh chỉ sau vài quý, và lãi vay kinh doanh ở mức 7,5–9%. Với người mua nhà, con số đáng lưu tâm nhất là lãi suất thả nổi sau ưu đãi — vì đó là mức áp dụng cho phần lớn thời gian vay.
Hai đặc điểm của khoản vay mua nhà tại Việt Nam khiến điều này đặc biệt quan trọng:
- Lãi ưu đãi chỉ là tạm thời. Khoản vay quảng cáo 6,5% thường chỉ cố định 6–24 tháng đầu. Sau đó lãi thả nổi theo lãi suất tham chiếu cộng biên độ — thường rơi vào vùng 10–11,5% trong bối cảnh hiện nay.
- Thời điểm đảo lãi có thể gây sốc. Người mua dự trù theo mức trả ưu đãi dễ bị hụt hẫng khi lãi suất đảo lên. Tính toán theo lãi suất sau ưu đãi ngay từ đầu là cách an toàn hơn.
Vì Sao Lãi Suất Neo Cao Suốt 2026
Có nhiều lực đẩy giữ chi phí tín dụng ở mức cao, và không yếu tố nào đảo chiều trong một sớm một chiều:
- Cạnh tranh huy động vốn. Ngân hàng cần tiền gửi để cho vay; để hút người gửi, họ phải đưa lãi suất huy động hấp dẫn. Lãi huy động cao lập tức đẩy lãi cho vay lên.
- Nhu cầu vốn lớn. Việt Nam đang tài trợ một loạt dự án hạ tầng — metro, vành đai, cao tốc, sân bay — song song với nhu cầu tín dụng doanh nghiệp mạnh. Khi nền kinh tế cần vay nhiều, giá vốn tăng.
- Nền lãi suất toàn cầu cao. Việt Nam không định lãi suất biệt lập; lãi suất cao ở các nền kinh tế lớn giới hạn dư địa giảm lãi trong nước nếu không muốn gây áp lực lên tỷ giá.
- Kiểm soát lạm phát. Giữ lãi suất thực dương là một phần của việc bảo vệ đồng tiền và ổn định giá cả.
Giới quan sát nhìn chung dự báo lãi suất tiếp tục neo cao trong suốt 2026 thay vì giảm nhanh. Với người mua, giả định hợp lý là chi phí vay còn đắt trong ngắn hạn — và cấu trúc giao dịch theo hướng đó.
Lãi Cao Thực Chất Tốn Kém Bao Nhiêu
Hãy xét một khoản vay 2 tỷ đồng trong 20 năm — con số thực tế cho một căn hộ tầm trung:
Trong năm ưu đãi (~6,5%) → khoảng 15 triệu đồng/tháng
Sau khi đảo lãi (~10,5%) → khoảng 20 triệu đồng/tháng
Phần chênh → khoảng 5 triệu đồng/tháng trong suốt phần còn lại của khoản vay
5 triệu đồng/tháng tương đương khoảng 60 triệu/năm — và kéo dài nhiều năm. Con số này lớn hơn nhiều khoản chiết khấu giá nhỏ mà người mua thường thương lượng. Trong môi trường lãi cao, cấu trúc tài chính và lịch thanh toán có thể quan trọng hơn cả giá niêm yết.
Cập Nhật 08/2026: Lãi Vay Phổ Biến 12–14%, Một Số Khoản Thả Nổi Chạm 16%
Số liệu tháng 8/2026 xác nhận kịch bản nêu ở các phần trên: lãi vay chưa hạ nhiệt. Theo báo cáo của Viện Nghiên cứu Kinh tế – Tài chính – Bất động sản Dat Xanh Services (DXS-FERI), lãi suất cho vay bất động sản hiện phổ biến ở mức 12–14%/năm, và một số khoản vay theo cơ chế thả nổi đã lên tới 15–16%/năm. DXS-FERI dự báo mặt bằng lãi suất tiếp tục neo cao trong 6 tháng cuối năm 2026.
Khảo sát đầu tháng 8/2026 cho thấy khoảng cách giữa lãi ưu đãi và lãi thực trả ngày càng rộng — đây mới là con số cần nhìn:
- VIB: cố định 9,5–12%/năm tuỳ kỳ hạn, sau ưu đãi điều chỉnh theo chính sách ngân hàng, có thể dao động 12–14%/năm.
- OCB: 10,75%/năm nếu cố định 6 tháng đầu, hoặc 11,5%/năm nếu cố định 12 tháng; sau đó tính theo lãi suất cơ sở kỳ hạn 13 tháng cộng biên độ 3,25–3,5% — có thể vượt 14%/năm khi lãi suất cơ sở ở vùng cao.
- VPBank: quảng bá từ 4,6%/năm, nhưng lãi thực tế theo khảo sát dao động 6,9–12,3%/năm tuỳ điều kiện và kỳ hạn.
Riêng nhà ở xã hội có mặt bằng riêng: 6,5%/năm trong 5 năm đầu và 7,5%/năm trong 10 năm tiếp theo, áp dụng cho khoản vay từ 01/07 đến hết 31/12/2026 — thấp hơn đáng kể so với vay thương mại, nhưng không áp dụng cho phân khúc căn hộ thương mại.
Đọc con số này thế nào khi đi mua nhà? Điều quan trọng không phải mức ưu đãi in trên tờ rơi mà là biên độ cộng vào lãi suất cơ sở sau ưu đãi — chính con số này quyết định kỳ trả nợ năm thứ hai trở đi. Khi chọn dự án, hãy so sánh chính sách ân hạn gốc/hỗ trợ lãi của chủ đầu tư với kịch bản thả nổi 14–16%, thay vì với mức ưu đãi năm đầu.
👉 Xem thêm: Ân hạn nợ gốc là gì? Bẫy dòng tiền khi vay mua nhà.
Cập Nhật 22/08: Ngưỡng 9% Của Người Mua & Dự Báo Neo Cao Tới Giữa 2027
Hai dữ kiện mới bổ sung cho bức tranh ở trên — một từ phía người vay, một từ phía dự báo. Cả hai đều đẩy kết luận đi xa hơn mốc “hết 2026”.
1. Người mua đã tự đặt ra ngưỡng: 9%/năm
Khảo sát của Batdongsan.com.vn cho kết quả rất rõ về ngưỡng chịu đựng:
• 84% người được khảo sát sẵn sàng vay ngân hàng để mua nhà.
• 81% chỉ sẵn sàng vay khi lãi suất dưới 9%/năm.
• 91% chỉ chấp nhận vay dưới 50% giá trị tài sản.
Đặt cạnh mặt bằng thực tế — lãi phổ biến 11–13%/năm, sau khi hết ân hạn lên 14–15%/năm — khoảng cách giữa mức người mua chấp nhận và mức thị trường đang chào là 2 đến 6 điểm phần trăm. Đây là lý do cơ học khiến thanh khoản chậm, không phải vì thiếu nhu cầu.
Con số đáng chú ý nhất lại là 91%. Nó cho thấy thị trường đang tự dịch chuyển sang mua bằng vốn tự có: đa số người mua chỉ muốn vay dưới một nửa giá trị căn nhà. Với một căn hộ 5 tỷ đồng, điều đó nghĩa là cần chuẩn bị từ 2,5 tỷ tiền mặt trở lên — và bài toán không còn nằm ở chỗ “lãi suất bao nhiêu” mà ở chỗ “tiến độ thanh toán có giãn đủ để mình gom vốn không”.
2. Dự báo mới: neo cao có thể kéo tới hết quý II/2027
Bài này ban đầu đặt mốc “neo cao đến hết 2026” theo dự báo của DXS-FERI. Dự báo tháng 8/2026 của ông Đinh Minh Tuấn (Batdongsan.com.vn) kéo mốc đó xa hơn: lãi suất khó giảm trong ngắn hạn và có thể duy trì ở vùng cao tới hết quý II/2027. Bốn nguyên nhân được nêu: tăng trưởng tín dụng tăng tốc, áp lực tỷ giá, lạm phát, và nhu cầu huy động vốn của các ngân hàng.
Ở chiều ngược lại, một số ngân hàng công bố mức thấp hơn mặt bằng chung trong tháng 8/2026: TPBank 10,95%/năm, OCB 10,78%/năm, BVBank 10,45%/năm. Nhưng đây là mức công bố — vẫn cần đọc kỹ thời gian cố định và biên độ thả nổi sau ưu đãi, đúng như phần so sánh ở trên đã chỉ ra.
3. Điều này đổi gì trong cách chọn nhà?
Nếu mốc neo cao thật sự kéo tới giữa 2027, chiến lược “chờ lãi suất giảm rồi mua” là chờ thêm khoảng 3 quý nữa — trong khi giá sơ cấp ở các dự án trung tâm vẫn đang tăng. Thực tế đó đẩy trọng tâm sang ba việc: (1) ưu tiên dự án có chính sách thanh toán giãn hoặc ân hạn gốc dài; (2) tính sẵn dòng tiền cho kịch bản lãi thả nổi 14–15%/năm chứ không phải mức ưu đãi năm đầu; (3) giữ tỷ lệ vay dưới 50% giá trị tài sản như đa số người mua đang làm.
Nguồn: Khảo sát Batdongsan.com.vn (Tiền Phong, Duy Quang, 27/07/2026) · Vietstock (Thanh Tú, 03/08/2026) · DXS-FERI. Dự báo lãi suất có thể thay đổi theo điều hành chính sách tiền tệ — xem hộp lưu ý cuối bài.
Lưu ý: các mức lãi suất trên là khảo sát tại thời điểm tháng 8/2026 và thay đổi theo từng ngân hàng, từng hồ sơ, từng thời điểm. Bài viết không phải tư vấn tài chính hay tín dụng — hãy yêu cầu ngân hàng cung cấp bảng tính dòng tiền đầy đủ trước khi ký hợp đồng.
Cập Nhật 17/09/2026: Fed Tăng Lãi Suất Lần Đầu Từ 2023 — Ba Bộ Số Mới Cùng Chiều Với Người Vay Mua Nhà
Ba tuần sau bản cập nhật 22/08, có ba bộ số mới — một từ Mỹ, hai từ trong nước — và cả ba đều đẩy về cùng một phía: tiền còn đắt lâu hơn.
1. Fed tăng lãi suất lần đầu kể từ tháng 7/2023. Rạng sáng 17/09 (giờ Việt Nam), Cục Dự trữ Liên bang Mỹ nâng lãi suất điều hành 25 điểm cơ bản lên 3,75–4,00%, phiếu thuận 12-0; Chủ tịch Kevin Warsh nói thẳng “lạm phát quá cao và đã quá lâu”. Biểu đồ dot plot cho thấy 16/18 thành viên muốn thêm ít nhất một lần tăng nữa trong 2026 (12 người: +25 điểm, 4 người: +50 điểm), không có lần tăng nào cho 2027 và chỉ hạ dần từ 2028. Thị trường trái phiếu phản ứng ngay: lợi suất 2 năm chạm 4,73%, lợi suất 10 năm đóng cửa quanh 5,01% — cao nhất từ 2007; chỉ số USD tăng 0,65%, vàng và bạc rơi khoảng 100 USD/oz (Bloomberg, CNBC, Yahoo Finance 16/09).
Nghĩa là gì với Việt Nam? Sáng 17/09, tỷ giá trung tâm lên 25.632 VND/USD, Vietcombank và BIDV niêm yết 25.805–26.185 (+30 đồng); Techcombank đã nâng lãi suất cơ sở cho vay cao nhất lên 13%/năm từ 15/09 (Bnews 17/09). Chuỗi truyền dẫn quen thuộc là tỷ giá → thanh khoản và lãi liên ngân hàng → lãi huy động → lãi cho vay, mất vài tháng chứ không phải vài ngày (Dân trí 12/09). Điểm mấu chốt: khi Fed còn nghiêng về tăng, Ngân hàng Nhà nước gần như không có dư địa hạ lãi suất mà không đánh đổi bằng tỷ giá — mốc “neo cao tới hết quý II/2027” ở mục trên vì thế vững hơn, không yếu đi.
2. Phía chủ đầu tư: vốn vay phình nhanh, lãi phát hành 11,4%. Theo S&I Ratings (VnExpress 12/09, CafeF 13/09), dư nợ vay của các doanh nghiệp bất động sản niêm yết tăng thêm 60.897 tỷ trong một quý lên 360.240 tỷ đồng (+20,3% q/q), hệ số nợ/vốn chủ 0,72 lần — cao nhất 15 quý; riêng Vinhomes chiếm khoảng 82% mức tăng. Trái phiếu bất động sản phát hành quý II đạt 102.400 tỷ (+228% so cùng kỳ, 44% toàn thị trường), ba tên tuổi Vingroup – Masterise – Sun Group chiếm 83,9%; lãi suất phát hành bình quân 11,4%/năm, biên phổ biến 12,5–13,5%. Lượng trái phiếu đáo hạn năm 2027 dự báo 156.521 tỷ (+16%), và năm 2026 đã có 28 lô chậm trả với tổng 28.558 tỷ. Vì sao người mua nhà cần biết con số này: chủ đầu tư đang vay ở mức ngang với lãi vay mua nhà, nên các gói “ân hạn gốc lãi 24–36 tháng” thực chất là chủ đầu tư gánh hộ bạn khoản lãi 11–13% — càng đáng giá khi lãi neo cao, và cũng càng cần xem sức khoẻ tài chính của người gánh.
3. Phía người mua: cầu hạ nhiệt, giá thứ cấp bắt đầu lùi. Nhu cầu tìm mua chung cư tại TP.HCM giảm 14% trong tháng 8, tỷ lệ hấp thụ sơ cấp chỉ khoảng 11%, và giá thứ cấp tại một số dự án “nóng” giảm 1–6% trong quý III so với quý II (VnExpress 15/09, dẫn Batdongsan.com.vn). Đây là hệ quả cơ học của khoảng cách 9% (ngưỡng người mua) và 12–14% (lãi thị trường) đã nói ở mục trên — không phải cầu biến mất, mà là cầu chờ.
Ba bộ số đổi gì trong hành động?
- Khoá lãi cố định dài nhất có thể (24–36 tháng) thay vì 6–12 tháng ưu đãi rồi thả nổi — vì cửa sổ giảm lãi sớm nhất đã lùi sang nửa sau 2027.
- Vay dưới 50% giá trị đúng như 91% người được khảo sát đang làm; với căn 5 tỷ là 2,5 tỷ vốn tự có.
- Đàm phán mạnh hơn ở thị trường thứ cấp: mức giảm 1–6% là dữ kiện có thật để trả giá, nhất là ở dự án đã tăng nóng 2025.
- Khách nước ngoài và Việt Kiều cầm USD: cùng một căn hộ, hôm nay đổi được nhiều VND hơn hai tuần trước — tỷ giá đang làm thay một phần chiết khấu.
Hedge: dự báo lãi suất là nhận định của các đơn vị được dẫn nguồn, không phải cam kết; nếu Fed dừng sau lần tăng này thì áp lực lên VND và lãi suất trong nước sẽ nhẹ hơn kịch bản trên. Toàn cảnh vĩ mô thế giới được cập nhật trong bài FDI bất động sản 2026.
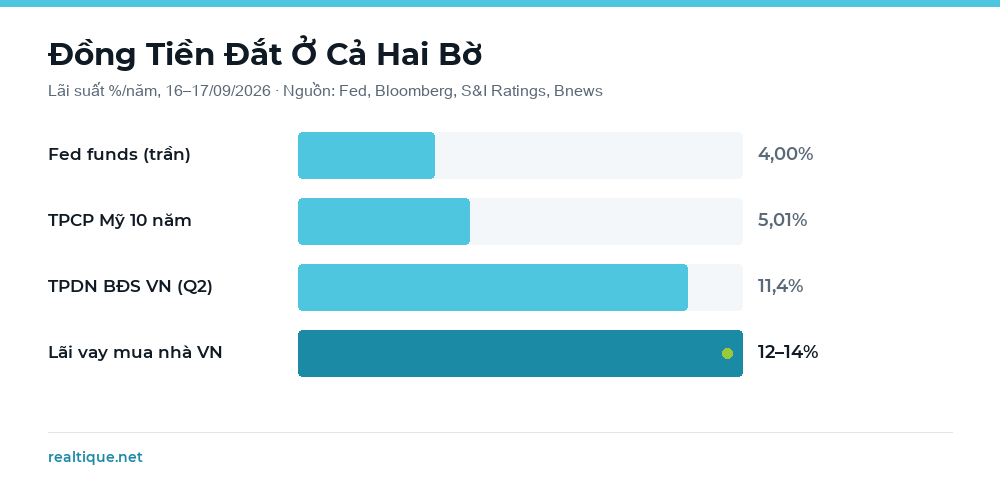
Đồ hoạ: Realtique · Số liệu: Fed và Bloomberg 16/09/2026, S&I Ratings (quý II/2026), Bnews 17/09/2026
Nước Đi Khôn Ngoan: Chọn Dự Án Có Chính Sách Hỗ Trợ Tốt
Khi tín dụng ngân hàng đắt, thứ giá trị nhất mà chủ đầu tư có thể mang lại không phải là mức chiết khấu "gây sốc" — mà là chính sách thanh toán giúp tiền của bạn ở lại trong túi lâu hơn. Nhiều dự án hiện nay làm đúng điều đó. Các cơ chế cần tìm:
- Thanh toán theo tiến độ thấp đến khi nhận nhà. Một số chủ đầu tư cho phép trả chỉ khoảng ~10% giá trị và dãn phần còn lại thành nhiều đợt nhỏ đến khi nhận nhà — bạn không phải gánh khoản vay lớn khi dự án còn đang xây.
- Ân hạn gốc và lãi. Chủ đầu tư phối hợp ngân hàng miễn hoặc hỗ trợ gốc và lãi trong một giai đoạn nhất định, lùi thời điểm bắt đầu trả đầy đủ.
- Hỗ trợ lãi suất. Mức ưu đãi cố định kéo dài hơn thông thường, hoặc trợ cấp lãi trực tiếp trong một số tháng.
- Chiết khấu thanh toán nhanh. Nếu bạn có sẵn tiền và muốn tránh vay, chiết khấu thanh toán nhanh có thể rất đáng kể — thực chất là một mức lợi tức chắc chắn so với việc trả lãi trên 10%.
Trong một năm lãi suất cao, những chính sách này không phải là chiêu marketing — chúng đáng tiền thật. Một giai đoạn ân hạn lùi thời điểm trả đầu tiên, hay hỗ trợ lãi giảm vài điểm phần trăm trong hai năm, có thể đáng giá hơn nhiều một khoản giảm giá 2–3%.
Rừng Phượng – Eco Retreat Long An
Chỉ trả ~10% đến khi nhận nhà, có ân hạn gốc lãi và chiết khấu thanh toán nhanh — ví dụ rõ nét về cấu trúc thanh toán thân thiện với người mua.
Xem chi tiết →Beachtro Tower – Blanca City
Tòa căn hộ sở hữu lâu dài cuối cùng tại Blanca City của Sun Group, với lịch thanh toán phù hợp người mua cân nhắc dòng tiền.
Xem chi tiết →Masteri Park Place – The Global City
Biểu tượng của Masterise tại The Global City — vị trí đã thành hình, nơi chính sách thanh toán và giá trị dài hạn cùng có lợi cho người mua.
Xem chi tiết →Danh Sách Kiểm Tra Khi Mua Nhà Lúc Lãi Cao
- Dự trù theo lãi suất sau ưu đãi, không phải lãi mồi. Hỏi ngân hàng mức lãi thả nổi nếu áp dụng hôm nay và tính khoản trả theo con số đó.
- So sánh lịch thanh toán, không chỉ giá. Dự án có ân hạn và điều khoản 10%-đến-khi-nhận-nhà có thể "nhẹ" hơn một dự án "giảm giá" nhưng dồn tiền vào đầu.
- Giữ khoản đệm. Cố gắng để tổng khoản trả hàng tháng nằm thoải mái trong thu nhập để lãi đảo không khiến bạn căng thẳng.
- Cân nhắc chiết khấu thanh toán nhanh nếu có tiền. Tránh được khoản vay lãi trên 10% tự nó đã là một mức lợi tức an toàn.
- Ưu tiên vị trí và pháp lý. Lãi suất di chuyển theo chu kỳ; một tài sản vị trí tốt, pháp lý sạch sẽ giữ giá trị qua các chu kỳ đó.
- Tính lợi suất cho thuê sau chi phí. Nếu định cho thuê, hãy đối chiếu tiền thuê sau thuế với chi phí vay. (Xem bài thuế cho thuê nhà 2026.)
Câu Hỏi Thường Gặp
Lãi suất có giảm trong 2026 không?
Giới quan sát nhìn chung dự báo lãi suất neo cao suốt 2026 thay vì giảm nhanh. Nên dự trù chi phí vay còn đắt trong ngắn hạn. Cập nhật 17/09/2026: Fed vừa tăng lãi suất lên 3,75–4,00% và còn nghiêng về tăng tiếp, nên khả năng lãi vay trong nước giảm trước giữa 2027 càng thấp.
Mức lãi vay mua nhà thực tế hiện nay?
Ưu đãi cố định khoảng 6–7,5% cho 6–24 tháng đầu, sau đó thả nổi thường rơi vào khoảng 9–11,5%/năm.
Có nên chờ lãi giảm rồi mua?
Canh đúng đáy lãi suất rất khó, và một tài sản tốt có thể tăng giá trong lúc bạn chờ. Nhiều người thay vào đó chọn dự án có chính sách thanh toán tốt để giữ dòng tiền bỏ ra thấp đến khi lãi hạ nhiệt.
Hỗ trợ thanh toán của chủ đầu tư có thực sự tiết kiệm?
Có. Giai đoạn ân hạn hay trợ cấp lãi nhiều năm trên một khoản vay lớn có thể đáng giá hơn nhiều mức giảm giá nhỏ — thường là hàng chục triệu đồng mỗi năm.
Người nước ngoài có vay được tại Việt Nam không?
Lựa chọn vay cho người nước ngoài hạn chế hơn so với công dân; nhiều khách ngoại trả theo tiến độ của chủ đầu tư. Cố vấn Realtique có thể hướng dẫn cụ thể theo trường hợp của bạn.
Bài viết mang tính bình luận thị trường, không phải tư vấn tài chính cá nhân. Lãi suất và chính sách thay đổi — hãy xác nhận điều khoản hiện hành với ngân hàng hoặc chủ đầu tư, và tham vấn chuyên gia cho trường hợp của bạn.
So sánh chính sách thanh toán trước khi xuống tiền
Để lại thông tin, cố vấn Realtique sẽ lọc giúp bạn các dự án có ân hạn gốc lãi và hỗ trợ lãi suất phù hợp ngân sách — gọi lại trong 2 giờ làm việc, không ràng buộc.
📞 Hotline: +84 866 810 689
Khôi Phạm
Khôi Phạm là Giám đốc Điều hành Realtique, có nhiều năm kinh nghiệm tư vấn bất động sản cao cấp cho khách hàng trong nước và quốc tế.