예금·금·주식·임대 아파트, 베트남에서 무엇이 나을까? 금리 인하 지시 이후 2026년 4가지 투자 수단 비교
요약: 2026년 10월 중순 고시 금리 기준으로 베트남 은행 12개월 예금이 여전히 현금 수익이 가장 높습니다(연 약 5.9–7.1%). 호치민 아파트 임대는 총수익률 약 3.3–3.4%, 비용을 빼면 약 2–3% 수준이고, 금과 주식은 확정 수익이 없으며 둘 다 연초보다 낮습니다(SJC 금괴 약 -6.3%, VN-Index -4.4%). 다만 베트남 중앙은행(SBV)의 2026년 10월 18일 공문 9608/NHNN-CSTT가 6개월 이상 예금금리를 최소 0.5%p 내리라고 지시해 격차는 줄어들고 있습니다.
Realtique가 10월 15–19일 금리 조사, 10월 19일 SJC 금 가격, 10월 16일 VN-Index 종가, REFI·Batdongsan.com.vn 임대 수익률을 정리한 결과, 50억 동을 각 수단에 1년 두면 예금 이자 약 2억 7,000만–3억 5,500만 동, 비용 차감 후 임대료 약 1억 3,600만–1억 4,500만 동이며, 금과 주식은 전적으로 가격에 달려 있습니다. 한국 투자자에게는 모든 수익이 동(VND)으로 발생해 원화 환율 위험도 함께 진다는 점이 중요합니다.
베트남 4가지 투자 수단 — 2026년 10월 19일 기준
목차
한눈에 보는 비교표 (2026년 10월 15–19일 자료)
네 가지 수단을 같은 기준으로 놓았습니다. 수치는 2026년 10월 19일 이전의 고시 금리 또는 최근 종가이며, 출처는 아래 각 항목에 있습니다.
| 항목 | 12개월 정기예금 | SJC 금괴 | 주식 (VN-Index) | 호치민 임대 아파트 |
|---|---|---|---|---|
| 수익 / 가격 변화 | 연 5.9–7.1% 확정 (0.5%p 인하 전) | 이자 없음; 매도가 연초 대비 -6.3% (10/19) | 배당 변동; 지수 연초 대비 -4.4% (10/16) | 총 약 3.3–3.4%; 비용 차감 후 약 2–3% |
| 주요 위험 | 재예치 시 금리 하락; 예금보험 1인·1은행당 최대 3억 5,000만 동 | 국제 금값·환율; SJC가 국제가 환산보다 냥당 약 1,200만 동 높음 | 큰 변동성; 외국인 순매도 | 공실, 운영비, 프로젝트 법적 상태, 자산 가격 |
| 유동성 | 높음 (중도해지 시 보통 요구불 금리) | 높음, 단 매수·매도 차이 냥당 약 300만 동 | 높음 | 낮음 — 매각에 보통 수개월 |
| 최소 금액 | 낮음 | 1냥 약 1억 4,310만 동 | 낮음 | 보통 호당 수십억 동 |
| 세금 / 비용 | 예금 이자 개인소득세 면제 | 금괴 양도세 0.1%는 법에 있으나 아직 미징수 | 매도액 0.1% + 현금배당 5% + 수수료 | 매수 시 등록세 0.5%; 임대소득 연 10억 동 기준; 매도 시 2% |
| 관리 부담 | 거의 없음 | 낮음 (보관) | 높음 | 중간~높음: 임차인, 수리, 세금 신고 |
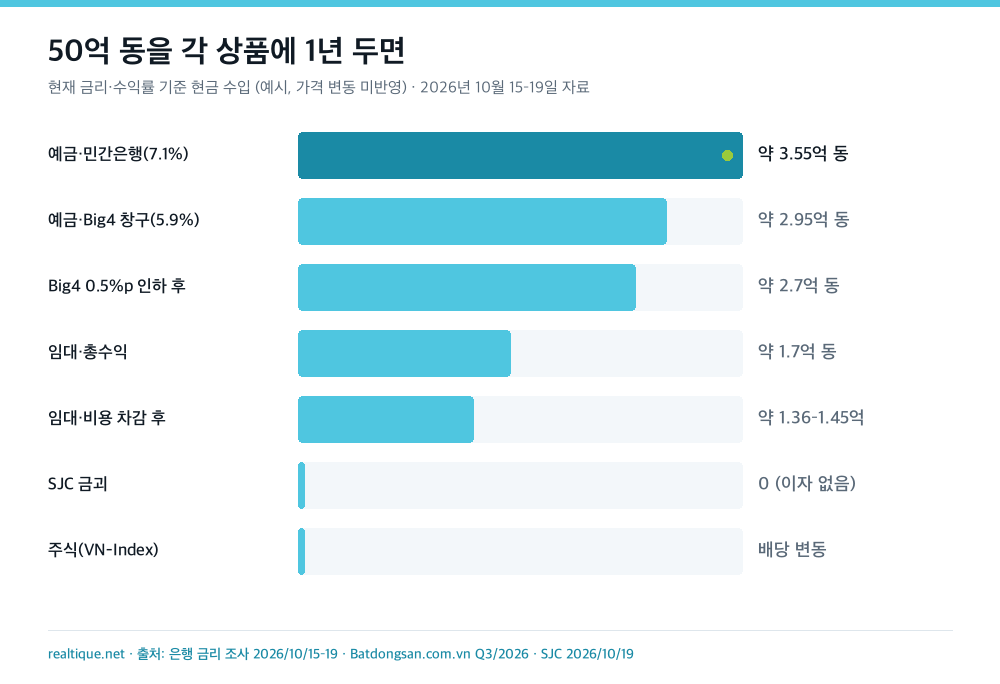
그래픽: Realtique · 자료: 2026년 10월 15–19일 은행 고시금리 조사, Batdongsan.com.vn 2026년 3분기 임대 수익률, SJC 10/19 가격. 예시이며 가격 변동은 가정하지 않음
은행 예금: 지금도 현금 수익 1위, 그러나 인하 지시가 나왔다
2026년 10월 18일 베트남 중앙은행은 공문 9608/NHNN-CSTT로 6개월 이상 예금의 고시 금리를 최소 연 0.5%p 인하하고, 예금 금리 경쟁을 멈추며, 생산·사업 및 우선 분야 대출금리를 1.5–2%p 내리라고 지시했습니다. 따르지 않는 은행은 2026년 잔여 및 2027년 신용 성장 한도가 재검토될 수 있습니다(베트남 정부 전자신문, VnExpress 10/18; CafeF, Dân trí 10/19).
12개월 금리(연, %): Vietcombank·BIDV·VietinBank 창구 5.9 · Agribank 온라인 6.8 · VPBank 온라인 7.1 · Techcombank 온라인 6.75 · SHB 온라인 6.5 · MB 온라인 6.3 (CafeF·VietnamNet·24hmoney, 10월 15–19일). 10월 19일 LPBank(0.5–0.6%p)와 VietBank(0.5%p)가 먼저 인하했고, 같은 날 오후까지 Big4의 예금 인하 발표는 없었습니다.
알아둘 점: ① 개인 예금 이자는 개인소득세가 면제됩니다. ② 예금보험 한도는 2026년 7월 13일부터 1인·1은행당 3억 5,000만 동(원금+이자)으로 올랐습니다(통지 05/2026/TT-NHNN). ③ 가장 큰 위험은 재투자 위험 — 만기 후 더 낮은 금리로 재예치해야 합니다. 비거주 외국인의 예금 개설 가능 여부는 은행·체류 자격마다 다르므로 미리 확인하세요.
금: 이자가 없고, SJC 금괴는 올해 약 6% 하락
SJC 금괴는 2025년 말 냥당 매입 1억 5,080만 / 매도 1억 5,280만 동이었고(Người Lao Động 2026.1.1; webgia), 2026년 10월 19일 낮 50만 동 내려 1억 4,010만–1억 4,310만 동이 됐습니다(VTV, webgia 10/19). 매도가 기준 약 6.3% 하락입니다. 국제 금값은 2025년 말 온스당 약 4,320달러에서 2026년 10월 16일 약 4,165달러로 약 3.6% 내렸습니다(pricegold.net; Fortune 10/16).
숨은 비용 두 가지: 매수·매도 차이 냥당 약 300만 동(왕복 약 2.1%), 그리고 국제가 환산보다 냥당 약 1,200만 동 높은 SJC 프리미엄(VietnamPlus, VOH 10/19)입니다. 2026년 1월 1일 50억 동어치 금괴(약 32.7냥)를 사서 10월 19일 팔았다면 약 45억 8,000만 동, 약 8.3% 손실입니다. 금괴 양도세 0.1%는 2026년 7월 1일 시행 개인소득세법(109/2025/QH15)에 들어 있지만 시행 기준이 정해지지 않아 아직 걷지 않습니다.
주식: FTSE 승격에도 VN-Index는 연초 대비 4.4% 하락
FTSE Russell은 2026년 9월 21일부터 베트남을 2차 신흥시장으로 승격했습니다(VietnamPlus 9/21; Conventus Law 9/25). 그러나 VN-Index는 9월 말 1,768.62(전월 대비 -3.47%)(VFS 10/1; Thị trường Tài chính Tiền tệ 10/7), 10월 16일 1,705.91로 마감해(Stockbiz 10/16; VietnamPlus 10/18) 2025년 말 1,784.49 대비 약 -4.4%입니다.
외국인은 연초부터 9월 말까지 약 95조 동을 순매도했고(VFS), 10월 16일까지 약 115조 5,000억 동으로 늘었습니다(CafeF 10/8, 10/19). 시장 P/E는 9월 말 약 12배(VNDIRECT), 10월 중순 13배로 5년 평균 약 15.3배보다 낮습니다(Shinhan 10/15). 세금은 매도액의 0.1%와 현금배당 5%입니다. 외국인은 증권거래코드로 거래합니다.
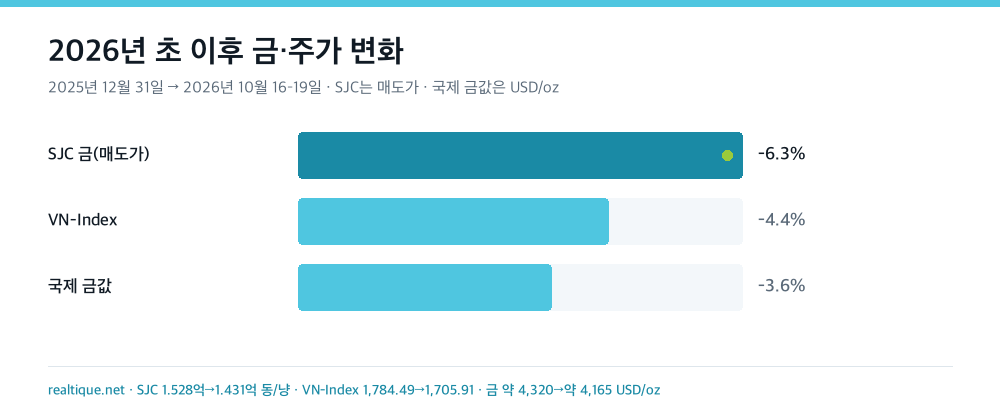
그래픽: Realtique · 자료: SJC 매도가(2025.12.31, 2026.10.19), 국제 금값(pricegold.net), VN-Index(HOSE, 2025.12.31, 2026.10.16)
호치민 임대 아파트: 총수익률 3–4%, 비용 후 약 2–3%
호치민 아파트 임대 총수익률은 약 3.3–3.4%입니다 — REFI 2026년 2분기 3.30%(CafeBiz 8/29), Batdongsan.com.vn 2026년 3분기 구 호치민 3.4%(10/15 갱신). Numbeo(10/15)는 도심 2.93%, 외곽 4.01%, Global Property Guide는 4.16%(2025년 3분기 자료)입니다. 모두 호가 기준입니다.
순수익으로 가려면 공실, 관리비(고급 단지 ㎡당 월 약 1만 2,000–4만 동 — Thanh Niên 2026.8.10 사례), 수리, 가구, 중개 수수료를 빼야 합니다. LPS증권 전문가는 비용을 임대료의 15–20%로 봤고(CafeF 10/14), GPG는 순수익률이 총수익률보다 1.5–2%p 낮다고 봅니다. 실제 순수익률은 보통 연 2–3%입니다.
Realtique 임대 중개 수수료는 12개월 계약에 월세 1개월분이며 양측 서명과 첫 임대료 입금 후에만 받습니다(임대인 수수료 안내). 임대소득세(2026년): 모든 호실 합산 연 10억 동 이하는 부가세·소득세 면제(신고는 필요), 초과 시 전체의 5% 부가세 + 초과분의 5% 소득세(예: 12억 동 → 7,000만 동), 2026년분 신고·납부 기한 2027년 1월 31일. CBRE 기준 2026년 3분기 호치민 신규 분양가는 ㎡당 약 7,500만 동(전년 대비 +1%), 재판매가는 약 6,000만 동(보합)입니다(VTV 10/15; CafeLand, VOV 10/17). 베트남 은행은 비거주 외국인에게 주택담보대출을 거의 제공하지 않으므로 대부분 현금으로 매수합니다.
참고 사진: Rawpixel · CC0 1.0 (Realtique 이미지 키트)
50억 동 1년 예시와 결론: 누구에게 무엇이 맞나
현재 금리·수익률·가격만 사용하고 가격 상승·하락은 가정하지 않은 현금흐름 예시입니다(수익 전망이 아님).
| 수단 | 가정 | 1년 현금 수입 | 참고 |
|---|---|---|---|
| 예금 — 대형 민간은행(온라인) | 6.3–7.1%; 0.5%p 인하 시 5.8–6.6% | 약 3억 1,500만–3억 5,500만 동 | 소득세 없음; 예금보험 3억 5,000만 동 한도 |
| 예금 — Big4(창구) | 5.9%; 인하 시 약 5.4% | 약 2억 7,000만–2억 9,500만 동 | 중도해지 시 낮은 금리 |
| SJC 금괴 | 매수 1억 4,310만 / 재매도 1억 4,010만 동(10/19) | 0 | 약 34.9냥; 즉시 매도 시 약 1억 500만 동(-2.1%) 손실 |
| 주식(VN-Index 추종) | 확정 수익 없음 | 배당 변동 | 1/1–10/16 지수 추종 시 약 47억 8,000만 동 |
| 50억 동 임대 아파트 | 총 3.4%, 비용 15–20% | 총 약 1억 7,000만; 비용 후 약 1억 3,600만–1억 4,500만 동 | 10억 동 기준 미만 → 면세(신고 필요) |
결론: 1–2년 안에 쓸 돈은 예금이 가장 합리적입니다. 금과 주식은 가격에 거는 수단이며 둘 다 올해 마이너스입니다. 임대 아파트는 첫해 현금흐름에서 예금을 이기지 못합니다(순 2–3% 대 5.4–7.1%). 5년 이상 장기 자금으로 실물 자산을 원하고, 외국인 전문가·가족 임차 수요가 있는 지역을 고를 때 의미가 있습니다. 외국인은 승인된 프로젝트의 아파트만, 동별 30% 한도 내에서 최대 50년(연장 가능) 소유할 수 있습니다.
자주 묻는 질문
지금 베트남에서 예금과 금 중 무엇이 낫나요?
확정 수입이 필요하면 예금입니다. 12개월 금리는 연 약 5.9–7.1%(2026년 10월 15–19일 조사, 공문 9608호 인하 전)이고 이자소득세가 없습니다. 금은 이자가 없고 SJC 금괴 매도가는 연초부터 10월 19일까지 약 6.3% 내렸으며 매수·매도 차이가 냥당 약 300만 동입니다.
중앙은행 공문 9608호는 무엇을 바꾸나요?
2026년 10월 18일 공문으로 6개월 이상 예금 고시금리를 최소 0.5%p 내리고, 예금 금리 경쟁을 멈추며, 사업 대출금리를 1.5–2%p 내리라고 지시했습니다. 0.5%p가 모두 반영되면 12개월 금리는 약 5.4–6.6%가 됩니다. 10월 19일 LPBank와 VietBank가 인하했습니다.
호치민 아파트 임대 수익률은 얼마인가요?
총수익률 연 약 3.3–3.4%(REFI 2026년 2분기, Batdongsan.com.vn 3분기)이고 관리비·수리·공실을 빼면 보통 2–3%입니다. 현재 예금 금리보다 낮으며, 임대 아파트는 장기 실물 자산과 임대료 상승을 보고 사는 경우가 많습니다.
베트남 임대소득에 세금이 있나요?
2026년 모든 호실 합산 임대 수입이 연 10억 동 이하면 부가세·개인소득세가 면제되지만 신고는 해야 합니다. 초과하면 전체 수입의 5% 부가세와 10억 동 초과분의 5% 소득세를 냅니다. 2026년분 기한은 2027년 1월 31일입니다.
한국인도 베트남 아파트를 사서 임대할 수 있나요?
가능합니다. 외국인 개인은 외국인 소유 허용 목록에 있는 프로젝트의 아파트를 동별 30% 한도 안에서 최대 50년(연장 가능) 소유하고 임대할 수 있습니다. 임대소득은 개인 세금코드로 신고합니다. 베트남 은행의 비거주 외국인 대출은 거의 없어 대부분 현금으로 매수합니다.
⚠️ 유의: 이 글은 정보 제공용이며 투자·재무 자문이 아닙니다. 예금 금리는 2026년 10월 15–19일 조사로 공문 9608호 인하 전 수치이며 매일 바뀝니다. 금·VN-Index는 명시한 날짜의 가격이고, 임대 수익률은 호가 기준 평균입니다. 50억 동 예시는 가격 변동을 가정하지 않았습니다. 과거 성과가 미래를 보장하지 않습니다.
예금 일부를 호치민 임대 아파트로 옮길지 고민 중이신가요?
예산과 보유 기간을 알려 주세요. 관리비·공실·세금을 뺀 실제 임대 현금흐름을 구체적인 호실별로 계산해, 결정 전에 예금 금리와 비교해 드립니다.
💬 카카오톡 ID: KCPhamRealtique(카카오톡 > 친구 추가 > ID 검색)
📞 핫라인 / WhatsApp: +84 866 810 689