預金・金・株・賃貸マンション、ベトナムではどれが有利?利下げ指示後の2026年4つの投資手段を比較
結論:2026年10月中旬の店頭・ネット金利で見ると、ベトナムの銀行12か月定期預金が今も現金収入で最も高く、年約5.9〜7.1%です。ホーチミンの賃貸マンションは表面利回り約3.3〜3.4%、経費控除後は約2〜3%。金と株式には確定収入がなく、どちらも年初より下落しています(SJC金地金 約−6.3%、VN-Index −4.4%)。ただしベトナム国家銀行(中央銀行)の2026年10月18日付公文9608/NHNN-CSTTが6か月以上の預金金利を最低0.5ポイント引き下げるよう指示しており、差は縮まりつつあります。
Realtiqueが10月15〜19日の金利調査、10月19日のSJC金価格、10月16日のVN-Index終値、REFI・Batdongsan.com.vnの賃貸利回りをまとめると、50億ドンを各手段に1年間置いた場合、預金利息は約2.7億〜3.55億ドン、経費控除後の家賃収入は約1.36億〜1.45億ドンで、金と株式は価格次第です。日本の投資家にとっては、すべての収益がベトナムドン建てで、円との為替リスクも負う点が重要です。
ベトナムの4つの投資手段 — 2026年10月19日時点
目次
比較表:4つの手段を同じ基準で(2026年10月15〜19日のデータ)
4つの手段を同じ6項目で並べました。数値は2026年10月19日以前の公示金利または直近の終値で、出典は各セクションに記載しています。
| 項目 | 12か月定期預金 | SJC金地金 | 株式(VN-Index) | ホーチミン賃貸マンション |
|---|---|---|---|---|
| 利回り/価格変化 | 年5.9〜7.1%で確定(0.5pt引下げ前) | 利息なし;売値は年初比−6.3%(10/19) | 配当は変動;指数は年初比−4.4%(10/16) | 表面約3.3〜3.4%;経費控除後約2〜3% |
| 主なリスク | 更新時の金利低下;預金保険は1人1行あたり最大3.5億ドン | 国際金価格と為替;SJCは国際価格換算より1両約1,200万ドン高い | 大きな値動き;外国人の売り越し | 空室、運営費、案件の法的状況、資産価格 |
| 流動性 | 高い(中途解約は普通預金金利が一般的) | 高いが売買差 1両約300万ドン | 高い | 低い — 売却に通常数か月 |
| 最低投資額 | 低い | 1両(約37.5g)約1億4,310万ドン | 低い | 通常1戸数十億ドン |
| 税・費用 | 預金利息は個人所得税非課税 | 金地金譲渡税0.1%は法律にあるが未徴収 | 売却額の0.1%+現金配当5%+手数料 | 購入時登録料0.5%;賃貸収入は年10億ドン基準;売却時2% |
| 手間 | ほぼなし | 低い(保管) | 高い | 中〜高:入居者、修繕、税申告 |
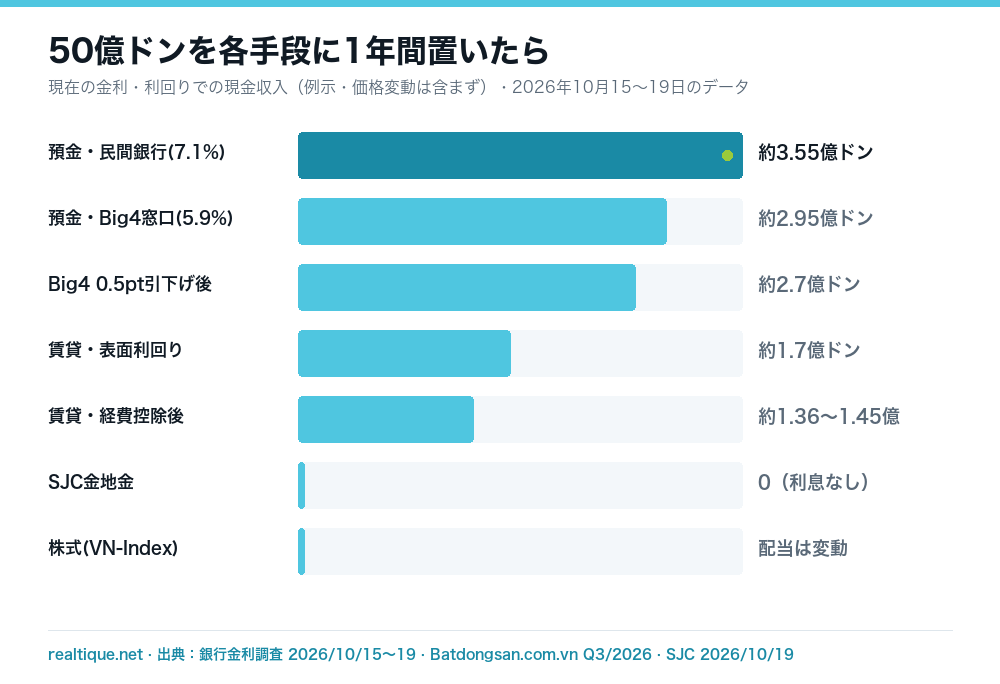
図:Realtique · データ:2026年10月15〜19日の銀行公示金利調査、Batdongsan.com.vn 2026年第3四半期の賃貸利回り、SJC 10/19価格。例示で価格変動は想定していません
銀行預金:現金収入は今もトップ、ただし引下げ指示
2026年10月18日、ベトナム国家銀行は公文9608/NHNN-CSTTで、6か月以上の預金の公示金利を最低年0.5ポイント引き下げ、預金金利競争をやめ、生産・事業・優先分野の貸出金利を1.5〜2ポイント下げるよう指示しました。従わない銀行は2026年残りと2027年の与信枠が見直される可能性があります(政府電子新聞、VnExpress 10/18;CafeF、Dân trí 10/19)。
12か月金利(年%):Vietcombank・BIDV・VietinBank 窓口5.9/Agribank ネット6.8/VPBank ネット7.1/Techcombank ネット6.75/SHB ネット6.5/MB ネット6.3(CafeF・VietnamNet・24hmoney、10月15〜19日)。10月19日にはLPBank(0.5〜0.6pt)とVietBank(0.5pt)が先行して引き下げ、同日午後までBig4の預金引下げ発表はありませんでした。
ポイント:①個人の預金利息は個人所得税が非課税。②預金保険の上限は2026年7月13日から1人1行あたり3.5億ドン(元本+利息、通達05/2026/TT-NHNN)。③最大のリスクは再投資リスク—満期後はより低い金利で預け直すことになります。外国人の口座開設条件は銀行や在留資格で異なるため事前にご確認ください。
金:利息はなく、SJC金地金は今年約6%下落
SJC金地金は2025年末に1両買取1億5,080万/売値1億5,280万ドン(Người Lao Động 2026年1月1日;webgia)、2026年10月19日昼に50万ドン下がり1億4,010万〜1億4,310万ドンとなりました(VTV、webgia 10/19)。売値ベースで約6.3%の下落です。国際金価格は2025年末の1オンス約4,320ドルから2026年10月16日の約4,165ドルへ約3.6%下落しました(pricegold.net;Fortune 10/16)。
隠れたコストは2つ:売買差 1両約300万ドン(往復約2.1%)と、国際価格換算より1両約1,200万ドン高いSJCプレミアム(VietnamPlus、VOH 10/19)。2026年1月1日に50億ドン分(約32.7両)を買い10月19日に売ると約45.8億ドン、約8.3%の損失です。金地金の譲渡税0.1%は2026年7月1日施行の個人所得税法(109/2025/QH15)に規定されていますが、基準が未制定のためまだ徴収されていません。
株式:FTSE格上げでもVN-Indexは年初比4.4%安
FTSEラッセルは2026年9月21日からベトナムをセカンダリー・エマージング市場に格上げしました(VietnamPlus 9/21;Conventus Law 9/25)。しかしVN-Indexは9月末に1,768.62(前月比−3.47%)(VFS 10/1;Thị trường Tài chính Tiền tệ 10/7)、10月16日は1,705.91で引け(Stockbiz 10/16;VietnamPlus 10/18)、2025年末の1,784.49比約−4.4%です。
外国人投資家は年初から9月末までに約95兆ドンを売り越し(VFS)、10月16日時点で約115.5兆ドンに拡大しました(CafeF 10/8、10/19)。市場PERは9月末約12倍(VNDIRECT)、10月中旬13倍で、5年平均の約15.3倍を下回ります(Shinhan 10/15)。税金は売却額の0.1%と現金配当の5%です。外国人は証券取引コードで売買します。
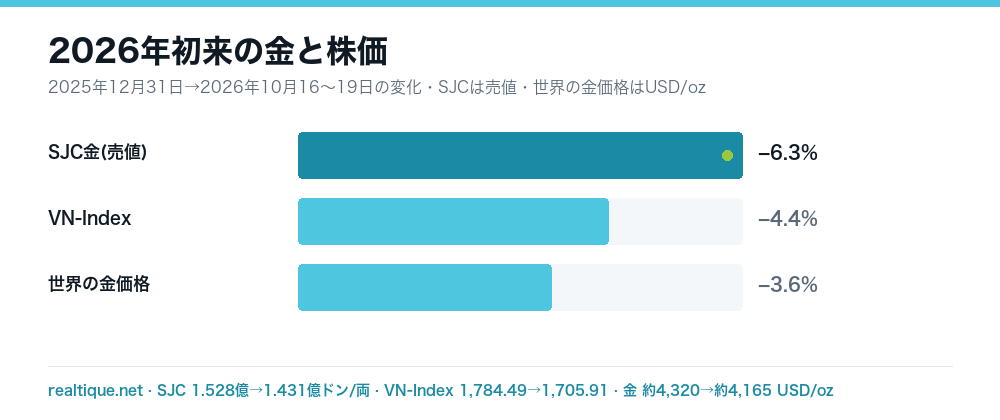
図:Realtique · データ:SJC売値(2025/12/31、2026/10/19)、国際金価格(pricegold.net)、VN-Index(HOSE、2025/12/31、2026/10/16)
ホーチミンの賃貸マンション:表面3〜4%、経費控除後は約2〜3%
ホーチミンのマンションの表面利回りは約3.3〜3.4%:REFIの2026年第2四半期3.30%(CafeBiz 8/29)、Batdongsan.com.vnの2026年第3四半期(旧ホーチミン市)3.4%(10/15更新)。Numbeo(10/15)は中心部2.93%・郊外4.01%、Global Property Guideは4.16%(2025年第3四半期データ)。いずれも売出価格・募集賃料ベースです。
実質利回りには空室、管理費(高級物件で1㎡あたり月約1.2万〜4万ドン、Thanh Niên 2026年8月10日の事例)、修繕、家具、仲介料を差し引く必要があります。LPS証券の専門家は経費を家賃の15〜20%と見積もり(CafeF 10/14)、GPGは実質利回りが表面より1.5〜2ポイント低いとしています。実際の実質利回りは通常年2〜3%です。
Realtiqueの賃貸仲介手数料は12か月契約で家賃1か月分、双方の署名と初回家賃の入金後にのみ頂きます(オーナー様の費用)。賃貸所得税(2026年):全戸合算で年10億ドン以下はVAT・所得税非課税(申告は必要)、超える場合は全体の5% VAT+超過分の5%所得税(例:12億ドン→7,000万ドン)、2026年分の期限は2027年1月31日。CBREによると2026年第3四半期のホーチミン新築価格は1㎡約7,500万ドン(前年比+1%)、中古は約6,000万ドン(横ばい)です(VTV 10/15;CafeLand、VOV 10/17)。
参考写真:Rawpixel · CC0 1.0(Realtique画像キット)
50億ドン1年間の試算と結論:誰に何が向くか
現在の金利・利回り・価格のみを使い、価格の上昇・下落は想定しないキャッシュフローの例示です(収益予測ではありません)。
| 手段 | 前提 | 1年間の現金収入 | 注意点 |
|---|---|---|---|
| 預金—大手民間銀行(ネット) | 6.3〜7.1%;0.5pt引下げ後5.8〜6.6% | 約3.15億〜3.55億ドン | 非課税;預金保険上限3.5億ドン |
| 預金—Big4(窓口) | 5.9%;引下げ後約5.4% | 約2.7億〜2.95億ドン | 中途解約は低金利 |
| SJC金地金 | 購入1億4,310万/売戻し1億4,010万ドン(10/19) | 0 | 約34.9両;即売却で約1.05億ドン(−2.1%)の損 |
| 株式(VN-Index連動) | 確定利回りなし | 配当は変動 | 1/1〜10/16の指数連動で約47.8億ドン |
| 50億ドンの賃貸マンション | 表面3.4%、経費15〜20% | 表面約1.7億;経費後約1.36億〜1.45億ドン | 10億ドン未満→非課税(申告要) |
結論:1〜2年以内に使うお金は預金が最も合理的です。金と株式は価格に賭ける手段で、どちらも今年はマイナス。賃貸マンションは初年度のキャッシュフローでは預金に勝てません(実質2〜3%対5.4〜7.1%)。5年以上の長期資金で実物資産を求め、駐在員やその家族の賃貸需要がある立地を選ぶ場合に意味があります。外国人個人は外国人所有可能リストに載ったプロジェクトのマンションのみ、棟ごと30%以内で最長50年(延長可)所有できます。
よくある質問
今、ベトナムでは預金と金のどちらが有利ですか?
確定した収入が必要なら預金です。12か月金利は年約5.9〜7.1%(2026年10月15〜19日調査、公文9608号による引下げ前)で、利息は個人所得税が非課税です。金は利息がなく、SJC金地金の売値は年初から10月19日までに約6.3%下落、売買差は1両約300万ドンです。
中央銀行の公文9608号で何が変わりますか?
2026年10月18日付の公文で、6か月以上の預金の公示金利を最低0.5ポイント引き下げ、預金金利競争をやめ、事業向け貸出金利を1.5〜2ポイント下げるよう指示しました。0.5ポイントがすべて反映されると12か月金利は約5.4〜6.6%になります。10月19日にLPBankとVietBankが引き下げました。
ホーチミンのマンションの賃貸利回りはどのくらいですか?
表面利回りは年約3.3〜3.4%(REFI 2026年第2四半期、Batdongsan.com.vn 第3四半期)、管理費・修繕・空室を差し引くと通常2〜3%です。現在の預金金利より低く、賃貸マンションは長期の実物資産と家賃上昇を目的に購入されることが多いです。
ベトナムの賃貸収入に税金はかかりますか?
2026年は全戸合算の賃貸収入が年10億ドン以下ならVATと個人所得税は非課税ですが、申告は必要です。超える場合は収入全体の5%のVATと、10億ドン超過分の5%の所得税を納めます。2026年分の期限は2027年1月31日です。
日本人もベトナムのマンションを買って賃貸に出せますか?
可能です。外国人個人は外国人所有可能リストに載ったプロジェクトのマンションを、棟ごと30%の枠内で最長50年(延長可)所有し、賃貸に出せます。賃貸収入は個人の税番号で申告します。ベトナムの銀行は非居住外国人への住宅ローンをほとんど提供していないため、多くは現金で購入します。
⚠️ ご注意:本記事は情報提供を目的としたもので、投資・金融アドバイスではありません。預金金利は2026年10月15〜19日の調査値(公文9608号による引下げ前)で日々変わります。金・VN-Indexは記載日の価格、賃貸利回りは売出価格・募集賃料ベースの平均です。50億ドンの試算は価格変動を想定していません。過去の実績は将来を保証しません。
預金の一部をホーチミンの賃貸マンションに移すかご検討中ですか?
ご予算と保有期間をお知らせください。管理費・空室・税金を差し引いた実際の賃貸キャッシュフローを具体的な住戸ごとに計算し、ご判断の前に預金金利と比較いたします。
💬 LINE(Grace):gacele0221
📞 Hotline / WhatsApp: +84 866 810 689