Chính Sách Bán Hàng La Tiên Villa – Libera Nha Trang: 3 Phương Án Thanh Toán
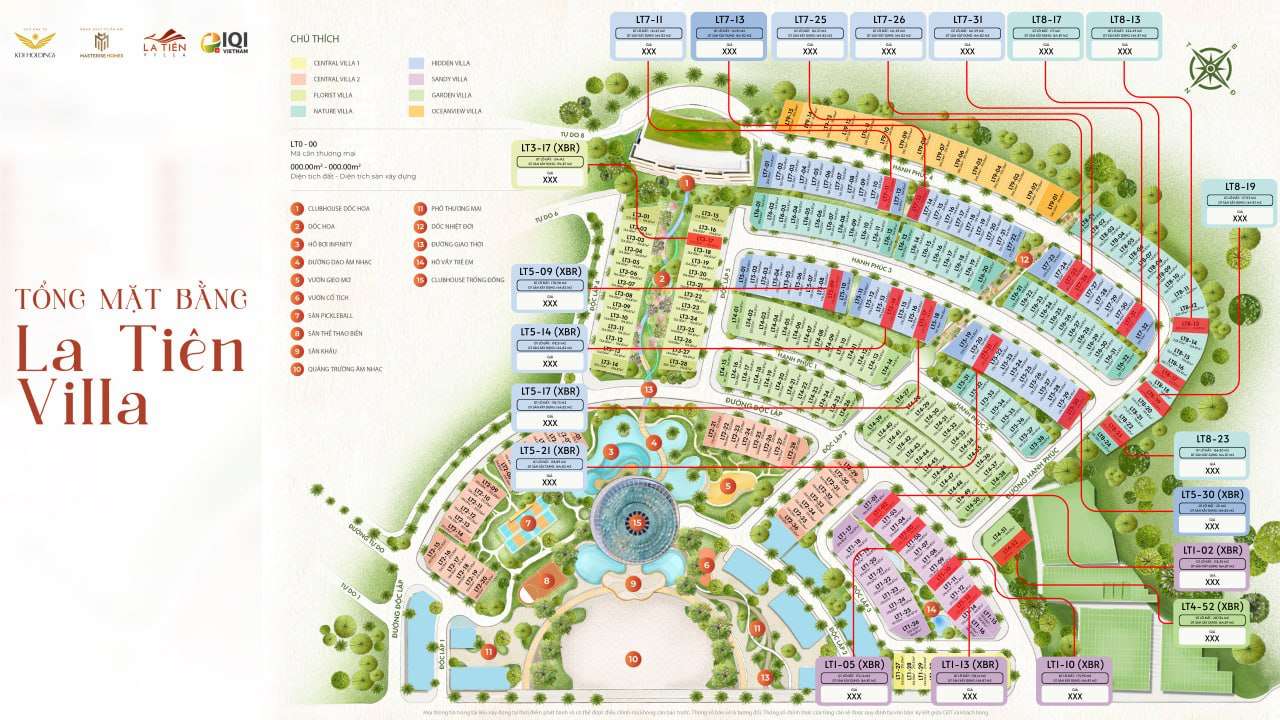
Ngày 04/08/2026, Công ty Cổ phần Vega City ban hành chính sách bán hàng chính thức cho các căn biệt thự Zone 3 khu La Tiên Villa thuộc dự án Libera Nha Trang. Đây là dòng sản phẩm đầu tiên tại Libera có văn bản chính sách hoàn chỉnh — trong khi dòng căn hộ Alora vẫn đang chờ công bố. Bài này bóc tách ba phương án thanh toán và những điều khoản dễ bị bỏ qua.
Mục lục
Tham quan 360°: toàn cảnh phân khu La Tiên Villa
Trước khi so ba phương án thanh toán, anh chị có thể xem phân khu biệt thự nằm ở đâu: kéo hoặc vuốt để xoay toàn cảnh mũi Bãi Tiên, giữa vịnh Nha Trang và dãy núi phía sau. Bấm vào các điểm trên tour để xem vị trí, tiện ích điểm đến và khoảng cách tới Ana Marina, Tháp Bà Ponagar, sân bay Cam Ranh.
Mở tour 360° toàn màn hình ›Nguồn: tour 360° của La Tiên Villa – Libera Nha Trang.
Điểm cần nắm trước khi so ba phương án
Hai khái niệm trong văn bản này quyết định anh chị nhận nhà lúc nào và sở hữu từ lúc nào — đừng nhầm:
- Bàn giao tạm (30/08/2027): khách thanh toán tới khoảng 50% sẽ được nhận nhà để ở hoặc đưa vào khai thác cho thuê. Nhưng ở thời điểm này biệt thự chưa thuộc toàn quyền sở hữu của khách và chủ đầu tư chưa làm thủ tục cấp Giấy chứng nhận.
- Bàn giao chính thức (30/08/2029): sau khi thanh toán đủ 95%, khách ký bàn giao chính thức, sản phẩm mới thuộc toàn quyền sở hữu và chủ đầu tư bắt đầu thu thập hồ sơ cấp Giấy chứng nhận.
Khoảng cách giữa hai mốc là 2 năm. Anh chị nào mua để cho thuê nên tính rõ: dòng tiền khai thác có thể bắt đầu từ 2027, nhưng sổ đến sau đó khá lâu.
Ngoài ra có một ưu đãi dễ bỏ sót: nếu chọn tiêu chuẩn bàn giao thô để tự hoàn thiện nội thất, khách được giảm 10 triệu đồng mỗi m² sàn xây dựng, trừ trực tiếp vào giá bán trước thuế GTGT và kinh phí bảo trì. Với một căn 194 m² sàn, khoản này tương đương gần 2 tỷ đồng — con số không nhỏ, nhưng đổi lại anh chị tự lo toàn bộ phần hoàn thiện.
Ba phương án thanh toán La Tiên Villa
Cả ba đều bắt đầu bằng thỏa thuận đặt cọc 200 triệu đồng mỗi biệt thự và ký hợp đồng mua bán trong vòng 7 ngày kể từ ngày ký thỏa thuận đặt cọc.
| Phương án | Đóng ban đầu | Cấu trúc | Ưu đãi | Phù hợp với |
|---|---|---|---|---|
| Phương án 1 — Tiến độ chuẩn | 20% (đã gồm cọc) | 8 lần, kéo tới 30/08/2029 | Không | Khách có vốn, muốn rải đều theo tiến độ |
| Phương án 2 — Thanh toán nhanh | 95% trong 30 ngày kể từ ngày ký HĐMB | 1 lần dứt điểm | Chiết khấu 12% vào giá trước thuế | Khách có sẵn vốn tự có, muốn ưu đãi lớn nhất |
| Phương án 3 — Vay ngân hàng | 15% (đã gồm cọc) | Ngân hàng giải ngân 35% ở lần 2 | Hỗ trợ lãi suất 0%, giá bán cao hơn 5% | Khách dùng đòn bẩy, ưu tiên giữ tiền mặt |
Phương án 1 — tiến độ chuẩn, 8 lần
Lịch thanh toán trải từ khi ký hợp đồng tới khi cấp sổ:
- ★Ký thỏa thuận đặt cọcKý HĐMB trong vòng 7 ngày kể từ ngày ký thỏa thuận200 triệu đồng
- 1Ký hợp đồng mua bánTrong 7 ngày kể từ ngày ký thỏa thuận đặt cọc — đã gồm tiền cọc20%luỹ kế 20%
- 2Lần 1 cộng 30 ngày20%luỹ kế 40%
- 3Ngày 15/11/20262%luỹ kế 42%
- 4Ngày 15/02/20272%luỹ kế 44%
- 5Ngày 15/05/20273%luỹ kế 47%
- 6Bàn giao tạm biệt thựNgày 30/08/20273% + 100% KPBTluỹ kế 50%
- 7Bàn giao chính thứcNgày 30/08/202945% + VAT của 5%luỹ kế 95%
- 8Cấp Giấy chứng nhận quyền sở hữu5% (không gồm VAT)luỹ kế 100%
Tỷ lệ tính trên giá bán đã gồm VAT; KPBT = kinh phí bảo trì. Nếu tại thời điểm ký hợp đồng đã qua một số mốc tiến độ, các đợt đến hạn sẽ được gộp lại đóng cùng lúc. Khoảng cách bàn giao tạm (2027) và bàn giao chính thức (2029) là 2 năm — đó là điểm cần hỏi kỹ trước khi chọn.
Nếu tại thời điểm ký hợp đồng mua bán đã vượt qua một số mốc tiến độ, khách phải thanh toán cộng dồn các đợt quá hạn trong vòng 30 ngày kể từ ngày ký hợp đồng.
Đọc kỹ dòng tiền: phương án này đòi 40% trong khoảng 37 ngày đầu, sau đó rất nhẹ (2–3% mỗi quý) cho tới khi bàn giao tạm. Nghĩa là áp lực dồn hết vào tháng đầu tiên, còn hai năm tiếp theo gần như không phải xoay tiền.
Phương án 2 — chiết khấu 12% khi trả nhanh
Khách ký hợp đồng và thanh toán 95% giá bán biệt thự (đã gồm VAT) trong vòng 30 ngày kể từ ngày ký, được hưởng chiết khấu 12% vào giá bán trước thuế GTGT và kinh phí bảo trì, so với giá tại phương án 1.
Ba điều kiện ràng buộc cần biết:
- Chỉ áp dụng khi thanh toán sớm bằng vốn tự có, không phải vốn vay.
- Không được áp dụng đồng thời với chính sách hỗ trợ lãi suất.
- Nếu ngày đến hạn rơi vào ngày nghỉ, lễ hoặc chủ nhật thì được gia hạn sang ngày làm việc đầu tiên kế tiếp.
Với một tài sản giá trị lớn, 12% là mức chiết khấu đáng cân nhắc — nhưng phép so sánh đúng là: 12% chiết khấu ngay so với chi phí cơ hội của việc bỏ ra toàn bộ vốn trong 30 ngày, cộng với việc mất quyền dùng đòn bẩy lãi suất 0%.
- ★Ký thỏa thuận đặt cọcKý HĐMB trong vòng 7 ngày kể từ ngày ký thỏa thuận200 triệu đồng
- 1Ký hợp đồng và thanh toánTrong vòng 30 ngày kể từ ngày ký hợp đồng95% (gồm VAT)luỹ kế 95%
- 2Cấp Giấy chứng nhận quyền sở hữu5%luỹ kế 100%
Chiết khấu 12% trừ vào giá bán trước VAT và kinh phí bảo trì, so với giá tại phương án 1. Ba điều kiện ràng buộc: chỉ áp dụng khi thanh toán bằng vốn tự có (không phải vốn vay); không áp dụng đồng thời với chính sách hỗ trợ lãi suất; ngày đến hạn rơi vào ngày nghỉ thì lùi sang ngày làm việc kế tiếp.
Phương án 3 — vay ngân hàng, hỗ trợ lãi suất 0%
Đây là phương án nhẹ dòng tiền nhất, nhưng có một chi tiết quan trọng: giá bán cao hơn 5% so với phương án 1 (tính trên giá trước VAT và kinh phí bảo trì). Đổi lại, khách được chủ đầu tư hỗ trợ lãi suất theo chính sách sau:
| Nội dung | Chính sách |
|---|---|
| Hạn mức vay | Lên đến 70% giá bán biệt thự (gồm VAT, không gồm kinh phí bảo trì) |
| Mức dư nợ được hưởng hỗ trợ lãi suất | Lên đến 35% giá bán biệt thự |
| Lãi suất và thời gian hỗ trợ | 0% đến thời điểm bàn giao dự kiến ghi tại hợp đồng, không muộn hơn 30/08/2027 |
| Thời gian cho vay | Tối đa 25 năm |
| Thời gian ân hạn nợ gốc | Lên đến 24 tháng |
| Phí trả nợ trước hạn trong thời gian hỗ trợ | 0% |
Tiến độ giải ngân của phương án 3:
- ★Ký thỏa thuận đặt cọcKý HĐMB trong vòng 7 ngày kể từ ngày ký thỏa thuận200 triệu đồng
- 1Ký hợp đồng mua bánTrong 7 ngày kể từ ngày ký thỏa thuận đặt cọc — đã gồm tiền cọc15%luỹ kế 15%
- 2Ngân hàng giải ngânLần 1 cộng 30 ngày35%luỹ kế 50%
- 3Bàn giao tạm biệt thựNgày 30/08/2027 — khách đóng 100% kinh phí bảo trì100% KPBTluỹ kế 50%
- 4Bàn giao chính thứcNgày 30/08/2029 — khách 15% + VAT của 5% · ngân hàng giải ngân 30%45%luỹ kế 95%
- 5Cấp Giấy chứng nhận quyền sở hữuNgân hàng giải ngân5%luỹ kế 100%
Hạn mức vay đến 70% giá bán (gồm VAT, không gồm kinh phí bảo trì), nhưng chỉ phần dư nợ đến 35% giá bán được hưởng lãi suất 0% — và chỉ đến thời điểm bàn giao dự kiến ghi trong hợp đồng, không muộn hơn 30/08/2027. Thời gian vay tối đa 25 năm, ân hạn nợ gốc đến 24 tháng, phí trả nợ trước hạn 0% trong thời gian hỗ trợ.
Bốn lưu ý trong văn bản mà khách hay bỏ qua:
- Chính sách áp dụng cho khách hàng cá nhân đứng tên hợp đồng. Khách doanh nghiệp được hỗ trợ tối đa bằng mức của khách cá nhân, phần vượt tự chi trả với ngân hàng.
- Chủ đầu tư chỉ hỗ trợ lãi suất khi khách đáp ứng đủ điều kiện vay và hoàn tất thủ tục theo quy định của ngân hàng do chủ đầu tư chỉ định.
- Nếu khách không vay đủ 35% (tỷ lệ hỗ trợ tối đa), chủ đầu tư chỉ hỗ trợ theo tỷ lệ ngân hàng phê duyệt, và khách phải thanh toán phần vốn tự có chênh lệch trước khi giải ngân.
- Khách đã vay theo chương trình hỗ trợ lãi suất thì các khoản vốn tự có không được tính lãi thanh toán sớm.
Chọn phương án nào?
- Có sẵn toàn bộ vốn: phương án 2 — chiết khấu 12% là mức cao và trừ thẳng vào giá trước thuế.
- Có vốn nhưng muốn giữ thanh khoản: phương án 1 — chỉ dồn 40% trong tháng đầu, hai năm sau rất nhẹ.
- Muốn dùng đòn bẩy tối đa: phương án 3 — vào 15%, ngân hàng lo 35%, lãi suất 0% tới 30/08/2027. Nhưng nhớ trừ đi phần giá cao hơn 5% khi so sánh.
Phép tính đơn giản để tự kiểm: chênh lệch giữa phương án 2 và phương án 3 là 17% giá bán (12% chiết khấu cộng 5% chênh giá). Nếu chi phí vốn của anh chị trong khoảng thời gian tương ứng thấp hơn 17%, phương án 2 có lợi hơn; nếu cao hơn, đòn bẩy ở phương án 3 đáng giá.
Câu hỏi thường gặp về chính sách La Tiên Villa
Chính sách bán hàng La Tiên Villa áp dụng từ khi nào?
Thông báo số 0408.03/2026/TB-VG do Công ty Cổ phần Vega City ban hành ngày 04/08/2026, áp dụng cho các căn biệt thự Zone 3 khu La Tiên Villa thuộc dự án Libera Nha Trang, có hiệu lực từ 04/08/2026 cho đến khi có chính sách mới thay thế.
Đặt cọc mua La Tiên Villa bao nhiêu tiền?
Thỏa thuận đặt cọc là 200 triệu đồng mỗi biệt thự, để đảm bảo ký kết hợp đồng mua bán. Khách phải ký hợp đồng mua bán trong vòng 7 ngày kể từ ngày ký thỏa thuận đặt cọc hoặc theo thông báo của chủ đầu tư.
La Tiên Villa có mấy phương án thanh toán?
Có ba phương án: phương án 1 tiến độ chuẩn chia 8 lần, phương án 2 thanh toán nhanh 95% trong 30 ngày để hưởng chiết khấu 12%, và phương án 3 vay ngân hàng với giá bán cao hơn 5% nhưng được hỗ trợ lãi suất 0%.
Chiết khấu tối đa khi mua La Tiên Villa là bao nhiêu?
Chiết khấu 12% vào giá bán trước thuế GTGT và kinh phí bảo trì, áp dụng khi khách thanh toán nhanh 95% giá bán trong vòng 30 ngày kể từ ngày ký hợp đồng mua bán bằng vốn tự có. Chính sách này không được áp dụng đồng thời với chính sách hỗ trợ lãi suất.
Mua La Tiên Villa được vay bao nhiêu phần trăm?
Theo phương án 3, hạn mức vay lên đến 70% giá bán biệt thự gồm VAT, trong đó phần dư nợ được hưởng hỗ trợ lãi suất lên đến 35% giá bán. Lãi suất 0% đến thời điểm bàn giao dự kiến, không muộn hơn 30/08/2027. Thời gian vay tối đa 25 năm, ân hạn nợ gốc tới 24 tháng.
Bàn giao tạm và bàn giao chính thức La Tiên Villa khác gì nhau?
Bàn giao tạm dự kiến 30/08/2027, khách thanh toán tới khoảng 50% được nhận nhà để ở hoặc khai thác cho thuê, nhưng biệt thự chưa thuộc toàn quyền sở hữu và chưa làm thủ tục cấp Giấy chứng nhận. Bàn giao chính thức dự kiến 30/08/2029, sau khi thanh toán đủ 95%, khi đó sản phẩm mới thuộc toàn quyền sở hữu và chủ đầu tư bắt đầu làm hồ sơ cấp sổ.
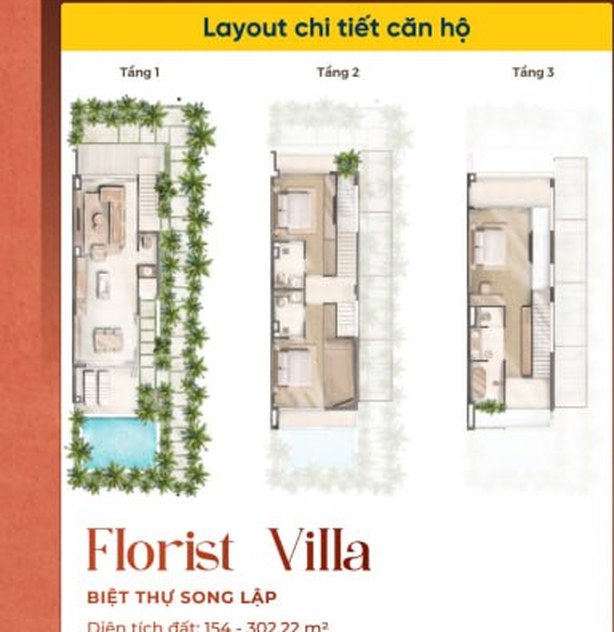
Layout Florist Villa — biệt thự song lập 3 tầng, diện tích đất 154–302 m², thuộc khu La Tiên Villa.
Bài liên quan
- Libera Nha Trang 2026: Tổng quan dự án Vega City tại Bãi Tiên — bài tổng quan của cụm nội dung này.
- Vega City Nha Trang: Đại đô thị Bãi Tiên và các phân kỳ đang bán — cấu trúc toàn khu và bốn dòng sản phẩm.
- Căn hộ Libera Nha Trang: Vega Alora và Paramount Signature khác nhau thế nào? — so sánh hai dòng căn hộ đang bán.