Phương Thức Thanh Toán The Privé Quận 2 Và Hỗ Trợ Lãi Vay Ngân Hàng
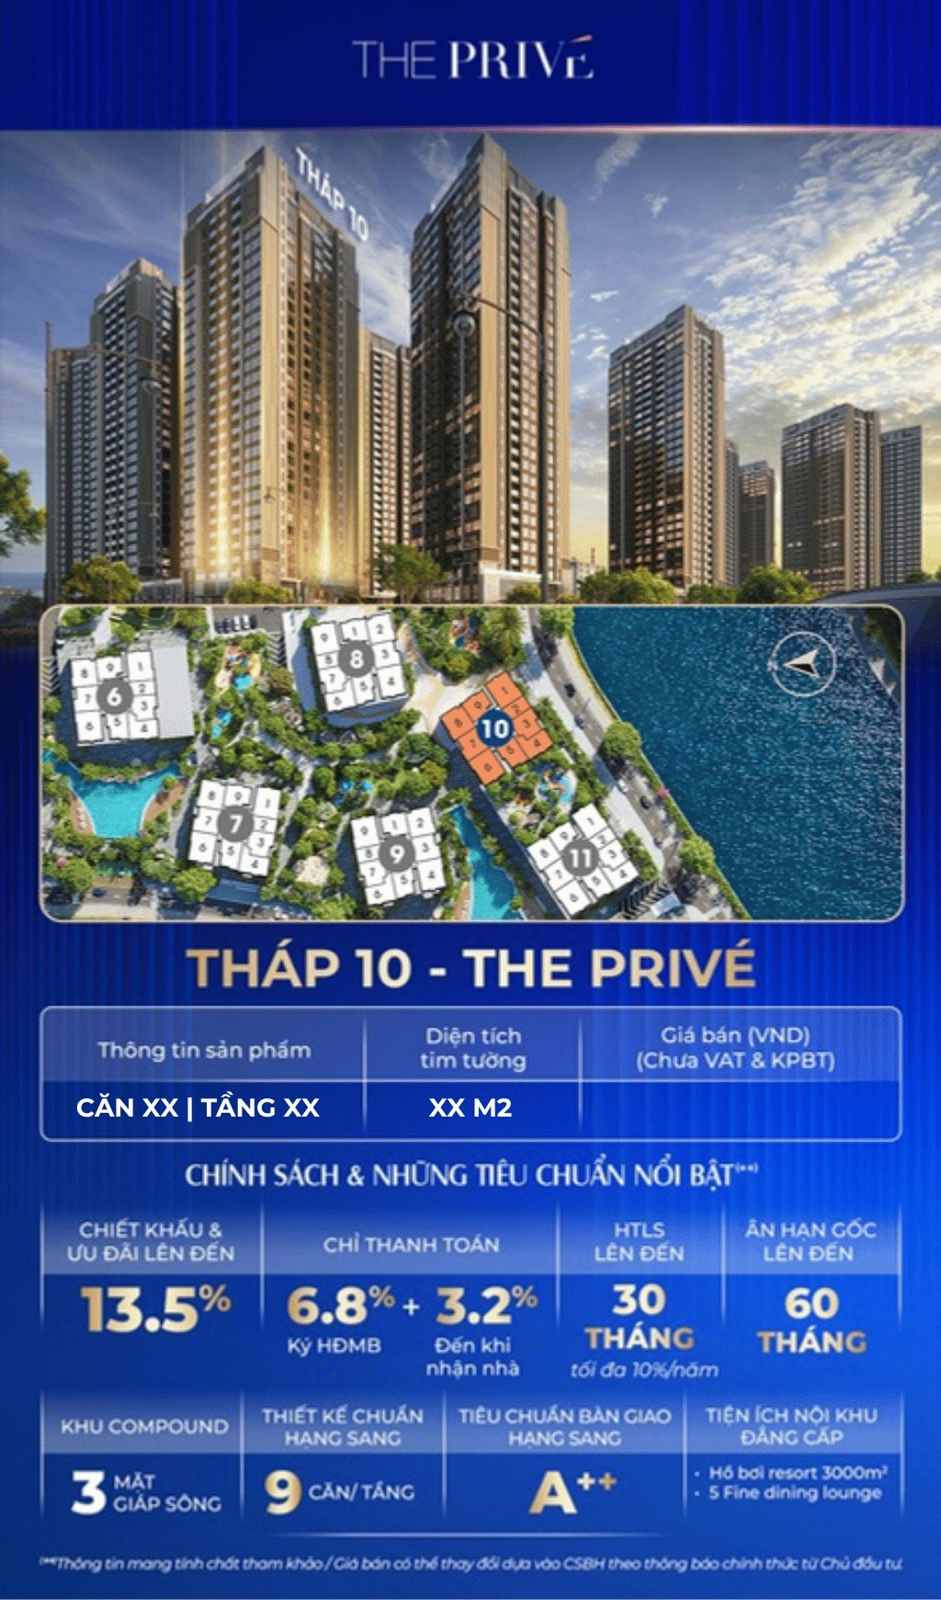
Điểm khác biệt lớn nhất của The Privé Quận 2 so với các dự án cùng khu không nằm ở sản phẩm mà ở đòn bẩy tài chính: chủ đầu tư hỗ trợ lãi suất 100% cho khoản vay trong 24 tháng và ân hạn nợ gốc tới 60 tháng — mức ân hạn dài bất thường trên thị trường TP.HCM. Bài này bóc tách điều kiện thực tế đằng sau con số đó.
Mục lục
Trước hết: kiểm tra ngày hiệu lực
The Privé không dùng một chính sách cố định mà điều chỉnh và bổ sung phương thức thanh toán theo từng đợt. Các thông báo được đánh số tăng dần — PTTT 24, 25, 26, 27… — và mỗi thông báo đều có mốc thời gian áp dụng riêng, thường gắn với hạn giải ngân.
Vì vậy, trước khi so sánh bất kỳ con số nào, anh chị hãy hỏi nhân viên tư vấn đúng một câu: “Thông báo phương thức thanh toán nào đang còn hiệu lực hôm nay?” và yêu cầu xem bản có mộc. Một bảng lịch thanh toán đã hết hạn nhìn không khác gì bảng đang hiệu lực.
Văn bản mới nhất chúng tôi có tại thời điểm viết bài là thông báo ngày 08/07/2026, bổ sung phương thức thanh toán 27 cho cả Phase 1 và Phase 2, với mốc giải ngân đúng tiến độ trước 30/08/2026.
PTTT 27 — vay 70%, hỗ trợ lãi suất 100% trong 24 tháng
Đây là phương án đòn bẩy chính hiện nay: khách chỉ dùng 10% vốn tự có cho tới khi nhận nhà, ngân hàng cho vay tới 70% giá trị hợp đồng.
- 1Ký hợp đồng mua bán / chuyển nhượngKhách hàng thanh toán 100% đợt này10%luỹ kế 10%
- 2Ngân hàng giải ngânTrong 30 ngày kể từ ngày đến hạn đợt 1 — khách ký thỏa thuận 3 bên với chủ đầu tư và ngân hàng60%luỹ kế 70%
- 3Thông báo bàn giaoKhách thanh toán 20% · ngân hàng giải ngân 5%25%luỹ kế 95%
- 4Thông báo nhận Giấy chứng nhậnNgân hàng giải ngân 100% đợt này5%luỹ kế 100%
Vốn tự có thực tế cần bỏ ra tới lúc nhận nhà: 10% khi ký + 20% khi bàn giao. Hỗ trợ lãi suất chỉ áp dụng cho khoản giải ngân đợt 2 và có hạn giải ngân — kiểm tra ngày hiệu lực của thông báo đang áp dụng trước khi tính toán.
Ưu đãi đi kèm khi chọn PTTT 27:
- Chủ đầu tư hỗ trợ lãi suất 100% cho toàn bộ khoản giải ngân đợt 2, trong vòng 24 tháng, tính từ ngày ngân hàng giải ngân đợt đầu tiên của đợt 2. Áp dụng khi khách vay tại các ngân hàng liên kết theo thông báo của chủ đầu tư.
- Ân hạn trả nợ gốc lên đến 60 tháng, tùy ngân hàng khách chọn.
- Ngân hàng có thể cho vay tới 100% giá trị căn hộ nếu khách có tài sản khác đảm bảo và đáp ứng điều kiện cho vay.
Ba điều kiện dễ bị bỏ qua trong văn bản:
- Hỗ trợ lãi suất chỉ áp dụng khi đợt 2 được thanh toán đúng hạn theo quy định hợp đồng. Trễ hạn là mất ưu đãi.
- Số tiền giải ngân thực tế tùy thuộc năng lực tài chính của khách và chính sách ngân hàng từng thời kỳ — con số 70% là hạn mức tối đa, không phải mức mặc định.
- Phải giải ngân đúng tiến độ theo hợp đồng và trước 30/08/2026 đối với thông báo ngày 08/07/2026. Đây chính là lý do phải kiểm tra ngày hiệu lực.
Câu hỏi quan trọng nhất mà bảng chính sách không trả lời: sau 24 tháng hỗ trợ, lãi suất thả nổi là bao nhiêu và biên độ thế nào? Với khoản vay 70% giá trị căn hộ kéo dài 20 năm, con số sau ưu đãi mới là thứ quyết định tổng chi phí. Anh chị hãy yêu cầu ngân hàng cho xem công thức tính lãi suất sau ưu đãi bằng văn bản trước khi ký thỏa thuận ba bên.
PTTT 25 — giãn 20 đợt, không dùng đòn bẩy
Với khách không muốn vay, The Privé có phương án giãn theo thời gian khoảng 18 tháng, chia thành 20 đợt:
- Đợt 1: 10% khi ký hợp đồng mua bán / chuyển nhượng.
- Đợt 2 và 3: mỗi đợt 5%, cách nhau 30 ngày.
- Đợt 4 đến đợt 16: mỗi đợt 2%, cách nhau 30 ngày.
- Đợt 17 và 18: mỗi đợt 3%.
- Đợt 19: 43% khi có thông báo bàn giao căn hộ.
- Đợt 20: 5% khi có thông báo nhận Giấy chứng nhận quyền sở hữu.
Cấu trúc này rất nhẹ ở giai đoạn giữa — mười ba đợt liên tiếp chỉ 2% mỗi đợt — nhưng dồn 43% vào một lần ở thời điểm bàn giao. Anh chị chọn phương án này cần chuẩn bị sẵn nguồn cho đợt 19, vì đó là khoản lớn nhất và rơi vào lúc bắt buộc phải đóng để nhận nhà.
- 1Ký hợp đồng mua bán / chuyển nhượng10%luỹ kế 10%
- 2Cách đợt 1 ba mươi ngày5%luỹ kế 15%
- 3Cách đợt 2 ba mươi ngày5%luỹ kế 20%
- 4-16Mười ba đợt liên tiếpMỗi đợt 2%, cách nhau 30 ngày13 × 2% = 26%luỹ kế 46%
- 17Cách đợt 16 ba mươi ngày3%luỹ kế 49%
- 18Cách đợt 17 ba mươi ngày3%luỹ kế 52%
- 19Thông báo bàn giao căn hộKhoản lớn nhất của cả phương án43%luỹ kế 95%
- 20Thông báo nhận Giấy chứng nhận5%luỹ kế 100%
Cấu trúc rất nhẹ ở giai đoạn giữa — mười ba đợt liên tiếp chỉ 2% mỗi đợt — nhưng dồn 43% vào một lần ở thời điểm bàn giao. Chọn phương án này cần chuẩn bị sẵn nguồn cho đợt 19, vì đó là lúc bắt buộc phải đóng để nhận nhà.
So sánh nhanh hai hướng
| Tiêu chí | PTTT 27 (vay) | PTTT 25 (giãn 18 tháng) |
|---|---|---|
| Vốn tự có cần bỏ ra | 10% cho tới khi nhận nhà | 100% theo tiến độ |
| Vay ngân hàng | Tới 70% giá trị HĐMB | Không |
| Hỗ trợ lãi suất | 100% khoản giải ngân đợt 2, trong 24 tháng | Không áp dụng |
| Ân hạn nợ gốc | Lên đến 60 tháng | Không áp dụng |
| Áp lực dòng tiền lớn nhất | Đợt 3 — 20% khi bàn giao | Đợt 19 — 43% khi bàn giao |
| Rủi ro chính | Lãi suất thả nổi sau 24 tháng ưu đãi | Phải xoay 43% trong thời gian ngắn |
| Phù hợp với | Khách muốn giữ tiền mặt, chấp nhận rủi ro lãi suất | Khách có vốn, không muốn vướng nợ ngân hàng |
Với khách người nước ngoài, The Privé nằm trong danh mục dự án TP.HCM cho phép sở hữu. Tuy nhiên điều kiện vay và giải ngân của PTTT 27 áp dụng theo quy định từng ngân hàng đối với khách nước ngoài, và không phải ngân hàng liên kết nào cũng nhận hồ sơ. Nếu anh chị là khách quốc tế và có ý định dùng đòn bẩy, hãy xác nhận điều kiện vay trước khi đặt cọc, không phải sau.
Câu hỏi thường gặp về thanh toán The Privé
Mua The Privé được vay bao nhiêu phần trăm?
Theo phương thức thanh toán 27 (thông báo ngày 08/07/2026), ngân hàng cho vay tới 70% giá trị hợp đồng mua bán, khách chỉ dùng 10% vốn tự có cho tới khi nhận nhà. Ngân hàng có thể cho vay tới 100% giá trị căn hộ nếu khách có tài sản khác đảm bảo và đáp ứng điều kiện cho vay.
The Privé hỗ trợ lãi suất bao lâu?
Chủ đầu tư hỗ trợ lãi suất 100% cho toàn bộ khoản giải ngân đợt 2 trong vòng 24 tháng, tính từ ngày ngân hàng giải ngân đợt đầu tiên của đợt 2, áp dụng khi khách vay tại các ngân hàng liên kết theo thông báo của chủ đầu tư và thanh toán đợt 2 đúng hạn.
Ân hạn nợ gốc khi mua The Privé là bao lâu?
Lên đến 60 tháng, tùy thuộc ngân hàng mà khách hàng lựa chọn, tính từ ngày ngân hàng giải ngân đợt đầu tiên. Đây là mức ân hạn dài so với mặt bằng chung tại TP.HCM.
Ký hợp đồng mua The Privé phải đóng bao nhiêu?
Với phương thức thanh toán 27 (vay ngân hàng) và phương thức 25 (giãn theo thời gian), khách đều đóng 10% tại thời điểm ký hợp đồng mua bán hoặc chuyển nhượng. Các đợt tiếp theo khác nhau tùy phương án.
Phương thức thanh toán The Privé có thay đổi không?
Có. The Privé điều chỉnh và bổ sung phương thức thanh toán theo từng đợt, các thông báo được đánh số tăng dần và mỗi thông báo có mốc thời gian áp dụng riêng, thường gắn với hạn giải ngân. Anh chị nên yêu cầu xem bản thông báo có mộc còn hiệu lực tại thời điểm ký.
Nên chọn phương thức vay hay giãn khi mua The Privé?
Phương thức 27 phù hợp với khách muốn giữ tiền mặt và chấp nhận rủi ro lãi suất thả nổi sau 24 tháng ưu đãi. Phương thức 25 phù hợp với khách có vốn, không muốn vướng nợ ngân hàng, nhưng phải chuẩn bị 43% giá trị hợp đồng ở đợt bàn giao.
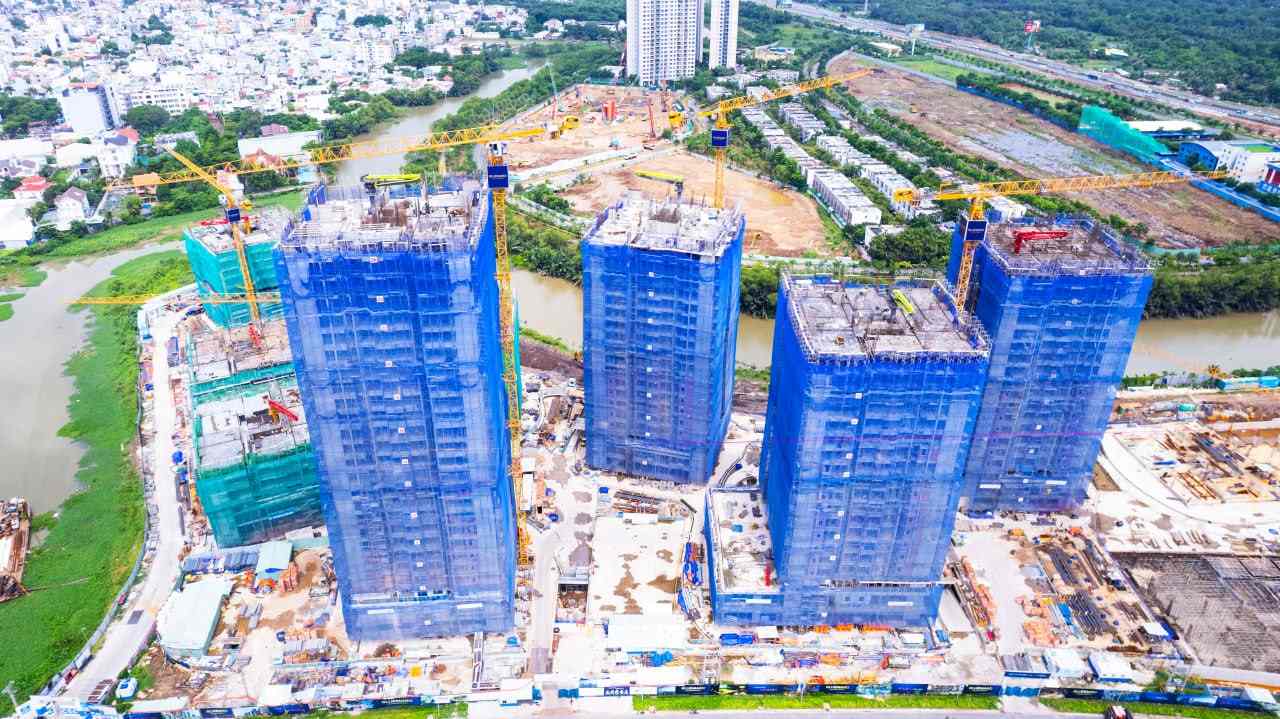
Tiến độ thi công The Privé cập nhật tháng 8/2026.
Bài liên quan
- The Privé 2026: Tổng quan dự án Đất Xanh Group tại Bình Trưng, Thủ Đức — bài tổng quan của cụm nội dung này.
- Mặt bằng The Privé Quận 2: 9 loại căn hộ 1PN, 2PN và 3PN tòa 5-6-7 — toàn bộ layout căn hộ và mặt bằng tiện ích tầng 1.