ベトナム土地法改正案2026:遊休地0.2%課税、60か月で回収、公示地価は3年ごと — 土地保有者・越僑・外国人購入者が知るべきこと
結論から: 2026年10月22日と23日、ベトナム政府は「土地を持ちながら使わない人」を直接の対象とする法案2本を国会に提出しました。土地法改正案は2024年法の16章260条を13章112条に圧縮し、初めて「遊休地」の概念を法律に明記。事業用地を期限内に使わないデベロッパーは毎年増える累進追加納付金を支払い、60か月を超えて未使用なら国家が土地を回収します。公示地価表と調整係数(K)は毎年ではなく3年に1回、省・市の人民評議会が決定し、「個別地価」制度は廃止されます。翌日、財務大臣は税法3本の改正案を提出し、非農業用地使用税法第7条に遊休地・未使用地・使用遅延地へ年0.2%、限度額の優遇なしを盛り込みました。11月20日に可決されれば2027年から適用です。本会議審議は土地法が10月29日、税法が11月6日、採決は11月20〜21日の予定です(VnExpress 10月22日、Tuổi Trẻ 10月23日、ベトナム政府電子新聞 10月23日)。
ベトナムに不動産をお持ちの日本の方にまずお伝えすると、外国人個人はベトナムで土地使用権を持てず、所有できるのはマンション等の住宅のみのため、0.2%の遊休地課税が直接かかることはありません。ただし着工が遅れている物件のデベロッパーは追加納付金や土地回収の対象になり得るので、契約済みの物件がある方は土地割当決定と工程の約束を確認し直す必要があります。Realtiqueが提出文書・審査報告・10月22〜23日の分科会審議を整理した結論はこうです。注目すべき数字は0.2%ではなく — これは現在不法占有地にかかる税率と同じです — 未解決の3つの問いです。遊休地とは何か、いつから起算するのか、個人が合法的に購入し未建築の宅地も含まれるのか。10月23日午後に議員がこの3点を質し、レ・ミン・フン首相は採決前に2つの省庁へ明確化を指示しました。以下では現行税率表、土地法改正の6つの変更点、議員の「20億・200億・1,000億」の試算、そして土地保有者・越僑・外国人の3グループへの回答を整理します。両案とも草案であり変わり得ます。本記事は法的助言ではありません。
ベトナム土地法改正と遊休地課税 — 2026年10月24日時点
目次
2日間で2法案:土地法改正案(10月22日)と遊休地0.2%課税(10月23日)
2つの法案は別の会議で別の大臣が提出しましたが、狙う行為は同じです。土地を保有しながら使わないこと。下表は2つ以上の情報源で確認できた事項です。
| 法案 | 提出者・時期 | 土地保有者に関わる内容 | 今後の日程 |
|---|---|---|---|
| 土地法改正案 | 法務大臣ホアン・タイン・トゥン(首相委任)・2026年10月22日午前 | 13章112条(148条削減)、「遊休地」概念を新設、事業用地の使用遅延に累進追加納付金・60か月で回収、公示地価表+K は3年ごと、個別地価の廃止、区画ID番号と電子権利証 | 本会議10月29日・採決11月21日 |
| 税法3本の改正案(法人税・個人所得税・非農業用地使用税) | 財務大臣ゴ・ヴァン・トゥアン・2026年10月23日午前 | 第7条:遊休地・未使用地・使用遅延地に0.2%、限度額優遇なし;第9条:教育施設用地と少数民族世帯の限度内宅地を新たに免税 | 分科会10月23日・本会議11月6日・採決11月20日、可決なら2027年から |
両案の審査機関は経済財政委員会(ファン・ヴァン・マイ委員長)です。税法案について委員会は必要性に同意しつつ4点を指摘しました。(1)「使用遅延」「未使用」の定義がない、(2)不可抗力や段階承認済み事業の除外がない、(3)土地法改正案の累進追加納付金と同一の土地に2つの財政義務が重なり得る、(4)0.2%が現在0.15%を負担する層の義務を軽くしてはならない。政策根拠は土地利用効率に関する党決議21-NQ/TWです。
施行時期も重要です。税法は可決されれば2027年から、土地法改正案は10月22日の分科会で首相が述べたとおり2028年からの施行が見込まれます。ト・フイ・ヴー議員(ハノイ)は、2法の施行日がずれれば「2027年1月1日に税率はあるが課税対象がない」状態になると指摘しました — 遊休地の定義は土地法に、税率は税法にあるからです(Tuổi Trẻ 10月23日)。
遊休地0.2%課税とは — 現行税率表と並べて見る
ベトナムの非農業用地使用税(法律48/2010/QH12、2012年施行)は課税面積 × 公示地価表の㎡単価 × 税率で計算し、課税価格は5年周期で固定されます。宅地の税率は地域ごとの宅地割当限度額に応じた累進構造です。
| 土地の種類/面積区分 | 現行税率 | 2026年10月23日の提案 |
|---|---|---|
| 限度内の宅地 | 年0.03% | 据え置き |
| 限度超過3倍以下 | 年0.07% | 据え置き |
| 限度超過3倍超 | 年0.15% | 据え置き |
| 目的外使用、規定どおり使用していない土地 | 年0.15% | 委員会:この層の負担を軽減してはならない |
| 不法占有地 | 年0.2% | 据え置き |
| 遊休地・未使用地・使用遅延地 | —(独立した概念なし) | 年0.2%、限度額優遇なし |
「限度額優遇なし」とは? 通常の宅地は限度内の面積が0.03%で済み、超過分だけが0.07〜0.15%です。遊休地に分類されると全面積に0.2%がかかります — 限度内税率の約7倍です。そのため一部の議員は「7倍税」と呼びますが、絶対額は地価に比べればまだ小さいものです。
Realtiqueの試算(仮定、規模感のため): 公示地価表で㎡6,000万ドンの地域にある100㎡の宅地は課税価格60億ドン。限度内なら現行税は年約180万ドン(0.03%)、提案どおり遊休地に分類されれば年約1,200万ドン(0.2%)です。公示地価は通常実勢より低いため、実額は各省・市の地価表次第です。ホーチミン市は2024年末に調整した地価表を使っており、改正案が可決されれば3年周期に移ります。特定区画の税額ではなく例示です。
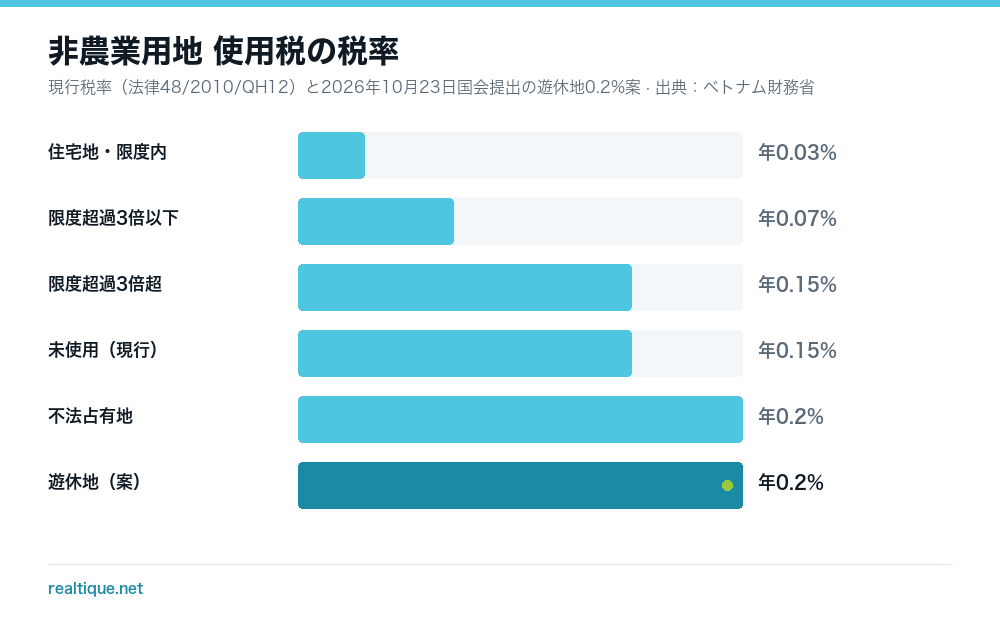
図版:Realtique・データ:非農業用地使用税法48/2010/QH12第7条、財務省の国会提出案2026年10月23日(Tuổi Trẻ、VnExpress、ベトナム政府電子新聞)
112条の土地法改正案:購入者の財布に触れる6つの変更
改正案は党決議21-NQ/TWと政府決議278/NQ-CP(2026年9月18日)に沿っています。数十の改正項目のうち、Realtiqueは土地を購入・保有する人の費用と権利に直接影響する6点を選びました(VnExpress 10月22日、Tuổi Trẻ 10月22日、政府電子新聞 10月22日)。
| # | 変更 | 改正案の内容 | 土地保有者への意味 |
|---|---|---|---|
| 1 | 公示地価表は3年ごと | 地価表と調整係数(K)を省・市人民評議会が3年ごとに決定(現行は毎年);インフラ・都市計画・行政区域・道路名の変更時は改定可 | 土地使用料、税、競売の基準価格、補償がすべてこの表に連動 → 毎年のショックは減るが、改定のたびに大きく跳ねる可能性 |
| 2 | 「個別地価」の廃止 | 個別地価と地価評価コンサルの規定を削除;国家が4原則(誠実・客観・公開・透明)で地価を決定 | 事業ごとの個別評価待ちがなくなり法的手続きは速まるが、デベロッパーの土地コストは地価表×Kに直結 |
| 3 | 「遊休地」の法的概念 | 割当・賃貸を受けたのに一定期間継続して使用しない土地として初めて法律に明記 | 0.2%課税の根拠;具体的基準は政令待ち |
| 4 | 累進追加納付金+60か月で回収 | 事業用地を使わない・遅れて使う場合、土地使用料・賃料に加えて毎年増える累進納付金;60か月超で国家が回収 | デベロッパーの負担 → 価格転嫁か、止まっていた事業の販売開始を迫る;遅延物件の契約者は工程条項を読み直すべき |
| 5 | 農地24か月放置 | 24か月超継続して使用せず、処罰後も使用しなければ回収 | 用途変更待ちで農地・郊外地を買い集めた投資家のリスクが最大 |
| 6 | 区画ID番号・電子権利証 | 全区画に全国一意の識別番号;紙と電子の権利証は同等の法的効力;データベースにある情報の再提出を求めてはならない | 越僑や遠隔地の所有者が海外から資産管理しやすくなり、名義変更・担保設定の書類が減る |
10月22日の分科会で提起されたものの未確定の論点が2つあります。第22条第3項は「土地アクセス制限区域」を全面的に政府規定に委ねていますが、ある議員は法律に基準を置き、外資法人と在外ベトナム人がこの区域の土地を使う際は国防省・公安省の意見を必須とするよう提案しました。第72条の土地回収時の補償については、最低補償率100%と、人民委員会ではなく人民評議会が係数を決める案が出ました。審査委員会は公益目的の回収は「真に必要」な場合に限り、濫用防止策を設けるべきだと強調しています。
議員が0.2%を「歯がない」と言う理由 — 20億・200億・1,000億の試算
2026年10月23日午後の分科会が、税法案を最も細かく解剖した場でした。Realtiqueは意見を税率・定義・重複の3軸で整理します。土地保有者が実際に払う額を決めるのはこの3点だからです(Tuổi Trẻ、VnExpress 10月23日)。
- 保有益に対して軽すぎる — レ・ホアン・アイン議員(ザライ)は公示地価で1兆ドンの事業用地を例にしました。0.2%の税は年20億ドン、地価が年10%上がるだけで利益は1,000億ドン、政令草案の初年度追加納付金は200億ドンで税の10倍です。0.2%は「不法占有地の税率と同じで、行為の性質に見合わない」とし、不法占有地の0.2%が「保有行動に有意な影響を与えていない」という公式総括を引用、放置年数に応じて0.2〜2%の累進とし各年の税率は国会常務委員会が定めるよう提案しました。
- 定義も起算日もない — ドアン・トゥ・ハー議員(ランソン)は、使用停止日から、期限満了日から、当局が遊休地と認定した日からのいずれで課税するのかを質し、「少し多めに税を払えば土地を持ち続けられる」という心理を生まないよう求めました。グエン・ティ・ヴィエット・ガー議員(ハイフォン)はデベロッパー起因の遅延と行政手続き・引渡し遅れ・承認済み段階工程による遅延を区別するよう求め、世帯・個人が合法的に所有する未建築の宅地が対象に含まれるのかを直接問いました。
- 土地法および銀行不良債権との重複 — ト・フイ・ヴー議員(ハノイ、アグリバンク会長)は土地法の累進納付金との二重賦課を警告し、金融機関やVAMCが担保として処分中の不動産は「売却待ちであり抱え込みではない」として除外を要請。チャン・ホアン・ガン議員(ホーチミン市)は土地を買ったがまだ建てる資金がない人に触れ、客観的理由による放置は課税せず、どれだけ放置すれば課税されるかを明確にするよう求めました。
レ・ミン・フン首相の回答(同日午後):議員の意見に賛同し、財務省と農業環境省に「遊休地・未使用地とは何か」を定義し、対象・時期・税率を区分して土地法と重複しないようにし、適用しやすく実行可能な規定にするよう指示しました。つまり11月20日に採決される文案は、10月23日提出案とまさにこの3点で変わる可能性が高いのです。
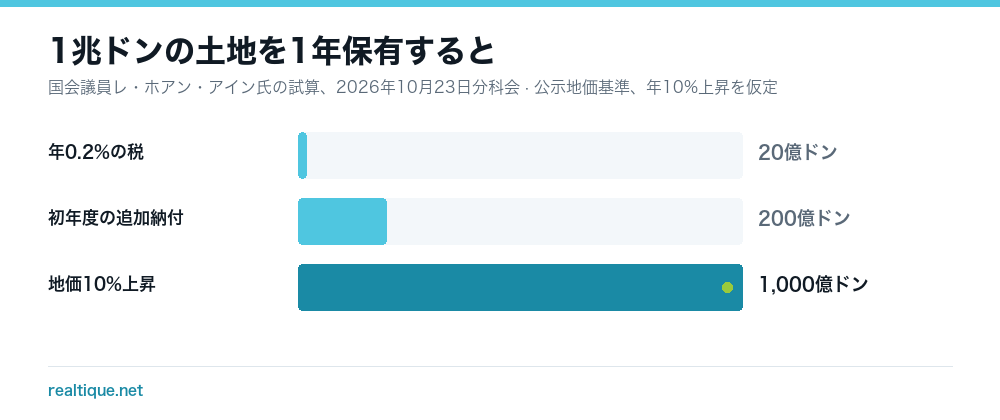
図版:Realtique・データ:国会議員レ・ホアン・アイン(ザライ)2026年10月23日分科会の試算、Tuổi Trẻ報道;200億ドンは議員が引用した政令草案の数値で確定税率ではない
未建築の宅地・ヴィラ用地の保有者:11月20日前に備える3つのシナリオ
この2日間でRealtiqueに最も多く問い合わせたのはマンション購入者ではなく、ホーチミン市と近郊に事業用地の区画、未建築のヴィラ用地、保有目的の宅地を持つ方々でした。草案が遊休地を定義していない以上、正直な答えはまだ確実には分からない、ただしシナリオは3つです。
| シナリオ | 内容 | 影響を受ける人 | 今すべきこと |
|---|---|---|---|
| A — 狭義 | 0.2%はデベロッパーに割当・賃貸された未開発の事業用地のみに適用(土地法改正案が追加納付金を説明する方式) | デベロッパー;購入者は価格と工程を通じて間接的に | 工程・引渡し遅延違約条項を再確認;60か月の起算点となる土地割当決定が何かをデベロッパーに質問 |
| B — 広義 | 世帯・個人の合法的な宅地も一定期間未建築なら適用(ヴィエット・ガー議員、チャン・ホアン・ガン議員の質問 — 未回答) | 分譲区画や、登記済みだが未建築のヴィラ用地を保有する人 | 現行地価表×0.2%で保有コストを再計算;1/500詳細計画に建築期限があるか確認 |
| C — 累進 | 放置年数に応じて0.2〜2%の範囲で税率上昇(レ・ホアン・アイン議員の提案) | 5〜10年保有して値上がりを狙う人 | 年1〜2%のコストでモデル化し、例示の年10%ではなく当該エリアの現実的な上昇率と比較 |
どのシナリオが法律になっても、Realtiqueが顧客にお伝えする3点です。第一に、どの草案でも「遊休地」は一定期間の継続的な未使用と管轄当局による認定に結び付いています — 誰も黙って課税されることはありません。建築許可申請書、設計契約、境界引渡し議事録を保管することが、土地が「使用に向けて進行中」であることを示す方法です。第二に、0.2%より怖い数字はデベロッパーへの累進追加納付金です。議員の例では初年度だけで公示地価の2%に相当します — 何年も止まっている事業のデベロッパーは販売開始か土地返還かを迫られ、これは2027〜2028年の一次供給にとって良いことであって悪いことではありません。第三に、地価表が3年周期になると、ホーチミン市の次の改定は小刻みな複数回ではなく一度の大きな一歩になり得ます。用途変更の土地使用料や土地の財政義務を近く清算する方は、新法施行前に税務署へ価格決定時点を確認してください。
越僑と外国人:この法律に触れる人、触れない人
両法案とも「土地使用者」という用語を使うため、土地使用権を持つのか、土地に付随する住宅のみを所有するのかで影響が異なります。
- ベトナム国籍を保持する越僑:国民として国内居住者と同様に土地の割当・譲受を受けます — したがって同じ非農業用地使用税を支払い、遊休地に分類されれば0.2%も適用されます。現実的なリスクはベトナムにいないため土地が使用中であることを証明しにくい点です。改正案の電子権利証と区画ID(上記6)は海外から委任・申告・納付するための道具になります。
- 国籍のないベトナム系外国人:現行2024年土地法では入国が許可されれば住宅事業内の宅地使用権などを取得でき、土地使用者になれば税の義務は同じです。新草案で別途注視すべきは「土地アクセス制限区域」に関する第22条第3項です。外資法人と在外ベトナム人について国防省・公安省の意見を必須とする提案が採用されれば、制限区域のリストが「どこで何を買えるか」を決めます。
- 外国人個人:土地の割当を受けられず、独立した土地使用権を持ちません — 所有できるのは許可された物件内のマンション・住宅のみで、棟ごと30%の枠と50年の期限内です(外国人はベトナムで不動産を買えるか(英語)、30%枠の解説(英語))。したがって0.2%の遊休地課税は外国人には直接適用されません。間接的な影響はデベロッパー経由です。着工の遅い物件は累進納付金を払うか60か月後に土地を失う可能性があるため、そうした物件で予約・契約済みの方は土地割当決定と約束された工程を確認してください。
外国人のお客様からよく受ける質問が1つ。「マンションを買って空けておいたら遊休地ですか?」 10月23日までの全草案でいいえです。「遊休地」は使用されていない土地を指し、完成後に空室のマンションを指しません。空き家への政策は別のファイルである第2住宅税の話で、まだ法案草案はありません。外国人所有者の現行の税金・手数料はベトナム不動産の税金と手数料(英語)にまとめています。
11月21日までの日程と、まだ変わり得ること
両文書とも草案のため、Realtiqueは当日に更新できるよう日程を記録しています。
| 日付 | 予定 | 変わり得ること |
|---|---|---|
| 2026年10月29日 | 土地法改正案の本会議審議 | 遊休地の定義;追加納付金の累進幅;第22条制限区域;第72条補償 |
| 2026年11月6日 | 税法3本改正案の本会議審議 | 0.2%固定か0.2〜2%累進か;不可抗力・段階事業・銀行/VAMC担保の除外;個人の未建築宅地を含むか |
| 2026年11月20日 | 税法の採決(予定) | 可決なら2027年から — ただし課税対象の定義には土地法が必要 |
| 2026年11月21日 | 土地法・住宅法・不動産事業法改正案の採決 | 土地法施行日は2028年見込み(首相10月22日)— 税法と揃える可能性 |
Realtiqueは各日程の後に本記事を更新します。同じ会期で住宅法改正案(マンションの使用期間を建物の設計寿命に連動)と不動産事業法改正案(初回支払い30%上限、最終5%を保証口座に預託)も11月21日に採決されます — 青田買いの購入者は3法を別々ではなく一緒に読む必要があります。英語の詳細分析はこちら。
よくある質問
ベトナムの遊休地0.2%課税はいつから始まりますか?
2026年10月23日に国会提出された非農業用地使用税法改正案の中の提案にすぎません。11月20日に可決されれば2027年から適用されますが、11月6日の本会議審議後に税率・基準・開始日が変わる可能性があります。
宅地を買いましたがまだ建てる余裕がありません。遊休地課税の対象ですか?
公式な回答はまだありません。10月23日の草案は遊休地を定義しておらず、議員が分科会でまさにこの質問をし、首相が財務省と農業環境省に明確化を指示しました。現行では限度内の宅地は年0.03%です。
ベトナムに土地を持つ越僑もこの税を払いますか?
ベトナム国籍を保持する越僑は国内居住者と同じ土地使用者として同じ税率表が適用され、遊休地に分類されれば0.2%も支払います。2024年土地法に基づき宅地使用権を持つ国籍のないベトナム系の方も同じ義務です。
ベトナムでマンションを所有する外国人に影響はありますか?
直接的にはありません。外国人個人は独立した土地使用権を持たず、許可された物件内のマンションのみを所有するため0.2%は適用されず、空室のマンションは遊休地ではありません。間接的な影響は、工事が遅れた物件のデベロッパーが累進納付金を払うか60か月後に土地を回収されることから生じます。
3年ごとの公示地価は税金や土地使用料に何を変えますか?
土地法改正案では、地価表と係数Kを省・市人民評議会が毎年ではなく3年ごとに公表し、これが税・手数料・土地使用料・競売基準価格・補償の基礎になります。年ごとの変動は減りますが改定時に大きく跳ねる可能性があるため、価格決定時点がより重要になります。
⚠️ 法的注記: 本記事はTuổi Trẻ、VnExpress、ベトナム政府電子新聞が報じた提出文書・審査報告・2026年10月22〜23日の分科会審議を整理したものです。両文書とも草案であり、11月20〜21日の採決前に変わる可能性があります。現行税率は非農業用地使用税法48/2010/QH12第7条を引用し、実際の税額は各省・市の地価表と限度額によって異なります。試算例はRealtiqueまたは議員による例示です。筆者は不動産アドバイザーであり弁護士ではなく、本記事は法的・税務助言ではありません。個別の事案は税務署、土地登記所または弁護士にご確認ください。
ベトナムに土地やヴィラ用地をお持ちですか、それとも新法施行前の購入をご検討ですか?
ご覧になっている区画や物件をお知らせください。土地割当決定、約束された工程、現行の地価表を確認し、草案の各シナリオでの保有コストを試算したうえで、11月21日までに修正すべき契約条項をお示しします。
💬 LINE(Grace):gacele0221
📞 Hotline / WhatsApp: +84 866 810 689