Chu Kỳ Bất Động Sản 2026 Qua Bốn Mùa Của Dòng Tiền: Thị Trường Đang Ở Mùa Nào, Người Cầm Tiền Mặt Nên Làm Gì?
Cuối năm 2026, thị trường bất động sản Việt Nam đang ở cuối mùa 2 – đầu mùa 3 của chu kỳ dòng tiền: vùng đỉnh của “tiền đắt”. Lãi vay ưu đãi phổ biến 9–13%/năm và lãi thả nổi sau ưu đãi 12–14% theo khảo sát tháng 8/2026, và tín dụng bất động sản bị kiểm soát chặt khi đã chiếm 25,5% tổng dư nợ nền kinh tế. Đó là lý do cùng lúc xuất hiện ba chuyện tưởng như mâu thuẫn: chủ đầu tư tung chính sách thanh toán giãn chưa từng có, người vay chùn tay, còn người cầm tiền mặt lại hào hứng. Cập nhật 13/11/2026: bộ số quý 3 của VARS công bố ngày 11/11 cho thấy tỷ lệ hấp thụ quý 3 rơi về 39,3% (giảm ba quý liên tiếp), lãi ưu đãi về 8,5–11% nhưng lãi thả nổi lên 13–15%, và Ngân hàng Nhà nước đã bơm 2 tỷ USD hoán đổi ngoại tệ — chi tiết ở mục cập nhật. Bài này — từ tập podcast mới của Realtique — gọi tên bốn mùa của dòng tiền, đưa bốn câu hỏi để tự đọc mùa mà không cần số liệu vĩ mô, và ba nguyên tắc cho người đang có tiền mặt.
Chu Kỳ Dòng Tiền — Việt Nam, Cập Nhật 13/11/2026
Mục lục
Nghịch lý đang diễn ra trên thị trường cuối 2026
Một mặt, hàng loạt chủ đầu tư đang tung ra những chính sách bán hàng mà vài năm trước không ai nghĩ tới: thanh toán 75% là nhận nhà, phần còn lại giãn trong 24 tháng; hoặc chỉ cần đóng 10%, phần còn lại ngân hàng giải ngân theo tiến độ. Ở Nam Sài Gòn, TT Genesis vừa công bố phương thức cố định 29 triệu đồng/tháng, hỗ trợ vay 40% với ân hạn nợ gốc 24 tháng và chiết khấu tới 8% cho khách thanh toán sớm. Nghe qua thì chưa bao giờ sở hữu một bất động sản lại dễ đến thế.
Mặt khác, lãi suất lại đang đi lên. Bài theo dõi lãi suất của Realtique ghi nhận lãi vay ưu đãi từ quanh 8–9%/năm hồi quý 2 đã lên phổ biến 9–13%, còn lãi thả nổi sau ưu đãi ở mức 12–14%, một số khoản chạm 15–16%. Một bộ phận nhà đầu tư vì thế dè dặt, trong khi một nhóm khác — phần lớn là người đang cầm tiền mặt — lại tỏ ra thích thú với thị trường lúc này.
Chủ đầu tư giãn thanh toán, người vay chùn tay, người cầm tiền mặt hào hứng. Thoạt nghe thì rối, nhưng ba hiện tượng đó đang kể cùng một câu chuyện. Đó không phải thị trường bị loạn. Đó là chỉ dấu rất cụ thể của một mùa trong chu kỳ dòng tiền — và mùa đó có tên.
Pha của dòng tiền là gì?
Pha — hay mùa — của dòng tiền là một giai đoạn của nền kinh tế được xác định bằng đúng một câu hỏi: lúc này tiền đang rẻ hay đang đắt? Tiền rẻ là lãi suất thấp, dễ vay. Tiền đắt là lãi suất cao, vay khó. Mọi thứ khác — giá tài sản, tâm lý đám đông, chính sách bán hàng của chủ đầu tư — đều là hệ quả của câu trả lời đó.
Hãy hình dung một chiếc áo. Cái áo không đổi, chỉ có mùa đổi. Sản phẩm bất động sản cũng vậy: căn hộ vẫn là căn hộ, nhưng mua đúng mùa thì thoải mái, mua sai mùa thì khổ sở. Điều nhiều người bỏ qua là biết mình đang ở mùa nào quan trọng hơn biết sản phẩm nào tốt — vì một sản phẩm tốt mà mua sai mùa thì vẫn kẹt.
Bốn mùa của dòng tiền
Có bốn mùa, xoay vòng và lặp lại, không mùa nào kéo dài mãi. Giống xuân – hạ – thu – đông: ta không đổi được mùa, chỉ đổi được chiếc áo mình mặc trong mùa đó.
- Lãi suất thấp và đang giảm
- Tín dụng dễ vay
- Giá tài sản mới nhích lên
- Đám đông còn nghi ngờ
- Hợp mùa: mua sớm, dùng đòn bẩy vừa phải
- Lãi suất bắt đầu tăng
- Vay vẫn còn dễ
- Giá tăng nhanh
- Hào hứng, sợ bỏ lỡ
- Hợp mùa: chốt lời một phần, không đuổi giá
- Lãi suất cao, gần đỉnh
- Tín dụng bị siết
- Giá chững, chọn lọc
- Lo sợ, có người bán tháo
- Hợp mùa: tiền mặt có giá, chọn lọc kỹ, ưu tiên ở thật và pháp lý sạch
- Lãi suất bắt đầu giảm lại
- Tín dụng nới ra
- Giá đi ngang, bề ngoài còn u ám
- Dòng tiền thông minh quay lại
- Hợp mùa: giải ngân có chọn lọc trước khi đám đông quay lại
Bốn câu hỏi để tự đọc mùa — không cần số liệu vĩ mô
Không phải ai cũng đọc được báo cáo vĩ mô, và thật ra cũng không cần. Chỉ cần trả lời bốn câu hỏi, mỗi câu đều có thể tự quan sát từ báo chí, ngân hàng và chính khu vực mình đang quan tâm. Ghép bốn câu trả lời lại, bạn có chỉ dấu về mùa hiện tại.
1 | Lãi suất đang tăng hay giảm? Nhìn lãi tiết kiệm và lãi vay mua nhà niêm yết. | Cập nhật 13/11/2026: Vẫn tăng: ưu đãi 8,5–11%, thả nổi 13–15% (VARS, quý 3); lợi suất 10 năm của Mỹ lên 5,125% và thị trường đặt cược cao vào một lần Fed nâng nữa ngày 9/12. |
2 | Ngân hàng cho vay dễ hay khó? Nghe tin room tín dụng bất động sản đang siết hay nới. | Cập nhật 13/11/2026: Vẫn siết ở đầu ra (tín dụng BĐS chiếm 25,5% tổng dư nợ cuối 6/2026), nhưng đầu vào dịu hơn: NHNN hoán đổi 2 tỷ USD kỳ hạn 6 tháng, phí 2,25%. |
3 | Giá tài sản tăng nóng hay chững lại? Nhìn giá rao bán thực tế ở khu mình quan tâm. | Cập nhật 13/11/2026: Giá chưa lùi (bình quân căn hộ TP.HCM 88,3 tr/m², quý 3 — VARS) nhưng hấp thụ quý 3 chỉ 39,3%, giảm ba quý liên tiếp. |
4 | Đám đông hào hứng hay lo sợ? Nghe bạn bè, người xung quanh nói về nhà đất. | Cập nhật 13/11/2026: Vẫn chia đôi, và đã lan xuống chuỗi phân phối: 65% doanh nghiệp môi giới bị nợ phí 6–12 tháng (VARS). |
Việt Nam cuối 2026 đang ở mùa nào?
Câu 1 — lãi suất đang tăng. Theo khảo sát DXS-FERI tháng 8/2026, lãi vay bất động sản phổ biến 12–14%/năm sau ưu đãi, một số khoản thả nổi 15–16%; các gói ưu đãi năm đầu niêm yết quanh 9–13% thay vì 8–9% như quý 2. Rạng sáng 17/09, Fed nâng lãi suất lần đầu kể từ 2023 lên 3,75–4,00%, kéo lợi suất trái phiếu Mỹ lên cao nhất từ 2007 — tức là tiền trên thế giới cũng chưa rẻ lại. (Cập nhật 12/11/2026: lợi suất 10 năm của Mỹ lên 5,125% và thị trường đang đặt cược rất cao vào một lần nâng lãi suất nữa ngày 9/12 — xem mục cập nhật bên dưới.)
Câu 2 — tín dụng đang bị kiểm soát. Đến cuối tháng 6/2026, dư nợ tín dụng bất động sản đạt 5,146 triệu tỷ đồng, tăng 8,3% so với cuối 2025 và chiếm 25,5% tổng dư nợ nền kinh tế. Ngân hàng Nhà nước phát tín hiệu kiểm soát chặt tín dụng vào lĩnh vực này, các ngân hàng ưu tiên nhu cầu ở thực; từ 2026 cách tính tín dụng bất động sản cũng được điều chỉnh kỹ thuật, tách riêng dư nợ nghỉ dưỡng, khách sạn. Một phần tư dư nợ nền kinh tế nằm ở bất động sản — đó là lý do room không thể cứ nới mãi.
Câu 3 — giá tăng nhưng chọn lọc. Số liệu CBRE quý 2/2026 cho thấy giá sơ cấp căn hộ TP.HCM đã lên quanh 76 triệu đồng/m², từ 67 triệu hồi quý 3/2025, với tỷ lệ hấp thụ vẫn cao ở các dự án mở bán mới (điều này đã đảo chiều trong quý 3: tỷ lệ hấp thụ rơi về 39,3% — xem mục cập nhật 13/11 bên dưới). Nhưng sức mua đang dồn vào sản phẩm có pháp lý rõ và chính sách tốt, còn thị trường thứ cấp chững lại — đúng kiểu của giai đoạn cuối tăng trưởng nóng.
Câu 4 — tâm lý chia đôi. Người phụ thuộc vào vay ngân hàng dè dặt, người có sẵn tiền mặt thì hào hứng. Bạn có thể tự kiểm chứng câu này ở chính khu vực mình ở: giá chuyển nhượng đang ra sao, và bạn bè xung quanh đang nói về nhà đất với giọng lo hay giọng háo hức.
Ghép lại: thị trường đang ở cuối mùa 2 và bắt đầu chuyển sang mùa 3 — vùng đỉnh của tiền đắt. Đây không mâu thuẫn với nhận định TP.HCM đã qua đáy và bước vào chu kỳ phục hồi mà Realtique đưa ra hồi tháng 8: phục hồi là chuyện của sản phẩm và hạ tầng, còn mùa tiền đắt là chuyện của chi phí vốn. Hai thứ có thể cùng tồn tại — và chính sự cùng tồn tại đó tạo ra nghịch lý ở đầu bài.
Cập Nhật 13/11/2026: Quý 3 Đã Có Số — Hấp Thụ Rơi Về 39,3%
Khi bài này lên ngày 05/10/2026, số liệu mới nhất còn là của quý 2. Tại Diễn đàn Bất động sản 2026 ngày 11/11 (CafeF tường thuật 12/11), Hội Môi giới Bất động sản Việt Nam (VARS) đã công bố bộ số quý 3. Bộ số này làm rõ hơn chứ không lật ngược cách đọc mùa ở trên — nhưng nó sửa một chi tiết quan trọng mà bài đã viết theo số quý 2.
Nguồn cung không thiếu. Chín tháng đầu 2026 ghi nhận hơn 104.400 sản phẩm mở bán mới, tăng 21,5% so với cùng kỳ 2025, nối tiếp mạch 81.440 sản phẩm năm 2024 và 128.678 sản phẩm năm 2025 — trong khi giai đoạn 2021–2023 mỗi năm chỉ khoảng 48.000–55.000 sản phẩm.
Nhưng sức hấp thụ hụt hơi. Chín tháng chỉ có khoảng 55.000 giao dịch sản phẩm mới. Riêng quý 3 đạt 12.520 giao dịch, tương ứng tỷ lệ hấp thụ khoảng 39,3% trên nguồn cung mở bán mới của chính quý đó — bằng khoảng một nửa lượng giao dịch quý 3/2025 và là mức thấp nhất kể từ đầu 2025. VARS cho biết tỷ lệ hấp thụ đã giảm ba quý liên tiếp.
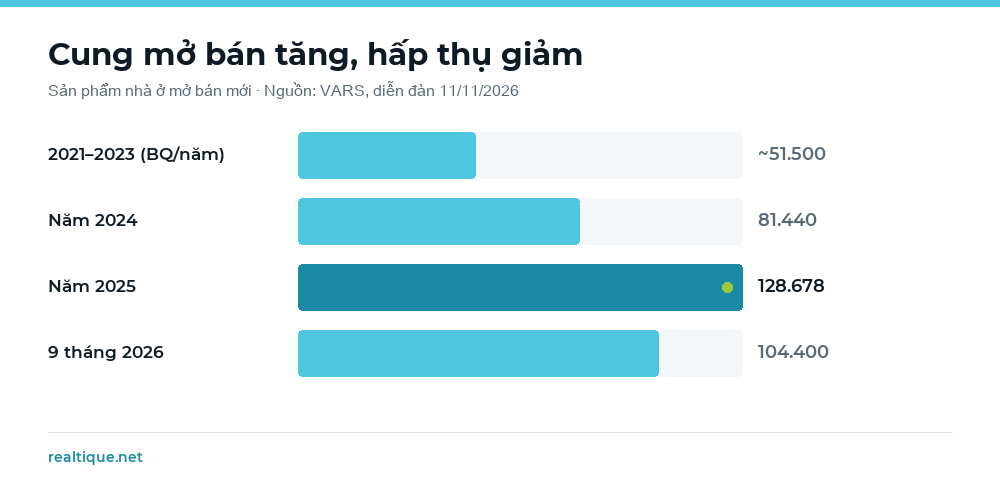
Cung mở bán mới liên tục tăng trong khi lượng giao dịch không theo kịp. Đồ hoạ: Realtique · Số liệu: VARS, quý III/2026.
Giá chưa lùi. Giá bán bình quân căn hộ quý 3/2026 theo VARS ở mức khoảng 88,3 triệu đồng/m² tại TP.HCM, 79,3 triệu tại Hà Nội và 68,9 triệu tại Đà Nẵng. So với quý 1/2019, ba mức này lần lượt cao hơn khoảng 69,8%, 97% và 76,2%. Riêng Hà Nội, căn hộ cao cấp và siêu cao cấp chiếm gần 70% nguồn cung mới trong quý 3, còn phân khúc bình dân gần như vắng bóng — tức là một phần của “giá bình quân cao” đến từ cơ cấu rổ hàng, không chỉ từ việc mỗi căn đắt lên.
Chi phí vay chưa rẻ lại. Khảo sát quý 3 của VARS ghi nhận lãi vay mua nhà phổ biến 8,5–11%/năm trong thời gian ưu đãi, sau đó thả nổi có thể lên 13–15%/năm tuỳ tổ chức tín dụng. So với khảo sát DXS-FERI tháng 8 (ưu đãi 9–13%, thả nổi 12–14%) thì đáy của lãi ưu đãi có dễ thở hơn, nhưng trần của lãi thả nổi lại nhích lên — và lãi thả nổi mới là phần quyết định bài toán dòng tiền từ năm thứ hai trở đi.
Mùa tiền đắt đã lan xuống cả chuỗi phân phối. Theo khảo sát hội viên của VARS giai đoạn 2025–2026, khoảng 65% doanh nghiệp môi giới nhận phí chậm 6–12 tháng, và khoảng 25% khoản hoa hồng bị treo hơn một năm hoặc phát sinh tranh chấp. Khi bên bán hàng cũng bị nợ phí, đó là chỉ dấu dòng tiền đang tắc ở nhiều khâu cùng lúc, không riêng khâu người mua.
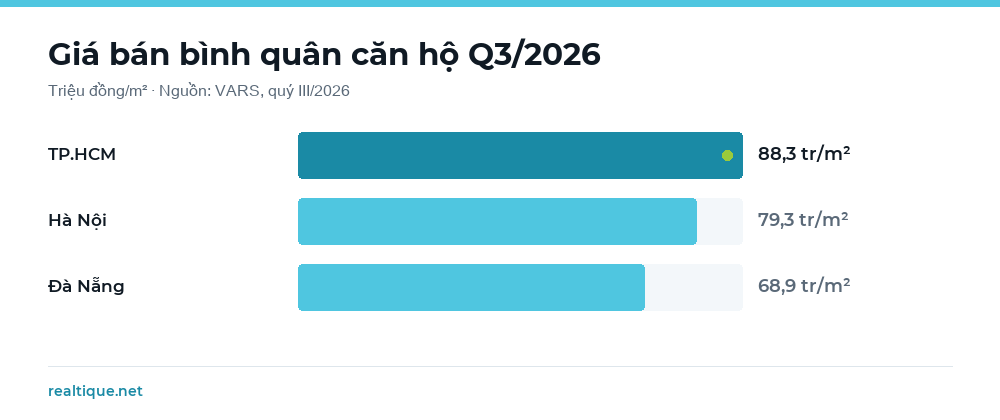
Giá bán bình quân căn hộ quý III/2026. Đồ hoạ: Realtique · Số liệu: VARS.
Chỗ nứt đầu tiên nằm ở đầu vào chi phí vốn. Ngày 12/11, Ngân hàng Nhà nước cho biết đã triển khai nghiệp vụ hoán đổi ngoại tệ quy mô 2 tỷ USD, kỳ hạn 6 tháng, chi phí 2,25%; riêng ngày 9/11 có gần 50.000 tỷ đồng được cung ứng thêm cho hệ thống ngân hàng. Đại diện Vụ Chính sách tiền tệ cho biết lãi suất hoán đổi kỳ hạn 6 tháng trên thị trường liên ngân hàng đã giảm về mức tương đương mức NHNN chào, các kỳ hạn từ 3 tháng trở lên cũng có xu hướng giảm. Khoản này đáo hạn vào tháng 5/2027, tức bao trùm cả kỳ quyết toán 31/12/2026 lẫn kỳ tín dụng dịp Tết Nguyên đán.
Cần đọc đúng phạm vi của tín hiệu này: nó hạ chi phí vốn của ngân hàng, chưa phải lãi vay mua nhà của người vay cuối cùng. Khoảng cách giữa hai thứ đó thường là vài quý, và theo định hướng điều hành, có thể thay đổi.
Chiều ngược lại, tiền bên ngoài vẫn đang đắt lên. Ngày 12/11, lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm — thước đo tham chiếu của lãi vay mua nhà tại Mỹ — tăng hơn 13 điểm cơ bản lên 5,125%; kỳ hạn 2 năm lên 4,879% và 30 năm lên 5,449%. Chỉ số đồng USD lên vùng 103, cao nhất khoảng 19 tháng. Sau số liệu lạm phát tháng 10 của Mỹ nóng hơn dự báo, công cụ FedWatch của CME cho thấy thị trường đang đặt cược rất cao vào một lần nâng lãi suất nữa trong cuộc họp 9/12 — các bản tin ngày 10–12/11 ghi khoảng 85–100% tuỳ thời điểm chốt số — và Goldman Sachs đã thêm một lần nâng nữa vào dự báo. Đây là kỳ vọng thị trường, chưa phải quyết định đã ban hành.
Vì sao nghịch lý ấy khớp với mùa này
Khi tiền đắt, người mua phụ thuộc vào vay ngân hàng gần như không vay được, hoặc vay với chi phí làm hỏng bài toán. Chủ đầu tư buộc phải lấy chính sách thanh toán ra bù: giãn tiến độ, đóng ít nhận nhà, hỗ trợ lãi suất, ân hạn nợ gốc. Chính sách càng giãn chưa từng có, càng cho thấy bên bán đang phải nhường người mua nhiều hơn.
Nhóm nhà đầu tư thích thú mà bài nhắc ở đầu, đa phần là người đang cầm tiền mặt. Họ không phụ thuộc lãi vay, và họ hiểu rằng ở mùa này bên bán sẵn sàng ngồi xuống thương lượng hơn hẳn lúc thị trường nóng. Cùng một thị trường, người vay thấy khó, người có tiền mặt thấy dễ thở — không có gì mâu thuẫn, chỉ là hai người đứng ở hai vị thế khác nhau trong cùng một mùa. (Riêng với người vẫn cần vay, hãy đọc kỹ cơ chế ân hạn nợ gốc trước khi ký, vì đó là chỗ dòng tiền hay vỡ ở năm thứ ba.)
Ở đỉnh tiền đắt, người cầm tiền mặt nên làm gì?
Đây là mùa của sự chọn lọc, không phải mùa xuống tiền theo đám đông. Ba nguyên tắc để tự bảo vệ mình:
Cùng một hành động, đúng ở mùa này nhưng sai ở mùa khác
Nguyên tắc chung của chu kỳ: không có hành động nào đúng ở mọi mùa. Gửi tiết kiệm ở mùa tiền đắt là khôn vì lãi cao; nhưng khi tiền bắt đầu rẻ mà vẫn ôm tiết kiệm thì lại bỏ lỡ. Với bất động sản cũng vậy: mùa tăng nóng người ta tranh nhau mua, còn mùa thắt chặt phải chọn lọc kỹ, ưu tiên nhu cầu ở thật.
Vì thế, đừng hỏi “sản phẩm nào tốt” trước. Hãy hỏi “mình đang ở mùa nào” trước, rồi mới chọn hành động cho hợp. Và nhớ rằng mùa 3 không kéo dài mãi: mùa 4 — khi lãi suất bắt đầu hạ, tín dụng nới ra, bề ngoài còn u ám — chính là lúc dòng tiền thông minh quay lại. Ai chọn lọc đúng ở mùa 3 sẽ bước vào mùa 4 với vị thế tốt nhất.
Dự án nào đang có chính sách “hợp mùa”?
Điểm chung của những dự án đáng xem lúc này là chủ đầu tư dùng chính sách để bù cho chi phí vốn của người mua, trên nền pháp lý rõ ràng. TT Genesis (Nhà Bè, liên doanh Việt – Nhật) với lịch đóng cố định 29 triệu/tháng và ân hạn gốc 24 tháng; Imperia Sensa Park (khu Đông, MIK Group) với nhiều phương án thanh toán theo tiến độ kèm chiết khấu; Palm River (Palm City, ven sông cạnh Thủ Thiêm) đang ở giai đoạn booking với bộ chính sách của chủ đầu tư. Realtique có sẵn bảng phân tích từng dự án theo đúng bốn câu hỏi trong bài — pháp lý, chính sách, vị thế thương lượng và loại căn nên nhắm — để bạn chọn đúng áo cho đúng mùa.
Câu Hỏi Thường Gặp
Chu kỳ bất động sản gồm mấy pha?
Nhìn theo dòng tiền, có bốn mùa xoay vòng: tiền rẻ (phục hồi) → tiền đắt khởi động (tăng trưởng nóng) → đỉnh tiền đắt (thắt chặt) → chuyển giao (hạ nhiệt). Mỗi mùa được xác định bởi lãi suất, độ dễ vay, diễn biến giá và tâm lý đám đông; không mùa nào kéo dài mãi.
Làm sao biết thị trường đang ở mùa nào mà không cần số liệu vĩ mô?
Trả lời bốn câu hỏi: lãi suất đang tăng hay giảm; ngân hàng cho vay dễ hay khó; giá tài sản tăng nóng hay chững; đám đông hào hứng hay lo sợ. Ghép bốn câu trả lời lại là có chỉ dấu về mùa hiện tại.
Lãi suất đang tăng, có nên mua nhà lúc này không?
Tuỳ vị thế của bạn. Người phụ thuộc vào vay ngân hàng nên thận trọng vì lãi thả nổi 13–15% theo khảo sát VARS quý 3/2026 làm hỏng bài toán dòng tiền. Người có sẵn tiền mặt lại đang ở mùa thuận lợi để chọn lọc, vì bên bán sẵn sàng thương lượng và chính sách thanh toán đang rất giãn; vẫn ưu tiên nhu cầu ở thật và pháp lý sạch.
Chủ đầu tư giãn thanh toán chưa từng có có phải dấu hiệu thị trường xấu?
Không hẳn. Đó là phản ứng tự nhiên của bên bán khi tiền đắt: người mua khó vay nên chủ đầu tư dùng chính sách để bù. Chính sách càng giãn càng cho thấy bên bán đang nhường người mua — tức là vị thế thương lượng đang nghiêng về người có tiền.
Khi nào tiền rẻ quay lại?
Không ai đảm bảo được thời điểm. Các dự báo trong nước hiện nghiêng về việc lãi suất còn neo cao tới giữa 2027. Dấu hiệu của mùa 4 là lãi suất bắt đầu giảm, tín dụng nới ra trong khi bề ngoài thị trường còn u ám — đó là lúc dòng tiền thông minh quay lại trước đám đông.
Tỷ lệ hấp thụ quý 3/2026 là 39,3% — con số này nói lên điều gì?
Đó là tỷ lệ giao dịch trên nguồn cung mở bán mới của riêng quý 3 (12.520 giao dịch), theo VARS công bố ngày 11/11/2026 — bằng khoảng một nửa lượng giao dịch quý 3/2025 và là mức thấp nhất kể từ đầu 2025, giảm ba quý liên tiếp. Nó xác nhận thị trường vẫn ở vùng đỉnh của tiền đắt: nguồn cung ra đều nhưng sức mua không theo kịp. Lưu ý 39,3% tính trên rổ hàng mở bán trong quý 3, không phải trên 104.400 sản phẩm của cả chín tháng.
Ngân hàng Nhà nước bơm 2 tỷ USD hoán đổi ngoại tệ, lãi vay mua nhà có giảm ngay không?
Không giảm ngay. Nghiệp vụ hoán đổi ngoại tệ kỳ hạn 6 tháng chi phí 2,25% công bố ngày 12/11/2026 hạ chi phí vốn đầu vào của ngân hàng và đã kéo lãi suất hoán đổi liên ngân hàng xuống, nhưng độ trễ tới lãi vay của người mua nhà thường là vài quý. Cùng lúc, lợi suất trái phiếu Mỹ kỳ hạn 10 năm lên 5,125% ngày 12/11 và thị trường đang đặt cược cao vào một lần Fed nâng lãi suất nữa ngày 9/12, nên chi phí vốn quốc tế vẫn đi lên. Đây là định hướng điều hành, có thể thay đổi.
Bài viết là góc nhìn thị trường của Realtique, không phải tư vấn đầu tư; đầu tư luôn có rủi ro và không ai đảm bảo chắc chắn điều gì. Số liệu theo nguồn công bố tại thời điểm viết (05/10/2026): DXS-FERI (lãi suất, 8/2026), Ngân hàng Nhà nước và VnEconomy/VTV (dư nợ tín dụng bất động sản cuối 6/2026), CBRE Vietnam (giá sơ cấp quý 2/2026), Bloomberg/CNBC (Fed 17/09/2026). Bổ sung 13/11/2026: VARS — Hội Môi giới Bất động sản Việt Nam, công bố tại Diễn đàn Bất động sản 2026 ngày 11/11/2026 (nguồn cung, giao dịch, tỷ lệ hấp thụ, giá bình quân, lãi vay, khảo sát phí môi giới), CafeF tường thuật 12/11/2026; Ngân hàng Nhà nước qua Báo Điện tử Chính phủ 12/11/2026 (hoán đổi ngoại tệ 2 tỷ USD); CNBC 12/11/2026 (lợi suất trái phiếu Mỹ, FedWatch) và các bản tin Reuters đăng lại 10–12/11/2026 (chỉ số USD). Mức xác suất nâng lãi suất của Fed là kỳ vọng thị trường tại thời điểm chốt số, không phải quyết định đã ban hành.
TT Genesis khai trương WOW Center: giá từ 69 triệu/m², đợt 1 ngày 24/10
Xem chi tiết →
Lãi suất vay neo cao đến hết 2026: người mua nhà nên làm gì?
Xem chi tiết →
Bất động sản TP.HCM 2026 đã vào chu kỳ phục hồi chưa? Đọc dòng vốn để trả lời
Xem chi tiết →
Ân hạn nợ gốc là gì? Bẫy dòng tiền khi vay mua nhà
Xem chi tiết →Nhận bảng phân tích dự án theo đúng “bốn câu hỏi đọc mùa”
Cho Realtique biết ngân sách, khu vực và bạn đang cầm tiền mặt hay cần vay — chúng tôi gửi danh sách dự án pháp lý sạch, chính sách thanh toán tốt nhất mùa này và loại căn nên nhắm.
📞 Hotline: +84 866 810 689