Lãi Suất Vay Neo Cao Đến Hết 2026: Người Mua Nhà Nên Làm Gì?
Vay mua nhà tại Việt Nam năm 2026 đắt hơn rõ rệt so với một năm trước. Sau giai đoạn lãi suất thấp hậu đại dịch, các ngân hàng đã điều chỉnh tăng: nhiều nhà băng hiện niêm yết lãi vay mua nhà khoảng 9–11,5%/năm sau khi hết ưu đãi, với mức ưu đãi cố định khoảng 6–7,5% cho 6–24 tháng đầu. Lãi gửi cũng nhích lên — phổ biến 7–8% cho kỳ hạn 12 tháng, một số ngân hàng cao hơn — và chính điều này đẩy lãi cho vay tăng theo. Bài viết này giải thích vì sao lãi suất neo cao, chi phí thực tế với người mua là bao nhiêu, và những bước đi quan trọng nhất khi đồng tiền đang đắt.
Cập nhật 01/11/2026: Thống đốc NHNN công bố trước Quốc hội ngày 31/10 — tín dụng bất động sản tăng 9,84%, thấp hơn tín dụng toàn hệ thống 12,27%; lãi suất huy động tăng 1,42 điểm trong khi lãi cho vay tăng 0,99 điểm. Xem mục Cập Nhật 01/11/2026 bên dưới.
Lãi Suất Vay Nhìn Trong 30 Giây
Mục lục
Chuyện Gì Đang Xảy Ra Với Lãi Suất
Thông điệp chính rất đơn giản: giai đoạn tiền rẻ tạm thời khép lại. Cuối 2025 sang 2026, nhiều ngân hàng thương mại đã nâng lãi suất cho vay bình quân hơn một điểm phần trăm khi chi phí huy động vốn tăng. Ghi nhận trên thị trường cho thấy có những nhà băng có lãi suất cho vay bình quân tăng mạnh chỉ sau vài quý, và lãi vay kinh doanh ở mức 7,5–9%. Với người mua nhà, con số đáng lưu tâm nhất là lãi suất thả nổi sau ưu đãi — vì đó là mức áp dụng cho phần lớn thời gian vay.
Hai đặc điểm của khoản vay mua nhà tại Việt Nam khiến điều này đặc biệt quan trọng:
- Lãi ưu đãi chỉ là tạm thời. Khoản vay quảng cáo 6,5% thường chỉ cố định 6–24 tháng đầu. Sau đó lãi thả nổi theo lãi suất tham chiếu cộng biên độ — thường rơi vào vùng 10–11,5% trong bối cảnh hiện nay.
- Thời điểm đảo lãi có thể gây sốc. Người mua dự trù theo mức trả ưu đãi dễ bị hụt hẫng khi lãi suất đảo lên. Tính toán theo lãi suất sau ưu đãi ngay từ đầu là cách an toàn hơn.
Vì Sao Lãi Suất Neo Cao Suốt 2026
Có nhiều lực đẩy giữ chi phí tín dụng ở mức cao, và không yếu tố nào đảo chiều trong một sớm một chiều:
- Cạnh tranh huy động vốn. Ngân hàng cần tiền gửi để cho vay; để hút người gửi, họ phải đưa lãi suất huy động hấp dẫn. Lãi huy động cao lập tức đẩy lãi cho vay lên.
- Nhu cầu vốn lớn. Việt Nam đang tài trợ một loạt dự án hạ tầng — metro, vành đai, cao tốc, sân bay — song song với nhu cầu tín dụng doanh nghiệp mạnh. Khi nền kinh tế cần vay nhiều, giá vốn tăng.
- Nền lãi suất toàn cầu cao. Việt Nam không định lãi suất biệt lập; lãi suất cao ở các nền kinh tế lớn giới hạn dư địa giảm lãi trong nước nếu không muốn gây áp lực lên tỷ giá.
- Kiểm soát lạm phát. Giữ lãi suất thực dương là một phần của việc bảo vệ đồng tiền và ổn định giá cả.
Giới quan sát nhìn chung dự báo lãi suất tiếp tục neo cao trong suốt 2026 thay vì giảm nhanh. Với người mua, giả định hợp lý là chi phí vay còn đắt trong ngắn hạn — và cấu trúc giao dịch theo hướng đó.
Lãi Cao Thực Chất Tốn Kém Bao Nhiêu
Hãy xét một khoản vay 2 tỷ đồng trong 20 năm — con số thực tế cho một căn hộ tầm trung:
Trong năm ưu đãi (~6,5%) → khoảng 15 triệu đồng/tháng
Sau khi đảo lãi (~10,5%) → khoảng 20 triệu đồng/tháng
Phần chênh → khoảng 5 triệu đồng/tháng trong suốt phần còn lại của khoản vay
5 triệu đồng/tháng tương đương khoảng 60 triệu/năm — và kéo dài nhiều năm. Con số này lớn hơn nhiều khoản chiết khấu giá nhỏ mà người mua thường thương lượng. Trong môi trường lãi cao, cấu trúc tài chính và lịch thanh toán có thể quan trọng hơn cả giá niêm yết.
Cập Nhật 08/2026: Lãi Vay Phổ Biến 12–14%, Một Số Khoản Thả Nổi Chạm 16%
Số liệu tháng 8/2026 xác nhận kịch bản nêu ở các phần trên: lãi vay chưa hạ nhiệt. Theo báo cáo của Viện Nghiên cứu Kinh tế – Tài chính – Bất động sản Dat Xanh Services (DXS-FERI), lãi suất cho vay bất động sản hiện phổ biến ở mức 12–14%/năm, và một số khoản vay theo cơ chế thả nổi đã lên tới 15–16%/năm. DXS-FERI dự báo mặt bằng lãi suất tiếp tục neo cao trong 6 tháng cuối năm 2026.
Khảo sát đầu tháng 8/2026 cho thấy khoảng cách giữa lãi ưu đãi và lãi thực trả ngày càng rộng — đây mới là con số cần nhìn:
- VIB: cố định 9,5–12%/năm tuỳ kỳ hạn, sau ưu đãi điều chỉnh theo chính sách ngân hàng, có thể dao động 12–14%/năm.
- OCB: 10,75%/năm nếu cố định 6 tháng đầu, hoặc 11,5%/năm nếu cố định 12 tháng; sau đó tính theo lãi suất cơ sở kỳ hạn 13 tháng cộng biên độ 3,25–3,5% — có thể vượt 14%/năm khi lãi suất cơ sở ở vùng cao.
- VPBank: quảng bá từ 4,6%/năm, nhưng lãi thực tế theo khảo sát dao động 6,9–12,3%/năm tuỳ điều kiện và kỳ hạn.
Riêng nhà ở xã hội có mặt bằng riêng: 6,5%/năm trong 5 năm đầu và 7,5%/năm trong 10 năm tiếp theo, áp dụng cho khoản vay từ 01/07 đến hết 31/12/2026 — thấp hơn đáng kể so với vay thương mại, nhưng không áp dụng cho phân khúc căn hộ thương mại.
Đọc con số này thế nào khi đi mua nhà? Điều quan trọng không phải mức ưu đãi in trên tờ rơi mà là biên độ cộng vào lãi suất cơ sở sau ưu đãi — chính con số này quyết định kỳ trả nợ năm thứ hai trở đi. Khi chọn dự án, hãy so sánh chính sách ân hạn gốc/hỗ trợ lãi của chủ đầu tư với kịch bản thả nổi 14–16%, thay vì với mức ưu đãi năm đầu.
👉 Xem thêm: Ân hạn nợ gốc là gì? Bẫy dòng tiền khi vay mua nhà.
Cập Nhật 22/08: Ngưỡng 9% Của Người Mua & Dự Báo Neo Cao Tới Giữa 2027
Hai dữ kiện mới bổ sung cho bức tranh ở trên — một từ phía người vay, một từ phía dự báo. Cả hai đều đẩy kết luận đi xa hơn mốc “hết 2026”.
1. Người mua đã tự đặt ra ngưỡng: 9%/năm
Khảo sát của Batdongsan.com.vn cho kết quả rất rõ về ngưỡng chịu đựng:
• 84% người được khảo sát sẵn sàng vay ngân hàng để mua nhà.
• 81% chỉ sẵn sàng vay khi lãi suất dưới 9%/năm.
• 91% chỉ chấp nhận vay dưới 50% giá trị tài sản.
Đặt cạnh mặt bằng thực tế — lãi phổ biến 11–13%/năm, sau khi hết ân hạn lên 14–15%/năm — khoảng cách giữa mức người mua chấp nhận và mức thị trường đang chào là 2 đến 6 điểm phần trăm. Đây là lý do cơ học khiến thanh khoản chậm, không phải vì thiếu nhu cầu.
Con số đáng chú ý nhất lại là 91%. Nó cho thấy thị trường đang tự dịch chuyển sang mua bằng vốn tự có: đa số người mua chỉ muốn vay dưới một nửa giá trị căn nhà. Với một căn hộ 5 tỷ đồng, điều đó nghĩa là cần chuẩn bị từ 2,5 tỷ tiền mặt trở lên — và bài toán không còn nằm ở chỗ “lãi suất bao nhiêu” mà ở chỗ “tiến độ thanh toán có giãn đủ để mình gom vốn không”.
2. Dự báo mới: neo cao có thể kéo tới hết quý II/2027
Bài này ban đầu đặt mốc “neo cao đến hết 2026” theo dự báo của DXS-FERI. Dự báo tháng 8/2026 của ông Đinh Minh Tuấn (Batdongsan.com.vn) kéo mốc đó xa hơn: lãi suất khó giảm trong ngắn hạn và có thể duy trì ở vùng cao tới hết quý II/2027. Bốn nguyên nhân được nêu: tăng trưởng tín dụng tăng tốc, áp lực tỷ giá, lạm phát, và nhu cầu huy động vốn của các ngân hàng.
Ở chiều ngược lại, một số ngân hàng công bố mức thấp hơn mặt bằng chung trong tháng 8/2026: TPBank 10,95%/năm, OCB 10,78%/năm, BVBank 10,45%/năm. Nhưng đây là mức công bố — vẫn cần đọc kỹ thời gian cố định và biên độ thả nổi sau ưu đãi, đúng như phần so sánh ở trên đã chỉ ra.
3. Điều này đổi gì trong cách chọn nhà?
Nếu mốc neo cao thật sự kéo tới giữa 2027, chiến lược “chờ lãi suất giảm rồi mua” là chờ thêm khoảng 3 quý nữa — trong khi giá sơ cấp ở các dự án trung tâm vẫn đang tăng. Thực tế đó đẩy trọng tâm sang ba việc: (1) ưu tiên dự án có chính sách thanh toán giãn hoặc ân hạn gốc dài; (2) tính sẵn dòng tiền cho kịch bản lãi thả nổi 14–15%/năm chứ không phải mức ưu đãi năm đầu; (3) giữ tỷ lệ vay dưới 50% giá trị tài sản như đa số người mua đang làm.
Nguồn: Khảo sát Batdongsan.com.vn (Tiền Phong, Duy Quang, 27/07/2026) · Vietstock (Thanh Tú, 03/08/2026) · DXS-FERI. Dự báo lãi suất có thể thay đổi theo điều hành chính sách tiền tệ — xem hộp lưu ý cuối bài.
Lưu ý: các mức lãi suất trên là khảo sát tại thời điểm tháng 8/2026 và thay đổi theo từng ngân hàng, từng hồ sơ, từng thời điểm. Bài viết không phải tư vấn tài chính hay tín dụng — hãy yêu cầu ngân hàng cung cấp bảng tính dòng tiền đầy đủ trước khi ký hợp đồng.
Cập Nhật 17/09/2026: Fed Tăng Lãi Suất Lần Đầu Từ 2023 — Ba Bộ Số Mới Cùng Chiều Với Người Vay Mua Nhà
Ba tuần sau bản cập nhật 22/08, có ba bộ số mới — một từ Mỹ, hai từ trong nước — và cả ba đều đẩy về cùng một phía: tiền còn đắt lâu hơn.
1. Fed tăng lãi suất lần đầu kể từ tháng 7/2023. Rạng sáng 17/09 (giờ Việt Nam), Cục Dự trữ Liên bang Mỹ nâng lãi suất điều hành 25 điểm cơ bản lên 3,75–4,00%, phiếu thuận 12-0; Chủ tịch Kevin Warsh nói thẳng “lạm phát quá cao và đã quá lâu”. Biểu đồ dot plot cho thấy 16/18 thành viên muốn thêm ít nhất một lần tăng nữa trong 2026 (12 người: +25 điểm, 4 người: +50 điểm), không có lần tăng nào cho 2027 và chỉ hạ dần từ 2028. Thị trường trái phiếu phản ứng ngay: lợi suất 2 năm chạm 4,73%, lợi suất 10 năm đóng cửa quanh 5,01% — cao nhất từ 2007; chỉ số USD tăng 0,65%, vàng và bạc rơi khoảng 100 USD/oz (Bloomberg, CNBC, Yahoo Finance 16/09).
Nghĩa là gì với Việt Nam? Sáng 17/09, tỷ giá trung tâm lên 25.632 VND/USD, Vietcombank và BIDV niêm yết 25.805–26.185 (+30 đồng); Techcombank đã nâng lãi suất cơ sở cho vay cao nhất lên 13%/năm từ 15/09 (Bnews 17/09). Chuỗi truyền dẫn quen thuộc là tỷ giá → thanh khoản và lãi liên ngân hàng → lãi huy động → lãi cho vay, mất vài tháng chứ không phải vài ngày (Dân trí 12/09). Điểm mấu chốt: khi Fed còn nghiêng về tăng, Ngân hàng Nhà nước gần như không có dư địa hạ lãi suất mà không đánh đổi bằng tỷ giá — mốc “neo cao tới hết quý II/2027” ở mục trên vì thế vững hơn, không yếu đi.
2. Phía chủ đầu tư: vốn vay phình nhanh, lãi phát hành 11,4%. Theo S&I Ratings (VnExpress 12/09, CafeF 13/09), dư nợ vay của các doanh nghiệp bất động sản niêm yết tăng thêm 60.897 tỷ trong một quý lên 360.240 tỷ đồng (+20,3% q/q), hệ số nợ/vốn chủ 0,72 lần — cao nhất 15 quý; riêng Vinhomes chiếm khoảng 82% mức tăng. Trái phiếu bất động sản phát hành quý II đạt 102.400 tỷ (+228% so cùng kỳ, 44% toàn thị trường), ba tên tuổi Vingroup – Masterise – Sun Group chiếm 83,9%; lãi suất phát hành bình quân 11,4%/năm, biên phổ biến 12,5–13,5%. Lượng trái phiếu đáo hạn năm 2027 dự báo 156.521 tỷ (+16%), và năm 2026 đã có 28 lô chậm trả với tổng 28.558 tỷ. Vì sao người mua nhà cần biết con số này: chủ đầu tư đang vay ở mức ngang với lãi vay mua nhà, nên các gói “ân hạn gốc lãi 24–36 tháng” thực chất là chủ đầu tư gánh hộ bạn khoản lãi 11–13% — càng đáng giá khi lãi neo cao, và cũng càng cần xem sức khoẻ tài chính của người gánh.
3. Phía người mua: cầu hạ nhiệt, giá thứ cấp bắt đầu lùi. Nhu cầu tìm mua chung cư tại TP.HCM giảm 14% trong tháng 8, tỷ lệ hấp thụ sơ cấp chỉ khoảng 11%, và giá thứ cấp tại một số dự án “nóng” giảm 1–6% trong quý III so với quý II (VnExpress 15/09, dẫn Batdongsan.com.vn). Đây là hệ quả cơ học của khoảng cách 9% (ngưỡng người mua) và 12–14% (lãi thị trường) đã nói ở mục trên — không phải cầu biến mất, mà là cầu chờ.
Ba bộ số đổi gì trong hành động?
- Khoá lãi cố định dài nhất có thể (24–36 tháng) thay vì 6–12 tháng ưu đãi rồi thả nổi — vì cửa sổ giảm lãi sớm nhất đã lùi sang nửa sau 2027.
- Vay dưới 50% giá trị đúng như 91% người được khảo sát đang làm; với căn 5 tỷ là 2,5 tỷ vốn tự có.
- Đàm phán mạnh hơn ở thị trường thứ cấp: mức giảm 1–6% là dữ kiện có thật để trả giá, nhất là ở dự án đã tăng nóng 2025.
- Khách nước ngoài và Việt Kiều cầm USD: cùng một căn hộ, hôm nay đổi được nhiều VND hơn hai tuần trước — tỷ giá đang làm thay một phần chiết khấu.
Hedge: dự báo lãi suất là nhận định của các đơn vị được dẫn nguồn, không phải cam kết; nếu Fed dừng sau lần tăng này thì áp lực lên VND và lãi suất trong nước sẽ nhẹ hơn kịch bản trên. Toàn cảnh vĩ mô thế giới được cập nhật trong bài FDI bất động sản 2026.
Bổ sung 24/09/2026 — lợi suất Mỹ lập đỉnh mới. Ngày 23/09/2026, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm tăng khoảng 16–17 điểm cơ bản lên 5,11–5,12%, mức cao nhất kể từ năm 2007; kỳ hạn 30 năm lên khoảng 5,40% (CNBC, CNN 23/09/2026). Lực đẩy là số liệu PMI tháng 9 cho thấy hoạt động kinh doanh Mỹ tăng nhanh nhất kể từ tháng 7/2021 kèm chi phí đầu vào tăng theo giá năng lượng — khiến thị trường đặt cược Fed có thể tăng lãi tiếp sau lần tăng 16/09. Cùng ngày, Ngân hàng Nhà nước niêm yết tỷ giá trung tâm khoảng 25.635 đồng/USD, Vietcombank bán ra 26.210 đồng (Thanh Niên, 23/09/2026). Với người vay mua nhà ở Việt Nam, điều này củng cố thêm kịch bản của bài: dư địa hạ lãi suất trong nước gần như không có trong ngắn hạn. Đây là dữ kiện thị trường một ngày, có thể đảo chiều; không nên dùng để dự báo lãi suất hợp đồng cụ thể.
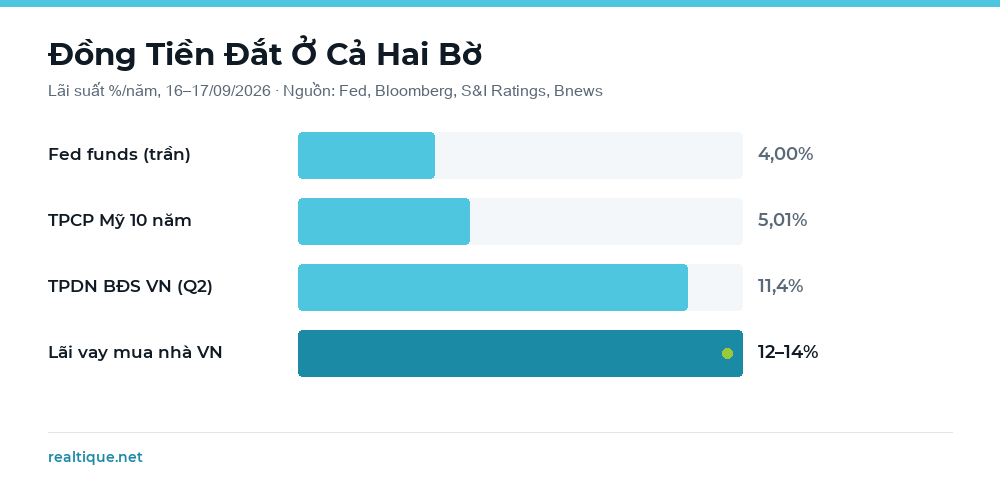
Đồ hoạ: Realtique · Số liệu: Fed và Bloomberg 16/09/2026, S&I Ratings (quý II/2026), Bnews 17/09/2026
Cập Nhật 03/10/2026: Lợi Suất Mỹ Cao Nhất Từ 2002, Việc Làm Mỹ Hụt Hơi, Trung Quốc Trợ Lãi Mua Nhà — Người Vay Việt Nam Đọc Thế Nào?
Hai tuần sau bản cập nhật 17/09, thế giới gửi về ba tín hiệu không cùng chiều — và chính sự trái chiều đó mới là điều người vay mua nhà ở Việt Nam cần đọc cho đúng.
1. Lợi suất trái phiếu Mỹ 10 năm vượt đỉnh 2007, cao nhất từ năm 2002. Phiên 30/09, lợi suất 10 năm chạm 5,306%, vượt mức 5,303% của năm 2007 và là mức cao nhất kể từ tháng 5/2002 (Seoul Economic Daily 02/10/2026, dẫn Reuters); phiên 01/10 tiếp tục lên 5,33%, lợi suất 30 năm cũng cao nhất từ 2002 (Yahoo Finance/Bloomberg 01/10/2026). So với mốc 5,01% trong bản cập nhật 17/09, lợi suất dài hạn tăng thêm khoảng 30 điểm cơ bản chỉ trong hai tuần. Thị trường hoán đổi lãi suất qua đêm (OIS) đang định giá đầy đủ thêm một lần Fed tăng lãi trước cuối năm. Ba lực đẩy được nêu tên: lạm phát dai dẳng, nhu cầu vay nợ lớn của Chính phủ Mỹ, và tăng trưởng vẫn mạnh — cộng thêm giá dầu tăng vì căng thẳng Trung Đông và dòng vốn khổng lồ đổ vào hạ tầng AI.
2. Nhưng việc làm Mỹ tháng 9 hụt hơi rõ. Báo cáo của Cục Thống kê Lao động Mỹ (BLS) công bố tối 02/10 (giờ Việt Nam): số việc làm phi nông nghiệp chỉ tăng 29.000 so với dự báo 84.000; tỷ lệ thất nghiệp 4,2% (7,1 triệu người); tháng 7 bị điều chỉnh từ +21.000 thành −10.000, tháng 8 từ +162.000 xuống +133.000 — tổng cộng 60.000 việc làm “biến mất” so với số công bố trước; lương giờ bình quân 37,81 USD, tăng 3,0% so với cùng kỳ (BLS, CNBC 02/10/2026). Trước báo cáo, CME FedWatch cho xác suất Fed giữ nguyên lãi suất ở cuộc họp 27–28/10 khoảng 62–65%, xác suất tăng thêm 25 điểm 34–38%; lạm phát PCE tháng 8 là 3,4% so với cùng kỳ, thấp hơn dự báo 3,7% (Seoul Economic Daily 02/10/2026). Một báo cáo việc làm yếu như vậy thường kéo cán cân nghiêng thêm về phía “giữ” — nhưng giữ không phải là hạ, và lãi suất dài hạn do thị trường trái phiếu quyết, không do Fed.
3. Trung Quốc đi ngược: lần đầu Trung ương trợ lãi vay mua nhà. Từ ngày 01/10/2026, Bộ Tài chính, Ngân hàng Nhân dân và Cục Quản lý Tài chính Trung Quốc trợ cấp 1 điểm phần trăm lãi suất/năm cho người mua căn nhà đầu tiên, khoản vay tối đa 1 triệu nhân dân tệ, tối đa 5 năm, điều kiện căn hộ không quá 120 m² và giá không quá 1,5 triệu nhân dân tệ; chương trình thử nghiệm một năm, ước tiết kiệm gần 50.000 nhân dân tệ tiền lãi cho một khoản vay 1 triệu (Xinhua 30/09/2026, Caixin 29/09/2026). Đây là lần đầu chính phủ trung ương Trung Quốc trợ lãi cho vay mua nhà thương mại — một bước chuyển từ hỗ trợ phía cung sang hỗ trợ phía cầu. Với Việt Nam, chính sách này nhắm phân khúc bình dân nội địa Trung Quốc nên không đổi câu chuyện khách Trung Quốc mua nhà tại Việt Nam (vốn đi bằng hợp đồng thuê dài hạn); điều đáng chú ý hơn là cơ chế: “1 điểm phần trăm trong 5 năm” chính là thứ chủ đầu tư Việt Nam đang làm thay ngân sách bằng các gói ân hạn gốc – lãi — xem mục Nước Đi Khôn Ngoan bên dưới.
4. Trong nước: lãi vay 13–14%, giá thứ cấp một số căn hộ cao cấp giảm gần 1 tỷ. Dân trí 02/10/2026 (dẫn DKRA Consulting) ghi nhận tỷ lệ hấp thụ căn hộ sơ cấp tháng 8 tại TP.HCM và vùng phụ cận chỉ khoảng 11%, giảm 5 điểm phần trăm so với tháng 7 — trùng với số liệu đã nêu ở bản cập nhật 17/09 — và lãi vay phổ biến 13–14%/năm với mức vay 60–70% giá trị căn. Ba ví dụ rao bán thứ cấp trong cùng bài: căn 3 phòng ngủ 140 m² tại The Vista An Phú hạ từ 13,6 xuống 12,8 tỷ (giảm 800 triệu, thêm 120 triệu nếu khách mua trực tiếp); căn 2 phòng ngủ 75 m² tại The Sun Avenue từ 7,4 xuống 7,2 tỷ; căn 3 phòng ngủ 87 m² tại Eco Green Saigon giảm hơn 500 triệu so với giá rao ban đầu. Ông Nguyễn Anh Quê (Chủ tịch G6 Group) cho rằng giá đã bị đẩy quá cao so với thực tế và những chủ nhà vay nhiều ở lãi cao buộc phải giảm sâu để thoát hàng; báo cáo ngành bất động sản của Chứng khoán MB dự báo thị trường bước vào pha điều chỉnh, với áp lực lãi suất cao kéo dài và nguồn cung dồi dào quanh 2029–2030. Lưu ý: đây là ba tin rao từ một bài báo (n = 3), minh hoạ cho xu hướng giá thứ cấp lùi 1–6% đã nêu ở trên, không phải thống kê toàn thị trường.
Bốn tín hiệu này đổi gì trong hành động?
- Đừng chờ Fed “dừng tăng” để kỳ vọng lãi vay Việt Nam giảm. Mỏ neo của tỷ giá và lãi huy động là lợi suất trái phiếu Mỹ dài hạn — đang ở 5,3%, không phải lãi điều hành 4%. Chừng nào lợi suất đó còn cao, Ngân hàng Nhà nước còn khó nới tay; kịch bản “neo cao tới giữa 2027” ở các mục trên vẫn là kịch bản gốc.
- Người mua căn hộ cao cấp bằng tiền thật đang có lợi thế đàm phán. Khi người bán gánh lãi 13–14% và hấp thụ sơ cấp chỉ 11%, mức giảm 5–7% ở thứ cấp (như ba ví dụ trên) là có thật ở một số dự án đã bàn giao; hãy so giá rao với giá giao dịch thực tế gần nhất, không so với giá rao cũ.
- Với Việt Kiều và khách ngoại đang giữ USD: lợi suất 5,3% của trái phiếu Mỹ là mốc so sánh trực tiếp với lợi suất cho thuê căn hộ tại TP.HCM — vốn phần lớn thấp hơn mức này theo các báo cáo thị trường gần đây. Mua lúc này nên là quyết định về tài sản và vị trí (dự án cụ thể, pháp lý sạch, quota người nước ngoài còn), không phải quyết định về dòng tiền cho thuê ngắn hạn.
- Nếu phải vay: giữ nguyên nguyên tắc đã nêu — khoá lãi cố định dài nhất có thể, vay dưới 50% giá trị, và ưu tiên dự án có gói ân hạn gốc – lãi dài, vì đó là phiên bản “trợ lãi 5 năm” do chủ đầu tư gánh.
Bổ sung 04/10 — sau báo cáo việc làm. Thị trường đã định giá lại cuộc họp 27–28/10: CME FedWatch cho xác suất tăng thêm 25 điểm cơ bản còn khoảng 17–22% (CNBC 02/10 nêu 17%; Real Estate News cùng ngày nêu 21,6% — hai nguồn lệch do chụp ở thời điểm khác nhau), tức xác suất giữ nguyên khoảng 78–83% (phép trừ của Realtique). Nhưng thị trường vẫn định giá một lần tăng vào tháng 12, và lợi suất 10Y Mỹ chốt tuần quanh 5,28% (2/10), chỉ thấp hơn đỉnh 5,33% của hôm trước — nghĩa là “bớt khả năng tăng lãi” chưa đồng nghĩa “tiền rẻ trở lại”. Ở trong nước, số liệu Cục Thống kê ngày 03/10 cho GDP quý III ước tăng 9,95% và CPI bình quân 9 tháng 4,52% so với cùng kỳ — nền tăng trưởng nóng và lạm phát này khó là cơ sở để kỳ vọng lãi vay hạ sớm (nhận định thận trọng, có thể thay đổi theo chính sách của NHNN). Với người vay: kịch bản “lãi neo cao tới giữa 2027” ở các mục trên chưa bị lung lay; mốc tiếp theo là CPI Mỹ 15/10 và họp Fed 27–28/10.
Bổ sung 09/10 — biên bản họp Fed. Biên bản cuộc họp 15–16/9 công bố ngày 07/10 xác nhận lần tăng lãi đầu tiên kể từ 2023 (lên 3,75–4,00%) được toàn bộ các quan chức ủng hộ, và “đa số” cho rằng cần thêm một lần tăng nữa trong năm nay. Các quan chức nhất trí lạm phát vẫn cao, ít tiến triển về mục tiêu 2% trong những tháng gần đây (Bloomberg, AP/ABC, investingLive, 07/10). Theo AP, thị trường tương lai hiện chủ yếu kỳ vọng giữ nguyên ở cuộc họp 27–28/10 và tăng vào tháng 12 — số liệu thị trường, không phải nội dung biên bản. Với người vay VN: tín hiệu thắt chặt của Fed chưa kết thúc, nên không nên đặt cược vào chu kỳ hạ lãi sớm; các mốc phía trước vẫn là CPI Mỹ 15/10 và họp Fed cuối tháng 10 (nhận định thận trọng, có thể thay đổi theo số liệu).
Bổ sung 15/10 — CPI Mỹ tháng 9 nóng hơn dự báo. Theo Cục Thống kê Lao động Mỹ (BLS, công bố 14/10 giờ Mỹ), chỉ số giá tiêu dùng tháng 9 tăng 0,6% so với tháng trước và 3,7% so với cùng kỳ (tháng 8: 3,4%; dự báo khoảng 3,6%); lạm phát lõi tăng 0,3% trong tháng và 2,6% so với cùng kỳ, cũng nhích lên từ 2,4%. Động lực chính là năng lượng — giá xăng tăng khoảng 9% trong tháng (Yahoo Finance dẫn AAA). Phản ứng thị trường cùng ngày: lợi suất trái phiếu Mỹ kỳ hạn 10 năm có lúc vượt 5,3% rồi lùi về quanh 5,24–5,30% tuỳ thời điểm chụp; công cụ CME FedWatch nâng xác suất Fed tăng thêm 25 điểm cơ bản ngay cuộc họp 27–28/10 lên khoảng 40–45% (Yahoo Finance nêu 43,7%, từ khoảng 20% trước khi có số liệu); chỉ số USD lên khoảng 102,8, cao nhất từ tháng 4/2025. Các con số thị trường lệch nhẹ giữa các nguồn vì được ghi ở các thời điểm khác nhau trong phiên. Với người vay mua nhà ở Việt Nam, điều này nghĩa là: (1) kịch bản “Fed giữ nguyên tháng 10, tăng tháng 12” nêu ở bản bổ sung 09/10 đã chuyển thành “có thể tăng ngay tháng 10” — tiền USD đắt lên và áp lực tỷ giá tăng thêm; (2) mỏ neo lợi suất 10 năm vẫn quanh 5,3%, nên chưa có lý do để kỳ vọng lãi vay trong nước hạ sớm — kịch bản “neo cao tới giữa 2027” ở các mục trên tiếp tục là kịch bản gốc; (3) người mua bằng tiền thật, đặc biệt Việt Kiều và khách ngoại giữ USD, vẫn có lợi thế đàm phán ở thứ cấp như đã phân tích. Mốc kế tiếp: quyết định của Fed ngày 28/10 (giờ Mỹ). Nhận định thận trọng, có thể thay đổi theo số liệu; không phải tư vấn tài chính.
Số liệu quốc tế tính đến phiên 02/10/2026 (riêng biên bản Fed: công bố 07/10/2026; CPI Mỹ: phiên 14/10/2026) và có thể thay đổi nhanh quanh cuộc họp Fed 27–28/10; số liệu trong nước là khảo sát tại thời điểm công bố. Bài viết không phải tư vấn tài chính hay tín dụng.
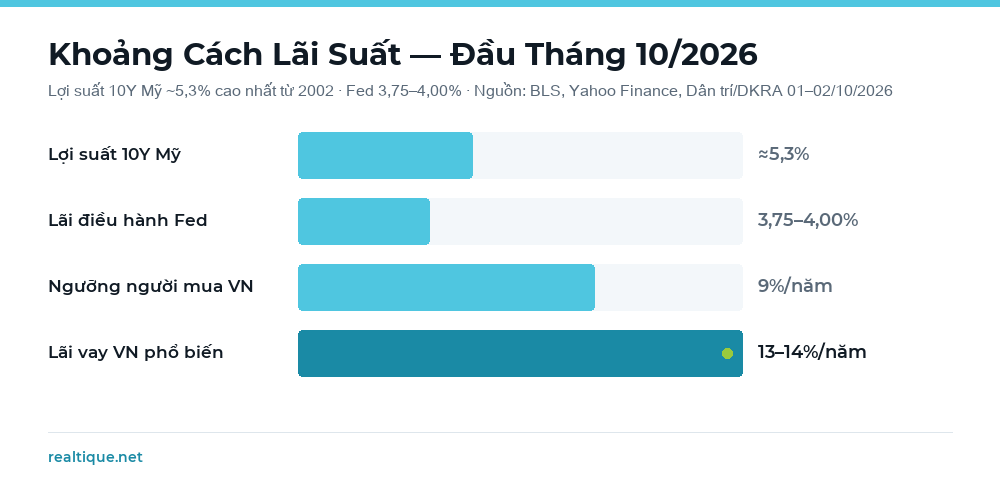
Đồ hoạ: Realtique · Số liệu: BLS 02/10/2026, Yahoo Finance/Bloomberg 01/10/2026, Seoul Economic Daily (Reuters) 02/10/2026, Dân trí/DKRA 02/10/2026
Cập Nhật 19/10/2026: NHNN Yêu Cầu Giảm Lãi Tiết Kiệm Tối Thiểu 0,5% — Lãi Vay Mua Nhà Có Giảm Theo Không?
Lần đầu tiên kể từ khi bài này được viết, tín hiệu trong nước đổi chiều. Ngày 18/10/2026, Ngân hàng Nhà nước ban hành Công văn 9608/NHNN-CSTT — Realtique tổng hợp ba điểm người vay mua nhà cần biết từ văn bản này và các động thái ngân hàng trong 72 giờ qua.
1. Văn bản nói gì. Các tổ chức tín dụng phải giảm lãi suất tiền gửi niêm yết tối thiểu 0,5%/năm với kỳ hạn từ 6 tháng trở lên, không chạy đua tăng lãi huy động; đồng thời triển khai giảm 1,5–2%/năm lãi vay cho lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên, nhưng không được hạ chuẩn cấp tín dụng (Báo Điện tử Chính phủ, CafeF, VnExpress 18/10). Theo CafeF 19/10, ngân hàng không tuân thủ đến cuối năm có thể bị xem xét lại hạn mức tăng trưởng tín dụng còn lại năm 2026, bị giao chỉ tiêu 2027 thấp hơn và phải giữ tỷ lệ an toàn cao hơn mức quy định.
2. Ngân hàng đã làm gì. BIDV triển khai từ 15/10 chương trình vay ngắn hạn bằng VND từ 6%/năm, giảm tới 2% so với mức thông thường, cho các ngành ưu tiên; Chủ tịch Vietcombank cam kết giảm tối thiểu 2% lãi vay từ nay đến cuối năm để hỗ trợ doanh nghiệp; Agribank giảm tới 2%/năm từ 19/10, dành khoảng 2.000 tỷ đồng, tập trung sản xuất kinh doanh (Báo Điện tử Chính phủ 18/10).
3. Vay mua nhà nằm ở đâu. Trong các văn bản và tin Realtique đọc được, vay mua nhà không được nêu là lĩnh vực ưu tiên — các mức giảm 1,5–2% nhắm vào sản xuất, kinh doanh. Tác động tới người vay mua nhà vì vậy là gián tiếp và có độ trễ: lãi thả nổi của nhiều hợp đồng vay mua nhà được tính bằng một lãi suất tham chiếu (thường gắn với lãi tiết kiệm kỳ hạn dài) cộng biên độ cố định. Khi lãi tiết kiệm từ 6 tháng trở lên giảm, lãi tham chiếu có thể giảm theo ở kỳ điều chỉnh kế tiếp — mức giảm và thời điểm tuỳ từng ngân hàng, từng hợp đồng.
Ngược chiều với Mỹ. Fed đã tăng lãi lên 3,75–4,00% hồi tháng 9 và lợi suất trái phiếu Mỹ 10 năm vẫn quanh 5,10% (FRED, 15/10) sau đỉnh khoảng 5,35% đầu tháng; thị trường nghiêng về việc Fed giữ nguyên ở cuộc họp 27–28/10 (CNBC 15/10, dẫn CME FedWatch). Việt Nam hạ lãi trong khi Mỹ giữ lãi cao làm chênh lệch lãi suất hẹp lại — áp lực lên tỷ giá là rủi ro NHNN phải cân, nên văn bản nhấn mạnh song song kiểm soát lạm phát và an toàn hệ thống.
Realtique đọc lại kịch bản “neo cao tới giữa 2027” thế nào. Với tiền gửi, đỉnh lãi suất nhiều khả năng đã qua. Với vay mua nhà, chúng tôi chuyển kịch bản gốc thành “hạ chậm, có độ trễ”: lãi thả nổi có thể nhích xuống từ các kỳ điều chỉnh cuối 2026 – đầu 2027 nếu ngân hàng thực hiện đúng chỉ đạo, nhưng khó về lại vùng tiền rẻ 2024 — vì biên độ không đổi và Fed chưa đổi hướng. Việc nên làm ngay: (1) xin ngân hàng công thức lãi thả nổi bằng văn bản (lãi tham chiếu nào, biên độ bao nhiêu, bao lâu điều chỉnh một lần); (2) với khoản vay đang trả, hỏi kỳ điều chỉnh tới có áp lãi tham chiếu mới không; (3) đừng chọn dự án chỉ vì “lãi sẽ giảm” — chính sách thanh toán của chủ đầu tư (mục tiếp theo) vẫn là biến số chắc chắn hơn. Nhận định thận trọng, có thể thay đổi theo điều hành của NHNN; không phải tư vấn tài chính hay tín dụng.
Bổ sung chiều 19/10/2026: Thống đốc họp các ngân hàng. Ngày 19/10, Thống đốc NHNN Phạm Đức Ấn họp với lãnh đạo các ngân hàng thương mại tại Hà Nội và nhắc lại yêu cầu: giảm lãi tiền gửi tối thiểu 0,5%/năm, giảm lãi vay 1,5–2%/năm cho sản xuất, kinh doanh và lĩnh vực ưu tiên, áp dụng cho cả khoản vay hiện hữu lẫn khoản vay mới, và không giảm đồng loạt cho mọi lĩnh vực (VietnamPlus 19/10). Tại cuộc họp, BIDV cho biết dành 100.000 tỷ đồng cho gói vay ngắn hạn ưu đãi lãi 6–7%/năm tuỳ kỳ hạn và ngành; ACB giảm 1,5–2% lãi vay kinh doanh và hạ biểu lãi tiền gửi từ ngày 20/10; Vietcombank nhắc lại cam kết giảm lãi vay, tập trung vào lĩnh vực ưu tiên. Mọi thông báo đều hướng về sản xuất, kinh doanh và lĩnh vực ưu tiên. Đến chiều 19/10, Realtique chưa thấy văn bản hay ngân hàng nào nêu riêng khoản vay mua nhà.
Người đang vay hoặc sắp vay mua nhà nên làm gì. Hỏi thẳng ngân hàng: khoản vay của mình có thuộc diện được giảm 1,5–2% hay không, và xin câu trả lời bằng văn bản. Ở chiều tiền gửi, lãi tiết kiệm kỳ hạn từ 6 tháng sẽ giảm ít nhất 0,5%/năm, nên khoảng cách giữa lãi gửi ngân hàng và tỷ suất cho thuê căn hộ (theo các số liệu đã dẫn ở trên, vẫn thấp hơn lãi tiết kiệm kỳ hạn dài) hẹp lại: phép so sánh “gửi tiết kiệm hay mua căn hộ cho thuê” bớt nghiêng hẳn về tiết kiệm. Realtique sẽ rà lại bài này sau cuộc họp Fed 27–28/10.
Cập nhật 21/10/2026: từ 20/10, Vietcombank và Agribank đã hạ lãi tiết kiệm 12 tháng tại quầy từ 5,9% xuống 5,4%/năm; khoảng 15 ngân hàng tư nhân giảm 0,5–0,7 điểm cho kỳ hạn từ 6 tháng; VietinBank và BIDV tới tối 20/10 vẫn niêm yết 5,9% (CafeF 20/10). Về lãi vay, tính đến 20/10 mới khoảng 15/46 ngân hàng thương mại giảm lãi cho vay bình quân 1,5–2%/năm, Vietcombank giảm tới 3% cho một số khoản ngắn hạn ưu tiên — vay mua nhà vẫn không được nêu. Bảng lãi Big4 trước/sau 20/10 và tác động tới phép so sánh tiết kiệm – căn hộ cho thuê: So sánh 4 kênh đầu tư 2026.
Nguồn: Báo Điện tử Chính phủ 18/10/2026 · CafeF 18/10/2026 · VnExpress 18/10/2026 · CafeF 19/10/2026 · Báo Điện tử Chính phủ 18/10 (BIDV, Vietcombank) · Báo Điện tử Chính phủ 18/10 (Agribank) · FRED DGS10 · CNBC 15/10/2026 · VietnamPlus 19/10/2026.
Cập Nhật 29/10/2026: Fed Giữ 3,75–4%, Hai Phiếu Đòi Tăng — Vì Sao Lãi Vay Mua Nhà Trong Nước Khó Giảm Nhanh Trong Tháng 11
Rạng sáng 29/10 (giờ Việt Nam), Cục Dự trữ Liên bang Mỹ kết thúc cuộc họp 27–28/10 với quyết định giữ lãi suất tham chiếu ở 3,75–4%, mức duy trì từ đợt tăng 0,25 điểm hồi tháng 9. Phiếu bầu 10–2: Thống đốc Lisa Cook và Chủ tịch Fed Cleveland Beth Hammack muốn tăng thêm 0,25 điểm ngay (CafeF 29/10/2026; CNBC 28/10/2026; thông cáo FOMC 28/10/2026). Thông cáo nâng đánh giá về kinh tế từ “vững chắc” lên “mở rộng với tốc độ mạnh”, nhắc lại lạm phát “vẫn ở mức cao” và nói cần thêm dữ liệu trước khi quyết định bước tiếp theo; Chủ tịch Kevin Warsh từ chối đưa định hướng lãi suất. Thị trường hợp đồng tương lai sau họp vẫn nghiêng về một đợt tăng trong tháng 12 và có thể thêm 1–2 lần trong 2027 (CafeF dẫn CME).
Ba con số đi kèm trong cùng 24 giờ:
- Lợi suất trái phiếu kho bạc Mỹ 10 năm ~5,01% trong phiên 28/10 tại châu Á — vẫn quanh đỉnh 24 năm nêu ở mục 03/10. Một chi tiết đáng ghi: trong 8 tháng đầu 2026, nhóm đồng minh thân cận của Mỹ chỉ mua ròng 174,3 tỷ USD trái phiếu Mỹ (−60% cùng kỳ); Nhật Bản mua ròng vỏn vẹn 389 triệu USD (−99%), Hàn Quốc bán ròng 23,8 tỷ USD — tức người mua truyền thống đang rút, và lợi suất khó hạ nhanh (CafeF 29/10/2026 (dẫn dữ liệu Bộ Tài chính Mỹ); một nguồn, dẫn dữ liệu Bộ Tài chính Mỹ, Realtique chưa đối chiếu được với bảng TIC gốc).
- Vàng thế giới ~4.055 USD/ounce sáng 28/10 (+1% trước giờ họp); SJC 139,7–142,7 triệu đồng/lượng mua vào – bán ra (VietnamPlus 28/10/2026; Báo Đà Nẵng 28/10/2026).
- PCE lõi tháng 9 được dự báo vượt 3% — cao hơn nhiều mục tiêu 2% (CafeF 29/10). Số chính thức công bố cuối tuần này.
Nghĩa là gì với người vay mua nhà ở Việt Nam. Mục 19/10 ghi nhận Ngân hàng Nhà nước yêu cầu giảm lãi tiền gửi tối thiểu 0,5 điểm, và nhóm Big4 đã hạ kỳ hạn 12 tháng về 5,4%. Quyết định của Fed không làm chiều hướng đó đảo ngược — nhưng khép hẹp dư địa: khi lãi suất USD giữ ở 3,75–4% và lợi suất 10 năm quanh 5%, chênh lệch lãi suất và áp lực tỷ giá khiến lãi vay mua nhà trong nước khó rơi nhanh theo lãi tiền gửi. Kịch bản cơ sở mà DXS-FERI đưa ra cho quý IV (lãi thả nổi 12–14%, hấp thụ 30–35%) vì thế vẫn là kịch bản hợp lý nhất; kịch bản lãi về 10–12% cần Fed hạ hoặc ít nhất ngừng nghiêng về tăng. Cách so sánh bốn kênh tiền ở bài gửi tiết kiệm – vàng – chứng khoán – căn hộ cho thuê và tổng hợp tuần ở Vĩ Mô Tuần Qua.
Khách hỏi: “Fed không tăng nữa thì lãi vay nhà mình giảm chưa?” — Trả lời: Fed chưa tăng chứ không phải đã quay đầu; hai phiếu đòi tăng và thị trường còn đặt cược tăng tháng 12. Với người đang chọn gói vay, giá trị nằm ở thời gian cố định lãi và trần biên độ thả nổi hơn là ở mức ưu đãi năm đầu — các mục bên dưới liệt kê cách đọc hợp đồng. Lần rà tiếp theo: dữ liệu PCE tháng 9 và họp Fed 15–16/12/2026.
Nguồn: thông cáo FOMC 28/10/2026 · CNBC 28/10/2026 · CafeF 29/10/2026 · CafeF 29/10/2026 (dẫn dữ liệu Bộ Tài chính Mỹ) · VietnamPlus 28/10/2026 · Báo Đà Nẵng 28/10/2026.
Cập Nhật 01/11/2026: Tín Dụng Bất Động Sản Tăng 9,84% — Chậm Hơn Mặt Bằng Chung 12,27%
Ngày 31/10/2026, tại phiên thảo luận hội trường Kỳ họp thứ 2 Quốc hội khoá XVI, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn công bố bộ số tín dụng và lãi suất mới nhất. Theo Realtique tổng hợp, đây là lần đầu trong năm 2026 có con số tăng trưởng tín dụng bất động sản tách riêng được nêu trước Quốc hội — và nó thấp hơn mặt bằng chung của nền kinh tế.
| Chỉ tiêu | Số liệu Thống đốc công bố 31/10/2026 |
|---|---|
| Tăng trưởng tín dụng toàn hệ thống | 12,27% (so với cuối năm 2025) |
| Tăng trưởng tín dụng bất động sản | 9,84% — thấp hơn mức chung |
| Lãi suất huy động | +1,42 điểm |
| Lãi suất cho vay | +0,99 điểm → chênh lệch thu hẹp |
| Tổng dư nợ tín dụng | hơn 20.879.000 tỷ đồng |
| Tỷ trọng dư nợ cho sản xuất – kinh doanh | 77,44% |
| Dư nợ cho doanh nghiệp nhỏ và vừa | hơn 4 triệu tỷ đồng |
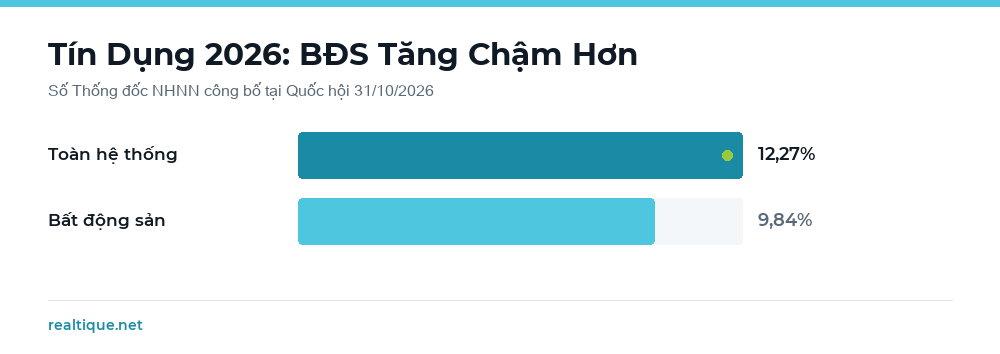
Đồ hoạ: Realtique · Số liệu: Ngân hàng Nhà nước Việt Nam, phát biểu của Thống đốc tại Quốc hội 31/10/2026
“Thấp hơn mặt bằng chung” không có nghĩa là bị đóng van. Tín dụng bất động sản vẫn tăng gần 10% — tức là dòng vốn vẫn chảy vào lĩnh vực này, chỉ chảy chậm hơn phần còn lại của nền kinh tế. Cùng lúc, 77,44% tổng dư nợ được dành cho sản xuất – kinh doanh. Cách đọc đúng là kiểm soát để tăng chậm hơn mặt bằng chung, không phải siết tuyệt đối. Với người mua nhà, hệ quả thực tế là hồ sơ vay vẫn được xét nhưng tiêu chuẩn chặt hơn, và chưa có cơ sở nào trong bộ số này để kỳ vọng ngân hàng sẽ nới mạnh riêng cho bất động sản trong ngắn hạn.
Mốc so sánh: phải đọc kỹ trước khi dùng con số. Tăng trưởng tín dụng 12,27% được các bản tin ghi rõ là so với cuối năm 2025. Hai con số lãi suất (+1,42 và +0,99 điểm) không được nêu mốc so sánh trong phát biểu; đặt cạnh con số tín dụng cùng kỳ, nhiều khả năng đây cũng là mức luỹ kế từ đầu năm chứ không phải diễn biến của riêng tháng 10. Đây là cách đọc của Realtique — cơ quan công bố không giải thích thêm — nên hãy dùng kèm sắc thái này thay vì trích như một con số của tháng.
Vì sao điều này không mâu thuẫn với chỉ đạo ngày 19/10. Mục Cập Nhật 19/10/2026 phía trên ghi việc NHNN yêu cầu giảm lãi tiết kiệm tối thiểu 0,5%. Con số +1,42 điểm phản ánh chặng đã đi qua, còn chỉ đạo 19/10 nhắm tới chặng sắp tới. Nếu chỉ đạo phát huy tác dụng, phần tăng này sẽ được bù dần trong các tháng cuối năm — nhưng tới thời điểm phát biểu vẫn chưa có số liệu nào xác nhận điều đó, nên đừng coi là đã xảy ra.
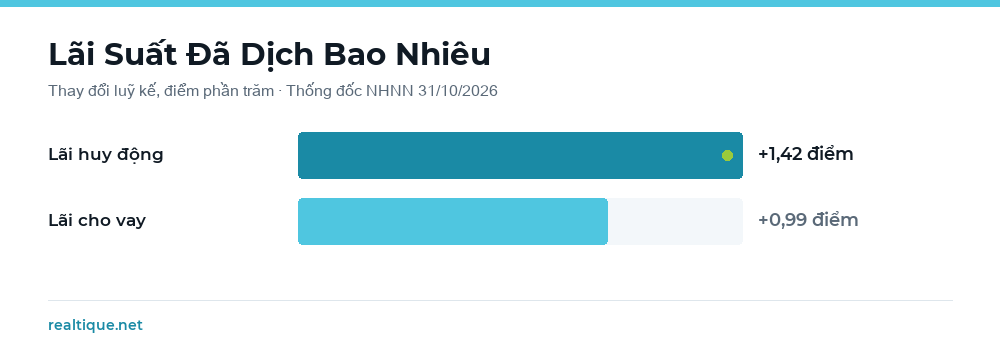
Đồ hoạ: Realtique · Số liệu: Ngân hàng Nhà nước Việt Nam, phát biểu của Thống đốc tại Quốc hội 31/10/2026 · mốc so sánh không được nêu rõ trong phát biểu
Chênh lệch huy động – cho vay đang hẹp lại, và đó là con dao hai lưỡi. Lãi huy động tăng 1,42 điểm trong khi lãi cho vay chỉ tăng 0,99 điểm, tức ngân hàng đang gánh một phần chi phí vốn thay vì đẩy hết sang người vay. Điều này giải thích vì sao lãi vay mua nhà thực tế chưa tăng tương ứng với đà tăng của lãi huy động. Mặt trái: biên lãi mỏng đi thì dư địa để ngân hàng chủ động giảm lãi vay cũng mỏng theo — khó trông chờ một đợt giảm sâu nếu chi phí huy động chưa hạ trước.
Gói tái cấp vốn cho vay nhà ở xã hội: đang xây dựng, chưa có thông số. Thống đốc cho biết NHNN đang xây dựng gói tái cấp vốn cho vay nhà ở xã hội theo chỉ đạo của Thủ tướng. Hiện chưa công bố quy mô, mức lãi suất hay thời điểm triển khai, nên đây chưa phải căn cứ để bất kỳ người mua nào lên kế hoạch tài chính. Lưu ý thêm: người nước ngoài không thuộc diện mua nhà ở xã hội, nên gói này nếu ra đời sẽ tác động tới nhóm khách này một cách gián tiếp, qua nguồn cung và giá thuê ở các khu vực liên quan.
Với khách Việt Kiều và người nước ngoài: đọc bộ số này theo hướng nào?
Phần lớn khách Việt Kiều và khách nước ngoài mua nhà tại Việt Nam thanh toán bằng vốn tự có hoặc vốn vay ở nước sở tại, nên lãi vay trong nước không trực tiếp quyết định chi phí của họ. Nhưng bộ số này quyết định sức mua của nhóm khách trong nước — tức là tốc độ hấp thụ và mặt bằng giá của chính dự án họ đang cân nhắc. Tín dụng bất động sản tăng chậm hơn mặt bằng chung thường đi kèm thanh khoản thứ cấp chậm lại, nghĩa là người mua có thêm thời gian để thương lượng và kiểm tra pháp lý thay vì phải quyết vội. Về room sở hữu và điều kiện mua, xem hạn mức 30% cho người nước ngoài (bản tiếng Anh).
Nguồn: Báo Điện tử Chính phủ 31/10/2026 · Báo Đấu Thầu 31/10/2026 · CafeF 31/10/2026 · Viettimes 31/10/2026 · BNews 31/10/2026 · Công Thương 31/10/2026 (gói tái cấp vốn nhà ở xã hội — hiện mới thấy ở một nguồn). Các số liệu là con số Thống đốc công bố tại phiên thảo luận, không phải báo cáo thống kê đầy đủ; mốc so sánh của hai chỉ tiêu lãi suất chưa được nêu rõ. Bài viết này là thông tin thị trường, không phải tư vấn tài chính hay tín dụng.
Nước Đi Khôn Ngoan: Chọn Dự Án Có Chính Sách Hỗ Trợ Tốt
Khi tín dụng ngân hàng đắt, thứ giá trị nhất mà chủ đầu tư có thể mang lại không phải là mức chiết khấu "gây sốc" — mà là chính sách thanh toán giúp tiền của bạn ở lại trong túi lâu hơn. Nhiều dự án hiện nay làm đúng điều đó. Các cơ chế cần tìm:
- Thanh toán theo tiến độ thấp đến khi nhận nhà. Một số chủ đầu tư cho phép trả chỉ khoảng ~10% giá trị và dãn phần còn lại thành nhiều đợt nhỏ đến khi nhận nhà — bạn không phải gánh khoản vay lớn khi dự án còn đang xây.
- Ân hạn gốc và lãi. Chủ đầu tư phối hợp ngân hàng miễn hoặc hỗ trợ gốc và lãi trong một giai đoạn nhất định, lùi thời điểm bắt đầu trả đầy đủ.
- Hỗ trợ lãi suất. Mức ưu đãi cố định kéo dài hơn thông thường, hoặc trợ cấp lãi trực tiếp trong một số tháng.
- Chiết khấu thanh toán nhanh. Nếu bạn có sẵn tiền và muốn tránh vay, chiết khấu thanh toán nhanh có thể rất đáng kể — thực chất là một mức lợi tức chắc chắn so với việc trả lãi trên 10%.
Trong một năm lãi suất cao, những chính sách này không phải là chiêu marketing — chúng đáng tiền thật. Một giai đoạn ân hạn lùi thời điểm trả đầu tiên, hay hỗ trợ lãi giảm vài điểm phần trăm trong hai năm, có thể đáng giá hơn nhiều một khoản giảm giá 2–3%.
Rừng Phượng – Eco Retreat Long An
Chỉ trả ~10% đến khi nhận nhà, có ân hạn gốc lãi và chiết khấu thanh toán nhanh — ví dụ rõ nét về cấu trúc thanh toán thân thiện với người mua.
Xem chi tiết →Beachtro Tower – Blanca City
Tòa căn hộ sở hữu lâu dài cuối cùng tại Blanca City của Sun Group, với lịch thanh toán phù hợp người mua cân nhắc dòng tiền.
Xem chi tiết →Masteri Park Place – The Global City
Biểu tượng của Masterise tại The Global City — vị trí đã thành hình, nơi chính sách thanh toán và giá trị dài hạn cùng có lợi cho người mua.
Xem chi tiết →Danh Sách Kiểm Tra Khi Mua Nhà Lúc Lãi Cao
- Dự trù theo lãi suất sau ưu đãi, không phải lãi mồi. Hỏi ngân hàng mức lãi thả nổi nếu áp dụng hôm nay và tính khoản trả theo con số đó.
- So sánh lịch thanh toán, không chỉ giá. Dự án có ân hạn và điều khoản 10%-đến-khi-nhận-nhà có thể "nhẹ" hơn một dự án "giảm giá" nhưng dồn tiền vào đầu.
- Giữ khoản đệm. Cố gắng để tổng khoản trả hàng tháng nằm thoải mái trong thu nhập để lãi đảo không khiến bạn căng thẳng.
- Cân nhắc chiết khấu thanh toán nhanh nếu có tiền. Tránh được khoản vay lãi trên 10% tự nó đã là một mức lợi tức an toàn.
- Ưu tiên vị trí và pháp lý. Lãi suất di chuyển theo chu kỳ; một tài sản vị trí tốt, pháp lý sạch sẽ giữ giá trị qua các chu kỳ đó.
- Tính lợi suất cho thuê sau chi phí. Nếu định cho thuê, hãy đối chiếu tiền thuê sau thuế với chi phí vay. (Xem bài thuế cho thuê nhà 2026.)
Câu Hỏi Thường Gặp
Lãi suất có giảm trong 2026 không?
Giới quan sát nhìn chung dự báo lãi suất neo cao suốt 2026 thay vì giảm nhanh. Nên dự trù chi phí vay còn đắt trong ngắn hạn. Cập nhật 17/09/2026: Fed vừa tăng lãi suất lên 3,75–4,00% và còn nghiêng về tăng tiếp, nên khả năng lãi vay trong nước giảm trước giữa 2027 càng thấp. Cập nhật 15/10/2026: CPI Mỹ tháng 9 tăng 3,7% so với cùng kỳ, thị trường nâng xác suất Fed tăng tiếp ngay họp 27–28/10 lên khoảng 40–45%. Cập nhật 19/10/2026: NHNN (Công văn 9608/NHNN-CSTT) yêu cầu giảm lãi tiết kiệm tối thiểu 0,5%/năm cho kỳ hạn từ 6 tháng và giảm 1,5–2% lãi vay sản xuất kinh doanh; vay mua nhà không thuộc nhóm ưu tiên, nên lãi vay mua nhà nếu giảm sẽ giảm chậm, qua lãi thả nổi ở các kỳ điều chỉnh tới. Cập nhật 29/10/2026: Fed giữ 3,75–4% (10–2, hai phiếu đòi tăng) và thị trường vẫn nghiêng về một đợt tăng tháng 12 — lãi vay trong nước khó giảm nhanh dù lãi tiền gửi đã hạ.
Chỉ đạo giảm lãi 1,5–2% có áp dụng cho vay mua nhà không?
Chưa có căn cứ để nói vậy. Công văn 9608/NHNN-CSTT (18/10/2026) và các thông báo của BIDV, Vietcombank, Agribank, ACB đến ngày 19/10 đều nhắm vào sản xuất, kinh doanh và lĩnh vực ưu tiên; không văn bản nào nêu riêng vay mua nhà. Người đang vay nên hỏi trực tiếp ngân hàng xem khoản vay của mình có thuộc diện được giảm không. Tác động dễ thấy hơn nằm ở lãi tiết kiệm (kỳ hạn từ 6 tháng giảm tối thiểu 0,5%/năm) và, với độ trễ, ở lãi thả nổi tại kỳ điều chỉnh kế tiếp nếu lãi tham chiếu của hợp đồng gắn với lãi tiết kiệm.
Mức lãi vay mua nhà thực tế hiện nay?
Ưu đãi cố định khoảng 6–7,5% cho 6–24 tháng đầu, sau đó thả nổi thường rơi vào khoảng 9–11,5%/năm.
Có nên chờ lãi giảm rồi mua?
Canh đúng đáy lãi suất rất khó, và một tài sản tốt có thể tăng giá trong lúc bạn chờ. Nhiều người thay vào đó chọn dự án có chính sách thanh toán tốt để giữ dòng tiền bỏ ra thấp đến khi lãi hạ nhiệt.
Hỗ trợ thanh toán của chủ đầu tư có thực sự tiết kiệm?
Có. Giai đoạn ân hạn hay trợ cấp lãi nhiều năm trên một khoản vay lớn có thể đáng giá hơn nhiều mức giảm giá nhỏ — thường là hàng chục triệu đồng mỗi năm.
Người nước ngoài có vay được tại Việt Nam không?
Lựa chọn vay cho người nước ngoài hạn chế hơn so với công dân; nhiều khách ngoại trả theo tiến độ của chủ đầu tư. Cố vấn Realtique có thể hướng dẫn cụ thể theo trường hợp của bạn.
Tín dụng bất động sản tăng 9,84% là siết hay nới?
Theo số liệu Thống đốc Ngân hàng Nhà nước công bố trước Quốc hội ngày 31/10/2026, tín dụng bất động sản vẫn tăng 9,84% — tức là lĩnh vực này vẫn được cấp thêm vốn, không bị đóng van. Nhưng mức tăng đó thấp hơn tăng trưởng tín dụng chung của nền kinh tế (12,27%), và 77,44% tổng dư nợ hơn 20.879.000 tỷ đồng được dành cho sản xuất – kinh doanh. Cách hiểu đúng vì vậy là “kiểm soát để tăng chậm hơn mặt bằng chung”, không phải siết tuyệt đối. Với người mua nhà, điều này có nghĩa hồ sơ vay vẫn được xét nhưng tiêu chuẩn chặt hơn — đừng xây kế hoạch tài chính dựa trên kỳ vọng ngân hàng sẽ nới mạnh riêng cho bất động sản trong ngắn hạn.
Bài viết mang tính bình luận thị trường, không phải tư vấn tài chính cá nhân. Lãi suất và chính sách thay đổi — hãy xác nhận điều khoản hiện hành với ngân hàng hoặc chủ đầu tư, và tham vấn chuyên gia cho trường hợp của bạn.
So sánh chính sách thanh toán trước khi xuống tiền
Để lại thông tin, cố vấn Realtique sẽ lọc giúp bạn các dự án có ân hạn gốc lãi và hỗ trợ lãi suất phù hợp ngân sách — gọi lại trong 2 giờ làm việc, không ràng buộc.
📞 Hotline: +84 866 810 689
Khôi Phạm
Khôi Phạm là Giám đốc Điều hành Realtique, có nhiều năm kinh nghiệm tư vấn bất động sản cao cấp cho khách hàng trong nước và quốc tế.