Nên Gửi Tiết Kiệm Hay Mua Vàng, Chứng Khoán Hay Bất Động Sản Cho Thuê? So Sánh 4 Kênh Đầu Tư 2026 Sau Chỉ Đạo Giảm Lãi
Trả lời ngắn: Tính theo mức đang niêm yết giữa tháng 10/2026, gửi tiết kiệm 12 tháng vẫn trả tiền mặt cao nhất, khoảng 5,9–7,1%/năm; căn hộ cho thuê ở TP.HCM cho lợi suất gộp khoảng 3,3–3,4%/năm và chỉ còn khoảng 2–3% sau chi phí; vàng và cổ phiếu không trả lãi cố định và đều đang thấp hơn đầu năm (vàng miếng SJC khoảng −6,3%, VN-Index −4,4%). Nhưng Công văn 9608/NHNN-CSTT ngày 18/10/2026 yêu cầu ngân hàng giảm lãi tiền gửi kỳ hạn từ 6 tháng ít nhất 0,5%/năm, nên khoảng cách giữa tiết kiệm và các kênh còn lại đang hẹp lại.
Theo Realtique tổng hợp từ khảo sát lãi suất ngày 15–19/10, giá vàng SJC ngày 19/10, VN-Index ngày 16/10 và lợi suất thuê của REFI, Batdongsan.com.vn, 5 tỷ đồng đặt vào mỗi kênh trong 1 năm theo mức hiện tại sẽ mang về khoảng 270–355 triệu đồng tiền lãi tiết kiệm, khoảng 136–145 triệu đồng tiền thuê sau chi phí, còn vàng và cổ phiếu phụ thuộc hoàn toàn vào giá. Kênh nào “tốt hơn” tuỳ thời gian bạn giữ tiền và mục tiêu của bạn — bài này đặt cả bốn lên cùng một bảng.
4 Kênh Đầu Tư — Số Liệu Đến 19/10/2026
Mục lục
Bảng So Sánh Nhanh 4 Kênh Đầu Tư (Số Liệu 15–19/10/2026)
Bảng dưới đặt bốn kênh lên cùng sáu tiêu chí. Số liệu là mức đang niêm yết hoặc giá đóng cửa gần nhất trước ngày 19/10/2026; nguồn chi tiết nằm ở từng mục bên dưới.
| Tiêu chí | Gửi tiết kiệm 12 tháng | Vàng miếng SJC | Cổ phiếu (VN-Index) | Căn hộ cho thuê TP.HCM |
|---|---|---|---|---|
| Lợi suất / biến động | 5,9–7,1%/năm, biết trước (trước đợt giảm ≥0,5% theo CV 9608) | Không trả lãi; giá bán −6,3% từ đầu năm (19/10) | Cổ tức không cố định; chỉ số −4,4% từ đầu năm (16/10) | Gộp ~3,3–3,4%/năm; ròng ~2–3% sau chi phí |
| Rủi ro chính | Lãi giảm khi tái tục; lạm phát; bảo hiểm tiền gửi tối đa 350 triệu/người/ngân hàng | Giá theo thế giới và tỷ giá; SJC đang cao hơn giá thế giới quy đổi ~12 triệu/lượng | Biến động mạnh; khối ngoại bán ròng | Trống phòng, chi phí, pháp lý dự án, giá tài sản |
| Thanh khoản | Cao — rút trước hạn thường chỉ hưởng lãi không kỳ hạn | Cao, nhưng mất chênh lệch mua – bán ~3 triệu/lượng | Cao — bán trong phiên | Thấp — bán thường mất vài tháng |
| Vốn tối thiểu | Thấp | ~143 triệu/lượng (có miếng nhỏ hơn) | Thấp | Thường vài tỷ đồng/căn |
| Thuế / phí | Lãi tiền gửi miễn thuế TNCN | Thuế 0,1% khi chuyển nhượng vàng miếng đã có trong luật, chưa thu | 0,1% giá bán + 5% cổ tức tiền mặt + phí giao dịch | Trước bạ 0,5% khi mua; thuế cho thuê theo ngưỡng 1 tỷ/năm; 2% giá bán khi bán |
| Công sức | Gần như không | Thấp (cất giữ an toàn) | Cao — cần theo dõi | Trung bình – cao: tìm khách, sửa chữa, kê khai thuế |
Đọc nhanh: chỉ tiết kiệm trả một mức lãi biết trước. Vàng và cổ phiếu là kênh ăn chênh lệch giá. Căn hộ cho thuê vừa có dòng tiền vừa phụ thuộc giá tài sản, nhưng dòng tiền hiện thấp hơn lãi ngân hàng — đó là điều bài này không né.
Đồ hoạ: Realtique · Số liệu: khảo sát lãi suất niêm yết 15–19/10/2026 (CafeF, VietnamNet, 24hmoney), lợi suất thuê Batdongsan.com.vn quý III/2026, giá SJC 19/10/2026. Minh hoạ, không giả định giá tăng/giảm.
Gửi Tiết Kiệm: Lãi 12 Tháng Còn Cao Nhất, Nhưng Vừa Bị Yêu Cầu Giảm Ít Nhất 0,5%
Ngày 18/10/2026, Ngân hàng Nhà nước ban hành Công văn 9608/NHNN-CSTT: các ngân hàng phải giảm lãi suất tiền gửi niêm yết tối thiểu 0,5%/năm cho kỳ hạn từ 6 tháng trở lên, không chạy đua tăng lãi huy động, và giảm 1,5–2%/năm lãi vay cho sản xuất kinh doanh, lĩnh vực ưu tiên. Ngân hàng không tuân thủ có thể bị xem xét lại hạn mức tăng trưởng tín dụng còn lại năm 2026, hạn mức năm 2027 hoặc phải giữ tỷ lệ an toàn cao hơn quy định (Báo Điện tử Chính phủ, VnExpress 18/10; CafeF, Dân trí 19/10/2026).
| Ngân hàng | Lãi 12 tháng (%/năm) | Kênh | Nguồn, ngày |
|---|---|---|---|
| Vietcombank, BIDV, VietinBank | 5,9 | Tại quầy | 24hmoney 19/10; Thị trường Tài chính Tiền tệ 01/10 |
| Agribank | 6,8 | Online | Khảo sát CafeF 15–18/10; VietnamNet 19/10 |
| VPBank | 7,1 | Online | CafeF 19/10; VietnamNet 19/10 |
| Techcombank | 6,75 | Online | CafeF 19/10; VietnamNet 19/10 |
| SHB | 6,5 | Online | CafeF 19/10; VietnamNet 19/10 |
| MB | 6,3 | Online | CafeF 19/10; 24hmoney 19/10 |
| LPBank (đã giảm từ 19/10) | 6,7 | Online | VietnamNet, Dân trí 19/10 |
Các mức trên ghi nhận trước hoặc ngay ngày đầu thực hiện Công văn 9608. Ngày 19/10, LPBank giảm 0,5–0,6 điểm và VietBank giảm 0,5 điểm cho kỳ hạn từ 6 tháng; tới chiều 19/10 chưa ngân hàng Big4 nào công bố giảm lãi tiền gửi. Biểu lãi online của Big4 lệch nhau giữa các bảng khảo sát (5,9–6,8%), nên hãy kiểm tra trực tiếp trước khi gửi.
Ba điều cần biết: (1) lãi tiền gửi ngân hàng của cá nhân không chịu thuế thu nhập cá nhân; (2) hạn mức bảo hiểm tiền gửi đã nâng lên 350 triệu đồng/người/ngân hàng (gồm gốc và lãi) từ 13/07/2026 theo Thông tư 05/2026/TT-NHNN; (3) rủi ro lớn nhất của tiết kiệm lúc này là rủi ro tái đầu tư — sổ đáo hạn sẽ tái tục ở mặt bằng lãi thấp hơn. Realtique đã phân tích cái bẫy này trong bài Đầu tư gì năm 2026. Lãi vay mua nhà không nằm trong nhóm được yêu cầu giảm 1,5–2%; tác động tới người vay ở bài lãi suất vay mua nhà 2026.
Vàng: Không Trả Lãi, Giá SJC Đã Giảm Khoảng 6% Từ Đầu Năm
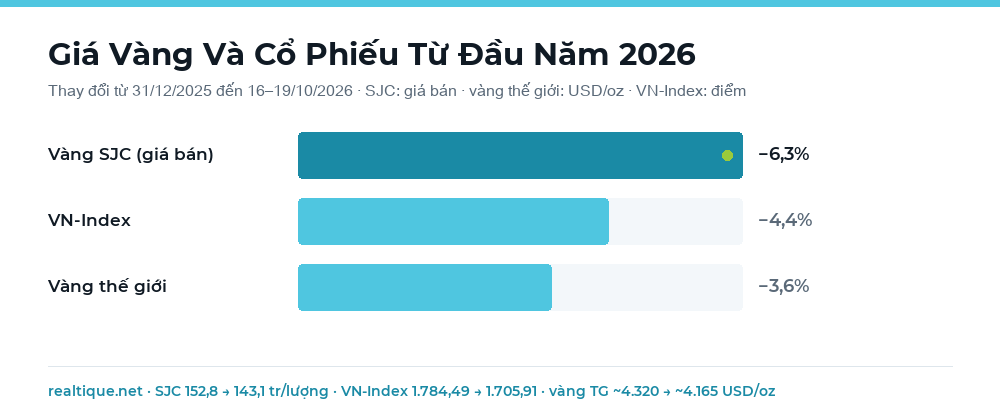
Vàng miếng SJC chốt năm 2025 ở 150,8 triệu đồng/lượng mua vào – 152,8 triệu bán ra (Người Lao Động 01/01/2026; webgia 31/12/2025). Trưa 19/10/2026, SJC giảm 500.000 đồng/lượng còn 140,1 – 143,1 triệu (VTV, webgia 19/10). Tính theo giá bán, vàng miếng giảm khoảng 6,3% từ đầu năm. Vàng thế giới chốt năm 2025 quanh 4.320 USD/ounce và đóng cửa 16/10/2026 quanh 4.165 USD/ounce (pricegold.net; Fortune 16/10) — giảm khoảng 3,6%.
Hai chi phí ẩn của vàng miếng: chênh lệch mua – bán SJC hiện khoảng 3 triệu đồng/lượng (đầu năm 2 triệu), tức mua xong bán ngay đã mất khoảng 2,1%; và giá SJC cao hơn giá thế giới quy đổi khoảng 12 triệu đồng/lượng (VietnamPlus, VOH 19/10/2026) — phần chênh này có thể co lại bất cứ lúc nào. Nhìn lại quá khứ: 5 tỷ đồng mua vàng miếng ngày 01/01/2026 (khoảng 32,7 lượng ở giá bán 152,8 triệu) và bán lại trưa 19/10 (giá mua vào 140,1 triệu) còn khoảng 4,58 tỷ đồng, tức lỗ khoảng 8,3% gồm cả giảm giá lẫn chênh lệch mua – bán.
Về thuế: Luật Thuế thu nhập cá nhân số 109/2025/QH15 (hiệu lực 01/07/2026) đã có khoản thuế 0,1% trên giá trị chuyển nhượng vàng miếng, nhưng Chính phủ chưa quy định ngưỡng và thời điểm áp dụng nên hiện chưa thu (Người Lao Động; Phụ nữ & Gia đình 01/07/2026). Vàng phù hợp vai trò tài sản phòng ngừa, không phải nguồn thu nhập.
Chứng Khoán: Đã Nâng Hạng FTSE Nhưng VN-Index Vẫn Giảm 4,4% Từ Đầu Năm
FTSE Russell chính thức nâng Việt Nam lên thị trường mới nổi thứ cấp từ phiên 21/09/2026 (VietnamPlus 21/09; Conventus Law 25/09/2026). Nhưng nâng hạng không kéo chỉ số đi lên ngay: VN-Index đóng cửa tháng 9 ở 1.768,62 điểm, giảm 3,47% so với cuối tháng 8 (VFS 01/10; Thị trường Tài chính Tiền tệ 07/10), và đóng cửa phiên 16/10/2026 ở 1.705,91 điểm (Stockbiz 16/10; VietnamPlus 18/10). So với mức 1.784,49 điểm cuối năm 2025 (Thời báo Tài chính Việt Nam 31/12/2025; Nhân Dân), chỉ số giảm khoảng 4,4% từ đầu năm.
Dòng vốn ngoại vẫn chảy ra: khối ngoại bán ròng khoảng 95.000 tỷ đồng từ đầu năm đến cuối tháng 9 (VFS), vượt 100.000 tỷ sau tuần đầu tháng 10 và khoảng 115.500 tỷ tính đến 16/10 (CafeF 08/10 và 19/10). Định giá đã rẻ hơn: P/E toàn thị trường khoảng 12 lần cuối tháng 9 (VNDIRECT) và 13 lần giữa tháng 10, so với bình quân 5 năm khoảng 15,3 lần (Shinhan 15/10/2026).
Chi phí: thuế thu nhập cá nhân 0,1% trên mỗi lần bán và 5% trên cổ tức tiền mặt, cộng phí giao dịch của công ty chứng khoán. Cổ phiếu không có lợi suất cố định — thu nhập đều đặn duy nhất là cổ tức, khác nhau theo từng doanh nghiệp.
Đồ hoạ: Realtique · Số liệu: SJC (giá bán 31/12/2025 và 19/10/2026), vàng thế giới (pricegold.net, 31/12/2025 và 16/10/2026), VN-Index (HOSE, 31/12/2025 và 16/10/2026).
Căn Hộ Cho Thuê TP.HCM: Lợi Suất Gộp Khoảng 3–4%, Còn Lại Bao Nhiêu Sau Chi Phí Và Thuế?
Lợi suất cho thuê gộp (tiền thuê cả năm chia giá mua) của căn hộ TP.HCM hiện quanh 3,3–3,4%/năm: 3,30% trong quý II/2026 theo REFI (CafeBiz 29/08/2026) và 3,4% trong quý III/2026 cho địa bàn TP.HCM cũ theo Batdongsan.com.vn (cập nhật 15/10/2026). Numbeo (dữ liệu cộng đồng, cập nhật 15/10/2026) ra 2,93% ở trung tâm và 4,01% ngoài trung tâm; Global Property Guide đo được 4,16% nhưng là dữ liệu quý III/2025. Các con số này tính từ giá rao bán và giá thuê rao, không phải giá giao dịch.
Từ lợi suất gộp sang ròng phải trừ: thời gian trống giữa hai hợp đồng, phí quản lý toà nhà (ở các dự án cao cấp TP.HCM có thể từ khoảng 12.000 đến gần 40.000 đồng/m²/tháng — ví dụ do Thanh Niên khảo sát 10/08/2026), sửa chữa, nội thất và phí môi giới. Một chuyên gia của Chứng khoán LPS ước các khoản này chiếm khoảng 15–20% tiền thuê và cần lấp đầy 80–85% thời gian (CafeF 14/10/2026); Global Property Guide ước lợi suất ròng thấp hơn lợi suất gộp khoảng 1,5–2 điểm %. Tức lợi suất ròng thực tế thường chỉ còn khoảng 2–3%/năm.
Phí của Realtique khi tìm khách thuê: 1 tháng tiền thuê cho hợp đồng 12 tháng, chỉ thu sau khi hai bên đã ký và khách đã thanh toán tiền thuê đợt đầu; khi giao độc quyền, phí quản lý căn hộ được miễn giảm về 0 đồng — chi tiết ở bảng phí cho thuê và quản lý căn hộ.
Thuế cho thuê năm 2026 tính trên tổng doanh thu cho thuê của tất cả các căn: từ 1 tỷ đồng/năm trở xuống thì miễn thuế GTGT và TNCN nhưng vẫn phải kê khai; trên 1 tỷ thì nộp 5% GTGT trên toàn bộ doanh thu và 5% TNCN trên phần vượt 1 tỷ (ví dụ doanh thu 1,2 tỷ: 60 triệu + 10 triệu = 70 triệu). Hạn khai và nộp cho năm 2026 là 31/01/2027. Một căn 5 tỷ cho thuê khoảng 170 triệu/năm nằm dưới ngưỡng; người có sáu căn như vậy thì vượt. Chi tiết: Thuế cho thuê nhà 2026.
Còn phần tăng giá? Theo CBRE, quý III/2026 giá sơ cấp căn hộ TP.HCM (sau sáp nhập) khoảng 75 triệu đồng/m², chỉ cao hơn cùng kỳ 1%; giá thứ cấp khoảng 60 triệu đồng/m², đi ngang so với cùng kỳ (VTV 15/10; CafeLand, VOV 17/10/2026). Realtique không giả định tăng giá trong bảng minh hoạ bên dưới; diễn biến giá rao theo quý ở báo cáo thị trường TP.HCM quý 3/2026. Khi mua phải tính thêm lệ phí trước bạ 0,5%; khi bán, thuế TNCN 2% trên giá chuyển nhượng.
Ảnh minh hoạ: Rawpixel · CC0 1.0 (ảnh kit Realtique)
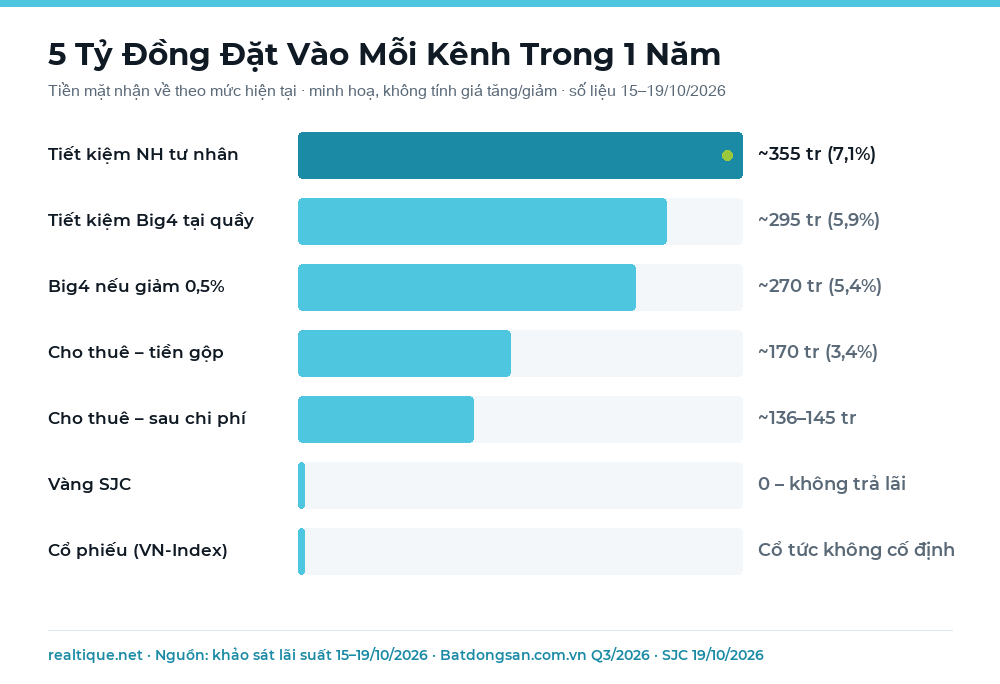
Minh Hoạ: 5 Tỷ Đồng Đặt Vào Mỗi Kênh Trong 1 Năm Theo Mức Hiện Tại
Bảng dưới chỉ dùng mức lãi, lợi suất và giá hiện tại, không giả định giá vàng, cổ phiếu hay căn hộ tăng hoặc giảm. Đây là minh hoạ dòng tiền, không phải dự báo lợi nhuận.
| Kênh | Giả định (mức hiện tại) | Tiền mặt nhận trong 1 năm | Điều cần nhớ |
|---|---|---|---|
| Tiết kiệm 12 tháng — ngân hàng tư nhân lớn (online) | 6,3–7,1%/năm; ~5,8–6,6% nếu giảm 0,5 điểm | ~315–355 triệu (~290–330 triệu sau giảm) | Không thuế TNCN; bảo hiểm tiền gửi tối đa 350 triệu/người/ngân hàng |
| Tiết kiệm 12 tháng — Big4 (tại quầy) | 5,9%; ~5,4% nếu giảm 0,5 điểm | ~270–295 triệu | Rút trước hạn thường chỉ hưởng lãi không kỳ hạn |
| Vàng miếng SJC | Mua 143,1 – bán lại 140,1 triệu/lượng (19/10) | 0 đồng | ~34,9 lượng; bán ngay mất ~105 triệu (−2,1%) chênh lệch mua – bán; kết quả cả năm phụ thuộc hoàn toàn vào giá |
| Cổ phiếu theo rổ VN-Index | Không có lợi suất cố định | Cổ tức tuỳ doanh nghiệp | Thuế 0,1% khi bán ≈ 5 triệu; 5 tỷ theo chỉ số từ 01/01 đến 16/10/2026 còn ~4,78 tỷ |
| Căn hộ cho thuê 5 tỷ ở TP.HCM | Lợi suất gộp 3,4%; chi phí 15–20% tiền thuê | ~170 triệu gộp; ~136–145 triệu sau chi phí; ~125–132 triệu nếu trống 1 tháng | Dưới ngưỡng 1 tỷ → miễn GTGT, TNCN nhưng phải kê khai; trước bạ 0,5% (~25 triệu) khi mua; bán thường mất vài tháng |
Đọc bảng: nếu chỉ tính tiền mặt 12 tháng tới, tiết kiệm thắng rõ — kể cả sau khi giảm 0,5 điểm, lãi Big4 (~5,4%) vẫn gần gấp đôi lợi suất thuê ròng (~2,7–2,9%). Căn hộ chỉ bù được khoảng cách này nếu giá trị tài sản và giá thuê tăng theo thời gian — điều bảng này cố ý không giả định.
Ai Nên Chọn Kênh Nào? Kết Luận Thẳng Của Realtique
- Gửi tiết kiệm — tiền cần dùng trong 12–24 tháng, quỹ dự phòng, người không chấp nhận mất vốn danh nghĩa. Chấp nhận lãi khi tái tục sẽ thấp hơn sau Công văn 9608.
- Vàng — tỷ trọng nhỏ để phòng ngừa biến động tiền tệ và giữ nhiều năm; không phải kênh tạo thu nhập. Cân nhắc kỹ khi giá SJC còn cao hơn giá thế giới quy đổi khoảng 12 triệu/lượng.
- Chứng khoán — người có thời gian theo dõi và chịu được biến động lớn trong ngắn hạn. Định giá đang thấp hơn bình quân 5 năm, nhưng khối ngoại vẫn bán ròng sau nâng hạng.
- Căn hộ cho thuê — tiền nhàn rỗi dài hạn (theo Realtique, từ 5 năm trở lên), muốn tài sản thực có thể tự ở hoặc để lại, chấp nhận thanh khoản thấp và lợi suất tiền mặt hiện thấp hơn lãi tiết kiệm. Chọn căn ở khu có cầu thuê thật (chuyên gia, gia đình người nước ngoài) quan trọng hơn chọn căn rẻ.
Kết luận thẳng: với tiền cần trong 1–2 năm, tiết kiệm vẫn hợp lý nhất dù lãi đang giảm. Vàng và cổ phiếu là kênh đặt cược vào giá, và cả hai đều đang thấp hơn đầu năm 2026. Căn hộ cho thuê không thắng tiết kiệm về dòng tiền năm đầu (2–3% ròng so với 5,4–7,1%); nó chỉ hợp lý cho tiền dài hạn và khi đã tính đủ chi phí. Phần lớn người có từ 5 tỷ đồng trở lên chia nhiều kênh thay vì dồn một chỗ — cách nghĩ về tỷ trọng theo chu kỳ ở bài chu kỳ bất động sản 2026: bốn mùa của dòng tiền.
Câu Hỏi Thường Gặp
Nên gửi tiết kiệm hay mua vàng lúc này (tháng 10/2026)?
Nếu cần dòng tiền chắc chắn, gửi tiết kiệm: lãi 12 tháng đang khoảng 5,9–7,1%/năm (khảo sát 15–19/10/2026, trước đợt giảm theo Công văn 9608) và không chịu thuế thu nhập cá nhân. Vàng không trả lãi; giá bán vàng miếng SJC đã giảm khoảng 6,3% từ đầu năm tới 19/10/2026 và chênh lệch mua – bán khoảng 3 triệu đồng/lượng. Vàng hợp làm tài sản phòng ngừa với tỷ trọng nhỏ, không thay được tiết kiệm.
Công văn 9608/NHNN-CSTT yêu cầu gì và lãi tiết kiệm sẽ còn bao nhiêu?
Ngày 18/10/2026, Ngân hàng Nhà nước yêu cầu giảm lãi suất tiền gửi niêm yết ít nhất 0,5%/năm cho kỳ hạn từ 6 tháng, không chạy đua tăng lãi, và giảm lãi vay sản xuất kinh doanh 1,5–2%/năm; ngân hàng không tuân thủ có thể bị xem xét lại hạn mức tăng trưởng tín dụng. Nếu mức 5,9–7,1% hiện nay giảm đủ 0,5 điểm, lãi 12 tháng sẽ quanh 5,4–6,6%/năm. Ngày 19/10, LPBank và VietBank đã giảm.
Mua căn hộ cho thuê ở TP.HCM lợi suất bao nhiêu, có cao hơn gửi tiết kiệm không?
Lợi suất thuê gộp căn hộ TP.HCM khoảng 3,3–3,4%/năm (REFI quý II, Batdongsan.com.vn quý III/2026); sau phí quản lý, sửa chữa, thời gian trống thường còn khoảng 2–3%. Tức thấp hơn lãi tiết kiệm hiện tại. Người mua căn hộ cho thuê thường nhắm giữ tài sản thực dài hạn và tiền thuê tăng theo thời gian, không phải thắng lãi ngân hàng trong năm đầu.
Cho thuê căn hộ có phải nộp thuế không?
Năm 2026, nếu tổng doanh thu cho thuê của tất cả các căn từ 1 tỷ đồng/năm trở xuống thì miễn thuế GTGT và TNCN nhưng vẫn phải kê khai. Trên 1 tỷ thì nộp 5% GTGT trên toàn bộ doanh thu và 5% TNCN trên phần vượt 1 tỷ, ví dụ 1,2 tỷ nộp 70 triệu. Hạn khai và nộp cho năm 2026 là 31/01/2027.
Việt Kiều và người nước ngoài có đầu tư căn hộ cho thuê ở Việt Nam được không?
Việt Kiều còn quốc tịch Việt Nam mua như công dân trong nước. Người nước ngoài chỉ được mua căn hộ trong dự án thuộc danh mục được phép, tối đa 30% số căn mỗi toà, sở hữu tối đa 50 năm (được gia hạn), và được cho thuê; thu nhập cho thuê kê khai thuế theo cùng ngưỡng 1 tỷ đồng/năm.
⚠️ Lưu ý: Bài viết chỉ cung cấp thông tin, không phải tư vấn đầu tư hay tư vấn tài chính. Lãi suất tiết kiệm khảo sát ngày 15–19/10/2026, trước khi phần lớn ngân hàng giảm theo Công văn 9608, và thay đổi hằng ngày; giá vàng, VN-Index là giá tại ngày ghi trong bài; lợi suất cho thuê là bình quân từ giá rao bán và giá thuê rao, không phải giá giao dịch. Bảng minh hoạ 5 tỷ đồng không giả định giá tài sản tăng hay giảm. Kết quả quá khứ không bảo đảm kết quả tương lai — hãy kiểm tra lại với ngân hàng, công ty chứng khoán và người tư vấn thuế trước khi quyết định.
Bạn đang cân nhắc chuyển một phần tiền tiết kiệm sang căn hộ cho thuê?
Gửi Realtique ngân sách và thời gian dự định giữ tiền. Chúng tôi tính dòng tiền thuê thực tế của từng căn cụ thể — sau phí quản lý toà nhà, thời gian trống và thuế — để anh chị so sánh với lãi tiết kiệm trước khi quyết định.
💬 Zalo: 0866 810 689
📞 Hotline: +84 866 810 689