Giá Căn Hộ TP.HCM Quý 3/2026: Giá Sơ Cấp Về 75 Triệu/m², Nguồn Cung Mới Giảm Một Nửa
Trả lời ngắn: Quý 3/2026, thị trường căn hộ TP.HCM chậm lại rõ rệt. Số căn mở bán mới giảm 50% và số căn bán được giảm 71% so với cùng kỳ, giá sơ cấp bình quân về 75 triệu đồng/m² (−14%), trong khi lãi vay mua nhà vẫn ở mức 10,6% dù GDP chín tháng tăng 9,01%. Hà Nội cũng yếu nhưng giá sơ cấp còn 86 triệu/m². Nhà liền thổ phân hoá: TP.HCM bán được nhiều hơn (+226%) nhưng giá giảm, Hà Nội giá tăng 33% nhưng bán chậm.
Số liệu lấy từ báo cáo Q3 2026 Vietnam Real Estate Market Insights của CBRE Vietnam (tháng 10/2026). Realtique đọc lại theo góc của người mua căn hộ TP.HCM, vẽ lại biểu đồ và nêu rõ chỗ số liệu không so sánh được: từ 2026, “TP.HCM” trong thống kê của CBRE gồm cả Bình Dương và Bà Rịa – Vũng Tàu. Đây là giá chào bán, không phải giá giao dịch sau chiết khấu.
Thị Trường Căn Hộ Quý 3/2026 — 4 Con Số Chính
Mục lục
Vĩ Mô: Tăng Trưởng Cao Nhất 15 Năm, Nhưng Lãi Vay Vẫn Trên 10%
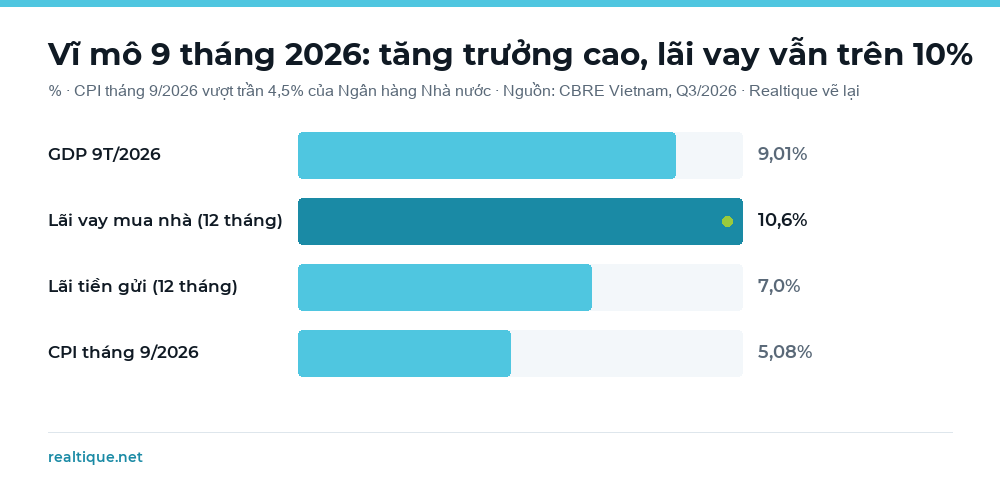
GDP chín tháng đầu năm 2026 tăng 9,01%, cao nhất trong 15 năm và vượt mức 7,85% của cùng kỳ 2025. ADB cũng nâng dự báo tăng trưởng 2026 của Việt Nam từ 7,2% (tháng 7) lên 7,8% (tháng 9), cao nhất Đông Nam Á. Dòng vốn ngoại tăng tốc: vốn FDI đăng ký chín tháng tăng 76,4% so với cùng kỳ và đã vượt tổng cả năm 2025 khoảng 31%; Singapore (31,7%), Hàn Quốc (19,5%) và Luxembourg (17,1%) là ba nguồn vốn đăng ký mới lớn nhất.
Với thị trường nhà ở, điểm nghẽn là chi phí vốn. Lãi vay mua nhà ưu đãi 12 tháng bình quân khoảng 10,6% (lãi tiền gửi 12 tháng khoảng 7,0%). Tín dụng chín tháng tăng 11,6% trong khi tiền gửi tăng 9,8%, năm thứ ba liên tiếp huy động chậm hơn cho vay. Lạm phát tháng 9 đạt 5,08%, vượt trần 4,5% của Ngân hàng Nhà nước. Theo các tin báo chí mà CBRE dẫn, nhà điều hành đã nâng tỷ lệ vốn ngắn hạn được dùng cho vay trung và dài hạn lên 40% (tháng 6), tính tiền gửi Kho bạc Nhà nước ở mức 50% khi tính tỷ lệ dư nợ trên huy động (tháng 8) và nới trần cho vay so với tiền gửi lên 95% (đầu tháng 10).
Chính sách đang kéo hai hướng: hỗ trợ tăng trưởng và kiềm chế đầu cơ. Nhà ở xã hội được ưu tiên (mục tiêu 1 triệu căn đến 2030, gói tín dụng 120.000 tỷ đồng, trần thu nhập nâng lên 25 triệu đồng/tháng) và cùng với khu công nghiệp được loại khỏi hạn mức tín dụng bất động sản 2026 của 25 ngân hàng; cho vay du lịch, nghỉ dưỡng cũng không tính vào tăng trưởng tín dụng bất động sản. Gói tín dụng khẩn trên 750.000 tỷ đồng dành cho 18 dự án hạ tầng chiến lược. Về phía đầu cơ, báo cáo ghi nhận các bước chuẩn bị cho thuế bất động sản: định danh bất động sản số, mọi giao dịch qua ngân hàng, và đề xuất đánh thuế nhà để trống hoặc bán lại ngắn hạn (chưa phải quy định có hiệu lực).
Cách đọc: tăng trưởng mạnh và dòng vốn ngoại cho thấy cầu dài hạn vẫn còn, nhưng lãi vay 10,6% là lý do chính khiến người mua chùn tay ở quý 3. Bối cảnh lãi suất đã được phân tích ở bài lãi suất vay neo cao đến hết 2026.
Đồ hoạ: Realtique · Số liệu: CBRE Vietnam, báo cáo thị trường quý 3/2026 (giá chào bán, không phải giá giao dịch)
Căn Hộ Quý 3/2026: Cung Mới Giảm Một Nửa, Bán Được Giảm Mạnh Hơn
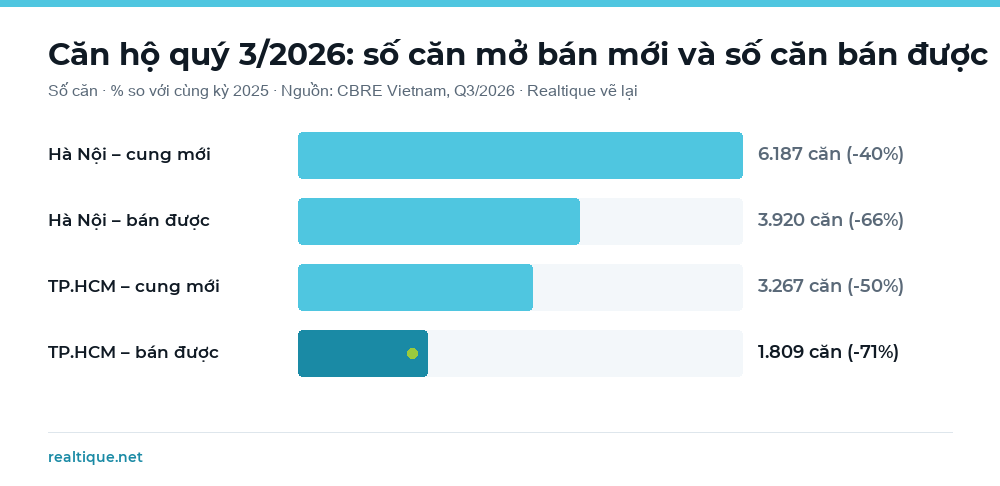
Ở cả hai thành phố lớn, số căn mở bán mới và số căn bán được đều thấp hơn nhiều so với quý 3/2025:
| Căn hộ, quý 3/2026 | Hà Nội* | TP.HCM** |
|---|---|---|
| Nguồn cung mới | 6.187 căn (−40%) | 3.267 căn (−50%) |
| Số căn bán được | 3.920 căn (−66%) | 1.809 căn (−71%) |
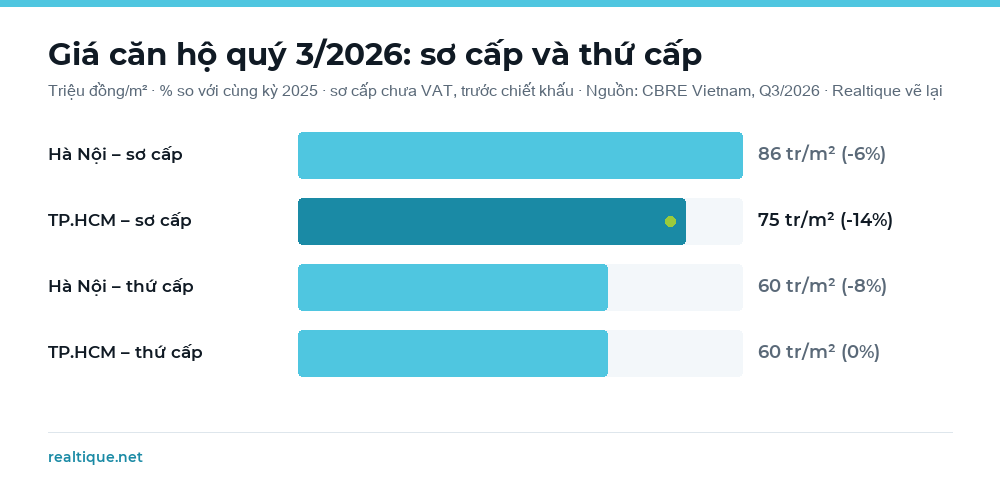
| Giá sơ cấp | 86 triệu/m² (−9% so với quý 2; −6% so với cùng kỳ) | 75 triệu/m² (−2%; −14%) |
| Giá thứ cấp (giá chào) | 60 triệu/m² (−5%; −8%) | 60 triệu/m² (−4%; 0%) |
Ở các dòng giá, hai tỷ lệ trong ngoặc là so với quý 2 rồi so với cùng kỳ 2025; các dòng còn lại là so với cùng kỳ 2025. * Hà Nội gồm các khu đô thị lớn của Văn Giang, Hưng Yên (Ecopark, VOCP2, VOCP3, Sunshine Legend City, Alluvia City). ** TP.HCM từ 2026 gồm TP.HCM cũ, Bình Dương và Bà Rịa – Vũng Tàu. Giá sơ cấp là giá chào chưa VAT, chưa phí bảo trì, trước chiết khấu.
Điểm đáng chú ý là bán được giảm nhiều hơn cung mới (−71% so với −50% ở TP.HCM, −66% so với −40% ở Hà Nội): người mua rút lui nhanh hơn việc chủ đầu tư giảm mở bán. Tỷ lệ hấp thụ căn hộ Hà Nội quý 3 là 63% (66% tính từ đầu năm), theo CBRE; với TP.HCM, Realtique tính từ hai con số trên (1.809 / 3.267) ra khoảng 55%. Ở TP.HCM, hai quý đầu năm là giai đoạn mở bán mạnh nhất trong chuỗi số liệu từ 2023 mà CBRE trình bày, nên quý 3 co lại thấy rõ hơn.
Realtique nhận định: khi bán được giảm sâu hơn cung mới, chủ đầu tư thường giữ giá niêm yết và tăng hỗ trợ thanh toán (giãn tiến độ, hỗ trợ lãi suất) thay vì giảm giá thẳng. Vì vậy khi so dự án, nên so tổng chi phí sau ưu đãi chứ không chỉ giá niêm yết. Bối cảnh tồn kho đã có ở bài tồn kho căn hộ tăng gần 4 lần.
Đồ hoạ: Realtique · Số liệu: CBRE Vietnam, báo cáo thị trường quý 3/2026 (giá chào bán, không phải giá giao dịch)
Giá Sơ Cấp TP.HCM Từ 92 Xuống 75 Triệu/m²: Đọc Đúng Con Số
Giá sơ cấp bình quân căn hộ TP.HCM đạt 92 triệu/m² vào quý 4/2025 rồi còn 75 triệu/m² ở quý 3/2026. Nhưng hai con số này không so được như-với-như: mốc 92 triệu là TP.HCM cũ, còn từ 2026 CBRE gộp cả Bình Dương và Bà Rịa – Vũng Tàu, nơi mặt bằng giá thấp hơn. Báo cáo quý 2 của CBRE ghi 79% nguồn cung căn hộ nửa đầu 2026 ở TP.HCM mới đến từ Bình Dương cũ (xem thị trường bất động sản quý 2/2026), nên rổ dự án đã đổi. Phần giảm vì rổ đổi và phần giảm vì thị trường yếu đi cùng nhau; báo cáo không tách riêng hai phần này.
Ở hàng thứ cấp, giá chào căn hộ TP.HCM là 60 triệu/m²: giảm 4% so với quý 2 và đi ngang so với cùng kỳ. Hà Nội cũng 60 triệu/m² nhưng giảm 8% so với cùng kỳ, là lần giảm theo năm đầu tiên sau hai năm tăng liên tục. Nghĩa là giá chào thứ cấp của hai thành phố đang hội tụ về cùng một mức, trong khi giá sơ cấp Hà Nội (86 triệu) vẫn cao hơn TP.HCM (75 triệu) khoảng 15%.
Cách đọc: 75 triệu/m² là mức trung bình của một rổ rộng theo ranh giới mới, không phải bảng giá của một dự án cụ thể. Dự án nội thành vẫn ở mặt bằng cao hơn nhiều so với mức này, và giá chào là giá trước chiết khấu nên giá thực tế sau ưu đãi có thể khác.
Đồ hoạ: Realtique · Số liệu: CBRE Vietnam, báo cáo thị trường quý 3/2026 (giá chào bán, không phải giá giao dịch)
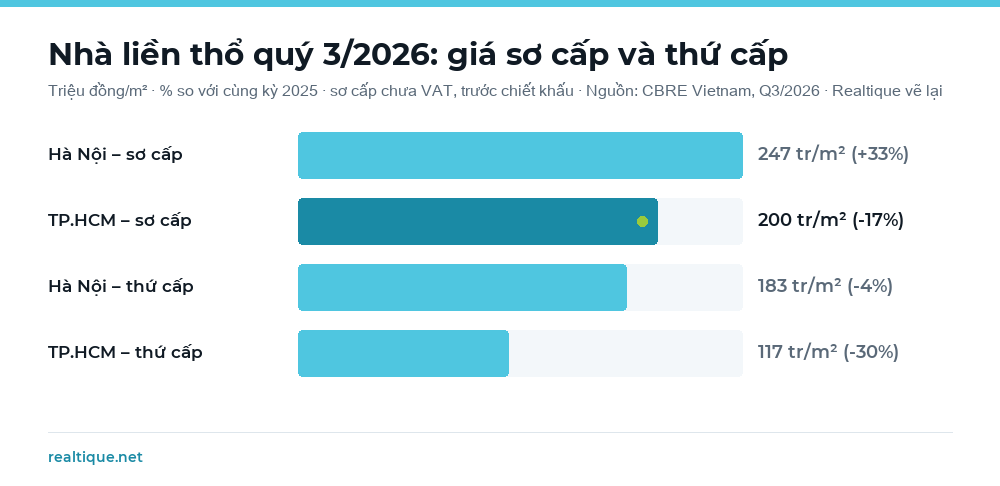
Nhà Liền Thổ: Hà Nội Tăng Giá Nhưng Bán Chậm, TP.HCM Bán Tốt Nhưng Giá Giảm
Hai thành phố đi hai hướng ngược nhau ở nhà liền thổ (nhà phố, biệt thự, đất nền dự án):
| Nhà liền thổ, quý 3/2026 | Hà Nội* | TP.HCM** |
|---|---|---|
| Nguồn cung mới | 1.517 căn (+144%) | 30 căn (−92%) |
| Số căn bán được | 505 căn (−21%) | 935 căn (+226%) |
| Giá sơ cấp | 247 triệu/m² (+18% so với quý 2; +33% so với cùng kỳ) | 200 triệu/m² (−4%; −17%) |
| Giá thứ cấp (giá chào) | 183 triệu/m² (−6%; −4%) | 117 triệu/m² (−6%; −30%) |
Ở các dòng giá, hai tỷ lệ trong ngoặc là so với quý 2 rồi so với cùng kỳ 2025; các dòng còn lại là so với cùng kỳ 2025. * và ** như ở bảng căn hộ phía trên.
Hà Nội: các đợt mở bán mới đẩy giá sơ cấp lên 247 triệu/m², nhưng chỉ bán được 505 căn; tỷ lệ hấp thụ nhà liền thổ quý 3 là 33% (55% tính từ đầu năm). Thị trường đang thử mức giá cao hơn và người mua chưa theo kịp.
TP.HCM: quý 3 chỉ có 30 căn mở bán mới nhưng bán được 935 căn, phần lớn là hàng từ đợt mở bán lớn quý 4/2025. Giá sơ cấp giảm 17% so với cùng kỳ, giá thứ cấp giảm 30%, và CBRE ghi rõ phần giảm này chịu ảnh hưởng của việc sáp nhập tỉnh (ranh giới thống kê thay đổi) cùng đà thị trường chậm. Đọc nhà liền thổ TP.HCM theo xu hướng, đừng lấy mức giảm 30% làm con số chính xác.
Đồ hoạ: Realtique · Số liệu: CBRE Vietnam, báo cáo thị trường quý 3/2026 (giá chào bán, không phải giá giao dịch)
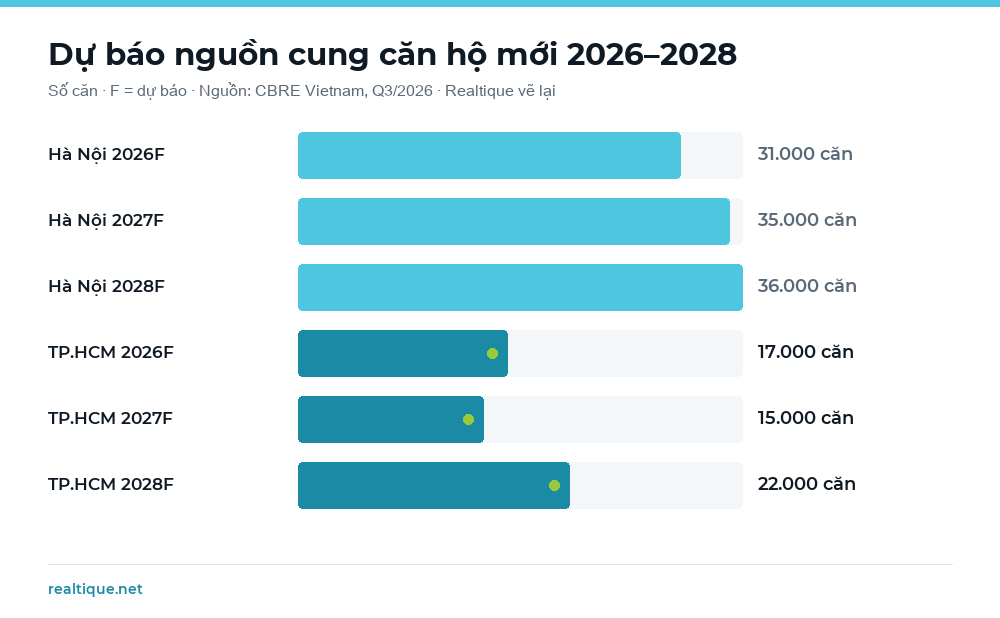
Dự Báo 2026–2028: Hà Nội Dồi Dào Nguồn Cung, TP.HCM Thận Trọng Hơn
CBRE dự báo nguồn cung mới như sau (các cột có số trên biểu đồ của báo cáo):
| Nguồn cung mới dự báo | 2026F | 2027F | 2028F |
|---|---|---|---|
| Căn hộ Hà Nội | 31.000 | 35.000 | 36.000 |
| Căn hộ TP.HCM | 17.000 | 15.000 | 22.000 |
| Liền thổ Hà Nội | 5.000 | 7.000 | 7.000 |
| Liền thổ TP.HCM | 4.000 | 3.000 | 5.000 |
Nhận xét ngắn: nguồn cung căn hộ TP.HCM mới chỉ bằng khoảng một nửa Hà Nội mỗi năm, nên áp lực cạnh tranh giữa các dự án ở TP.HCM nhẹ hơn. Về giá, đường dự báo của CBRE cho thấy giá căn hộ TP.HCM đi ngang đến thấp hơn mức 2025 (sơ cấp 84 triệu/m², thứ cấp 62 triệu/m², tính theo TP.HCM cũ), còn Hà Nội cao hơn mức 2025 (sơ cấp 78 triệu/m², thứ cấp 62 triệu/m²). Đây là hướng đọc từ đường dự báo, báo cáo không in số cho từng năm. Tiêu đề của CBRE nêu rõ điều kiện: lãi suất vẫn là yếu tố quyết định hướng đi của thị trường.
Đồ hoạ: Realtique · Số liệu: CBRE Vietnam, báo cáo thị trường quý 3/2026 (giá chào bán, không phải giá giao dịch)
Nhà Ở Xã Hội: Hơn 900.000 Căn Đến 2030, TP.HCM Có Chỉ Tiêu Lớn Nhất
Nghị quyết 303/NQ-CP (ngày 30/09/2026) giao chỉ tiêu nhà ở xã hội 2026–2030 cho chín địa phương: tổng cộng hơn 900.000 căn, gồm khoảng 709.000 căn bán và thuê mua và 191.000 căn cho thuê. TP.HCM là địa phương có chỉ tiêu lớn nhất, tiếp theo là Bắc Ninh và Hà Nội. Các biện pháp đi kèm: giao chỉ tiêu cụ thể theo từng loại hình, khuyến khích nhà ở cho thuê, thực hiện song song các thủ tục đầu tư, đất đai, quy hoạch, xây dựng và môi trường, và số hoá hồ sơ bằng đăng ký trực tuyến, bốc thăm điện tử.
Với người mua căn hộ trung và cao cấp, tác động trực tiếp nhỏ vì phân khúc khác nhau. Tác động gián tiếp nằm ở chỗ tín dụng và thủ tục đang được ưu tiên cho nhà ở xã hội và hạ tầng, như đã nêu ở mục vĩ mô.
Realtique Nhận Định: Đọc Quý 3/2026 Theo Ba Nhóm Khách
1. Người mua để ở. Bán được giảm sâu hơn cung mới và lãi vay 10,6% cho người mua nhiều thời gian và nhiều quyền thương lượng hơn so với năm 2025. Hãy so giá niêm yết với tổng chi phí sau ưu đãi giữa các dự án cùng khu, vì giá chào của CBRE là giá trước chiết khấu và giãn tiến độ thanh toán có thể quan trọng hơn vài phần trăm giá.
2. Nhà đầu tư. Dự báo cho thấy giá căn hộ TP.HCM khó tăng nhanh trong ngắn hạn, nên kỳ vọng lợi nhuận nên đặt vào dòng tiền cho thuê và thời gian nắm giữ dài hơn là vào chênh lệch giá. Tránh đòn bẩy cao khi lãi vay còn 10,6%, và theo dõi đề xuất thuế nhà để trống, bán lại ngắn hạn. Chủ nhà cho thuê nên nắm ngưỡng thuế ở bài thuế cho thuê nhà 2026.
3. Người nước ngoài và Việt Kiều. Người nước ngoài được đứng tên căn hộ chung cư trong dự án nằm trong danh mục được sở hữu, tối đa 30% số căn mỗi toà, thời hạn 50 năm có thể gia hạn (xem điều kiện người nước ngoài mua nhà). Việt Kiều còn quốc tịch Việt Nam mua như công dân trong nước, không tính vào quota. Cần nhớ rằng 75 triệu/m² là trung bình rộng theo ranh giới mới; hãy so giá theo từng dự án cụ thể thay vì theo con số thành phố.
Để đối chiếu với số liệu giá rao bán và khảo sát môi giới cùng quý, xem thị trường bất động sản TP.HCM quý 3/2026; vị trí thị trường trong chu kỳ ở bài chu kỳ bất động sản 2026.
Câu Hỏi Thường Gặp
Giá căn hộ TP.HCM quý 3/2026 là bao nhiêu?
Giá sơ cấp bình quân khoảng 75 triệu đồng/m² (chưa VAT, trước chiết khấu), giảm 2% so với quý 2 và 14% so với cùng kỳ. Giá thứ cấp (giá chào) khoảng 60 triệu/m². Từ 2026, số liệu TP.HCM của CBRE gồm cả Bình Dương và Bà Rịa – Vũng Tàu nên không so như-với-như với năm 2025.
Thị trường căn hộ TP.HCM đang tăng hay giảm?
Quý 3/2026 trầm lắng: số căn mở bán mới 3.267 căn (−50% so với cùng kỳ), số căn bán được 1.809 căn (−71%). Giá sơ cấp giảm, giá thứ cấp đi ngang so với cùng kỳ. Lãi vay mua nhà bình quân khoảng 10,6% là rào cản lớn nhất.
Vì sao giá sơ cấp TP.HCM giảm từ 92 xuống 75 triệu/m²?
Có hai lý do cùng tác động: ranh giới thống kê mới từ 2026 gồm cả Bình Dương và Bà Rịa – Vũng Tàu (mặt bằng giá thấp hơn), và thị trường yếu đi với cả số căn mở bán lẫn giá cùng giảm. Báo cáo không tách riêng hai phần này, nên không nên đọc mức giảm 14% như giảm giá của cùng một rổ dự án.
Lãi suất vay mua nhà hiện bao nhiêu?
Lãi vay mua nhà ưu đãi 12 tháng bình quân khoảng 10,6%/năm tại tháng 9/2026, trong khi lãi tiền gửi 12 tháng khoảng 7,0% (khảo sát một số ngân hàng thương mại, theo CBRE). Lạm phát tháng 9 là 5,08%, vượt trần 4,5% của Ngân hàng Nhà nước.
Căn hộ Hà Nội và TP.HCM, nơi nào giá mềm hơn?
Theo CBRE quý 3/2026, giá sơ cấp căn hộ TP.HCM là 75 triệu/m², thấp hơn Hà Nội (86 triệu/m²); giá thứ cấp hai nơi cùng khoảng 60 triệu/m². Hà Nội có nguồn cung mới gần gấp đôi (6.187 so với 3.267 căn), và số liệu Hà Nội gồm các khu đô thị lớn ở Hưng Yên.
Người nước ngoài mua căn hộ ở TP.HCM được không?
Được, nhưng chỉ căn hộ chung cư và nhà ở trong dự án nằm trong danh mục được sở hữu, tối đa 30% số căn mỗi toà, thời hạn 50 năm có thể gia hạn. Việt Kiều còn quốc tịch Việt Nam mua như công dân trong nước. Hãy kiểm tra suất còn lại của từng toà trước khi đặt cọc.
⚠️ Nguồn dữ liệu: CBRE Vietnam, Q3 2026 Vietnam Real Estate Market Insights (tháng 10/2026), mọi quyền thuộc CBRE. Giá sơ cấp là giá chào chưa VAT và phí bảo trì, trước chiết khấu; giá thứ cấp là giá chào đã điều chỉnh về chưa VAT và phí bảo trì; cả hai không phải giá giao dịch thành công. Số liệu Hà Nội gồm các khu đô thị lớn tại Hưng Yên; số liệu TP.HCM từ 2026 gồm TP.HCM cũ, Bình Dương và Bà Rịa – Vũng Tàu. Biểu đồ do Realtique vẽ lại từ số liệu báo cáo; phần nhận định là quan điểm của Realtique. Bài viết không phải tư vấn đầu tư.
Thị Trường Bất Động Sản TP.HCM Quý 3/2026: Giá Rao Bán Giảm 3 Quý Liền, Chung Cư Vẫn Giữ Giá
Xem chi tiết →Lãi Suất Vay Neo Cao Đến Hết 2026: Người Mua Nhà Nên Làm Gì?
Xem chi tiết →Tồn Kho Căn Hộ Tăng Gần 4 Lần, Hấp Thụ TP.HCM Còn 32%: Có Nên Mua Lúc Này?
Xem chi tiết →Người Nước Ngoài Mua Nhà Ở Việt Nam 2026: Điều Kiện, Quota 30% & Danh Sách Dự Án
Xem chi tiết →Muốn biết giá thật của dự án bạn đang nhắm?
Giá chào trên báo cáo là giá trước chiết khấu. Gửi Realtique tên dự án và loại căn: chúng tôi đối chiếu giá giao dịch gần nhất, so chính sách thanh toán giữa các dự án và kiểm suất sở hữu nước ngoài nếu bạn cần, trước khi bạn trả giá hay đặt cọc.
📞 Hotline: +84 866 810 689
Khôi Phạm
Khôi Phạm tư vấn cho khách trong nước, Việt Kiều và người nước ngoài chọn căn hộ ở TP.HCM — đọc số liệu thị trường cùng khách, so giá dự án mới với giá thứ cấp cùng khu, đối chiếu lịch thanh toán và kiểm suất sở hữu nước ngoài trước khi đặt cọc.