Giá Căn Hộ TP.HCM Quý 3/2026: Giá Sơ Cấp Về 75 Triệu/m², Nguồn Cung Mới Giảm Một Nửa
Trả lời ngắn: Quý 3/2026, thị trường căn hộ TP.HCM chậm lại rõ rệt dù nền kinh tế tăng trưởng nhanh nhất 15 năm. Theo CBRE, số căn mở bán mới giảm 50% và số căn bán được giảm 71% so với cùng kỳ, giá sơ cấp bình quân về 75 triệu đồng/m² (−14%), trong khi lãi vay mua nhà lên khoảng 10,6% và lạm phát tháng 9 vượt trần 4,5%. Hà Nội cũng giảm nhiệt nhưng giá sơ cấp còn 86 triệu/m². Nhà liền thổ phân hoá: TP.HCM bán được nhiều hơn (+226%) nhưng giá giảm, Hà Nội giá tăng 33% nhưng bán chậm. CBRE dự báo nguồn cung căn hộ TP.HCM chỉ 15.000–22.000 căn/năm tới 2028 và nhấn mạnh lãi suất là yếu tố quyết định hướng đi.
Bài này đọc lại toàn bộ báo cáo Q3 2026 Vietnam Real Estate Market Insights của CBRE Vietnam (tháng 10/2026) theo góc của người mua căn hộ TP.HCM: vĩ mô, dòng vốn, lãi suất, chính sách, từng phân khúc ở hai thành phố, dự báo đến 2028 và đối chiếu với các nguồn khác cùng quý. Biểu đồ trích từ báo cáo, có ghi nguồn dưới mỗi hình. Lưu ý: từ 2026, “TP.HCM” trong thống kê của CBRE gồm cả Bình Dương và Bà Rịa – Vũng Tàu, và các mức giá là giá chào bán, không phải giá giao dịch sau chiết khấu.
Thị Trường Căn Hộ Quý 3/2026 — 4 Con Số Chính
Mục lục
Vĩ Mô 9 Tháng 2026: Tăng Trưởng Cao Nhất 15 Năm
GDP chín tháng đầu năm 2026 tăng 9,01%, cao nhất trong 15 năm và vượt xa mức 7,85% của cùng kỳ 2025. Cả năm 2025 Việt Nam đã tăng 8,02%, mức cao nhất từ 2011, và mục tiêu 2026 là 10%, lần đầu tiên đặt mục tiêu hai chữ số. ADB nâng dự báo tăng trưởng 2026 của Việt Nam từ 7,2% (tháng 7) lên 7,8% (tháng 9), cao nhất Đông Nam Á, trên Indonesia (5,2%) và Malaysia (4,9%), trong khi Thái Lan chỉ khoảng 2%.
Động lực đến từ nhiều phía cùng lúc:
- Thương mại: chín tháng, xuất khẩu tăng khoảng 24,5% và nhập khẩu tăng khoảng 36,7%; nhập khẩu tăng nhanh chủ yếu vì nguyên liệu sản xuất, tức là nhà máy đang mở rộng.
- Bán lẻ và dịch vụ: tăng 13,4% trong chín tháng, so với 9,5% cùng kỳ năm trước.
- Du lịch: CBRE kỳ vọng năm 2026 đạt kỷ lục khoảng 25 triệu lượt khách quốc tế.
- Mặt trái: lãi tiền gửi 12 tháng lên khoảng 7,0% và lạm phát tháng 9 đạt 5,08%, vượt trần 4,5% của Ngân hàng Nhà nước. CBRE gọi đây là bài toán “hai mặt trận”: vừa hỗ trợ tăng trưởng, vừa kiềm chế lạm phát và đầu cơ.
Cách đọc: nền kinh tế không phải lý do khiến thị trường nhà ở chậm lại trong quý 3. Thu nhập, việc làm và dòng vốn đều đang tăng; thứ thay đổi là chi phí vốn, sẽ phân tích ở mục lãi suất bên dưới.
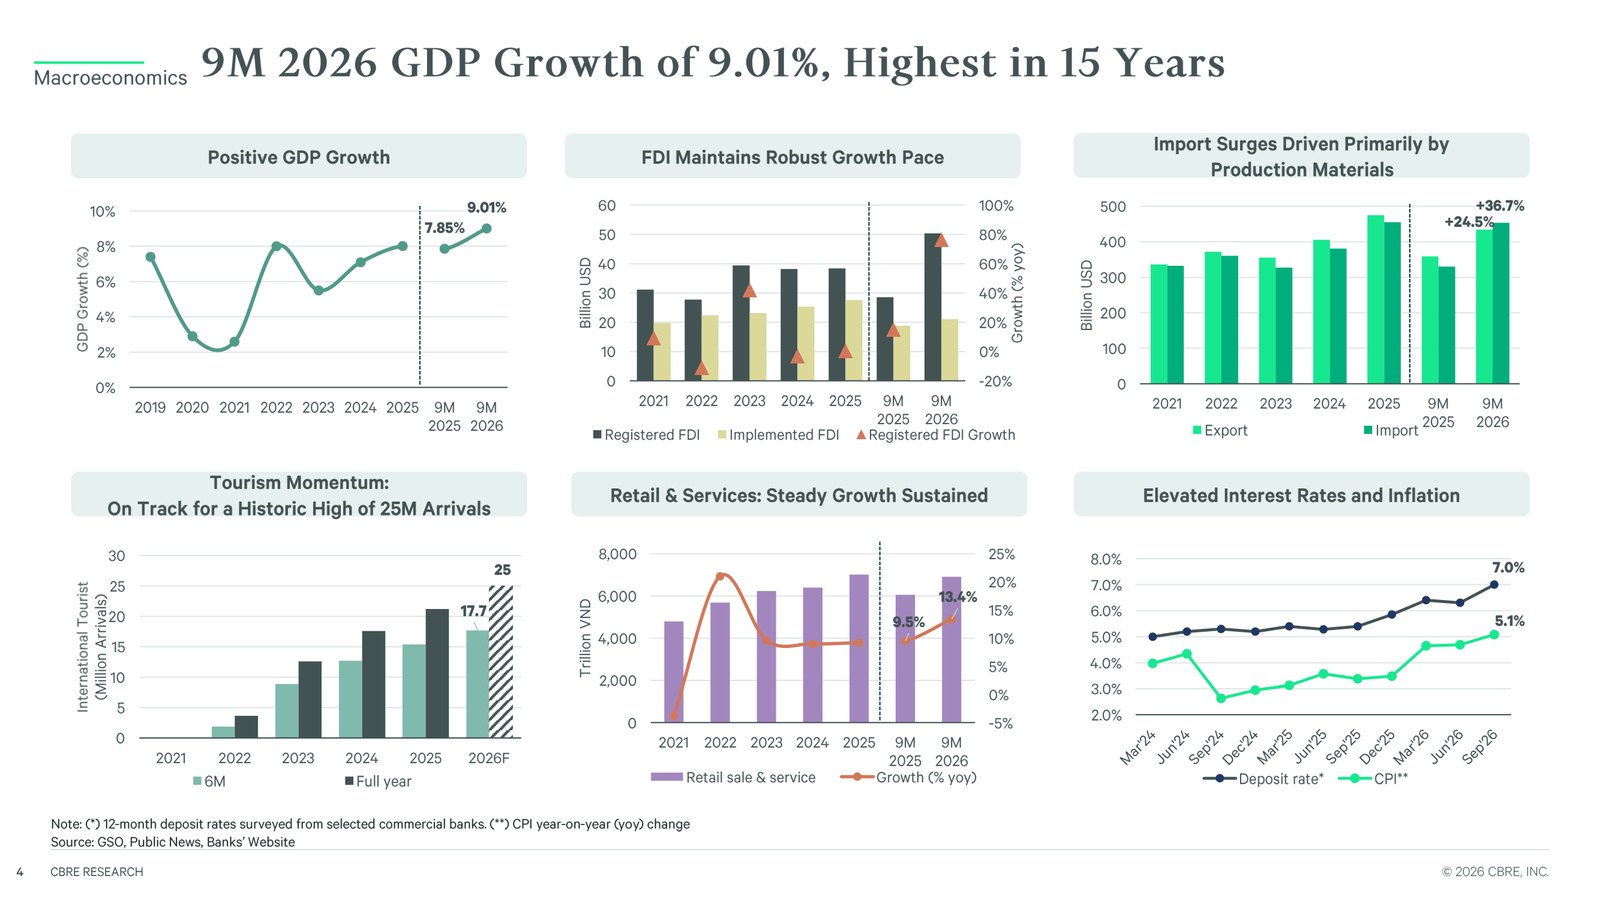
Sáu chỉ số vĩ mô 9 tháng 2026: GDP, FDI, xuất nhập khẩu, du lịch, bán lẻ, lãi suất và lạm phát · Nguồn: CBRE Vietnam, Q3 2026 Vietnam Real Estate Market Insights (10/2026)
Dòng Vốn FDI Và Đầu Tư Công: Hai Động Cơ Của Nhu Cầu Nhà Ở
Vốn FDI đăng ký chín tháng 2026 tăng 76,4% so với cùng kỳ và đã vượt tổng cả năm 2025 khoảng 31%. Singapore dẫn đầu nguồn vốn đăng ký mới (31,7%), tiếp theo là Hàn Quốc (19,5%), Luxembourg (17,1%), Hồng Kông (10,3%), Trung Quốc (7,8%) và Nhật Bản (5,3%). Các dự án lớn tập trung vào bán dẫn, năng lượng và công nghệ:
| Dự án | Quốc gia | Vốn (triệu USD) | Lĩnh vực | Địa phương |
|---|---|---|---|---|
| Nhà máy đóng gói chip Samsung | Hàn Quốc | 4.000 | Bán dẫn | Thái Nguyên |
| Nhiệt điện LNG Quỳnh Lập | Hàn Quốc | 2.200 | Năng lượng | Nghệ An |
| Samsung Electro-Mechanics (đế chip AI FC-BGA) | Hàn Quốc | 1.200 | Bán dẫn | Thái Nguyên |
| LG Innotek Hải Phòng (đế bán dẫn) | Hàn Quốc | 1.000 | Bán dẫn | Hải Phòng |
| Nhà máy module quang học | Trung Quốc | 700 | Điện tử | Bắc Ninh |
| Nhà máy điện tử BYD Việt Nam | Trung Quốc | 480 | Điện tử | Phú Thọ |
| Trung tâm dữ liệu AI | Hồng Kông | 350 | Công nghệ | TP.HCM |
Ở phía trong nước, tổng vốn đầu tư toàn xã hội thực hiện chín tháng đạt khoảng 3.110 nghìn tỷ đồng (+15% so với cùng kỳ), trong đó khu vực tư nhân khoảng 1.649 nghìn tỷ, khu vực nhà nước 931 nghìn tỷ và khu vực FDI 529 nghìn tỷ. Đầu tư công tiếp tục được đẩy mạnh: biểu đồ của CBRE ghi mức tăng khoảng 13% so với cùng kỳ trong chín tháng 2026. CBRE ước tính để tăng trưởng hai chữ số giai đoạn 2026–2030, nền kinh tế cần khoảng 38,5 triệu tỷ đồng, trong đó ngân sách nhà nước chỉ khoảng 8,2 triệu tỷ; khoảng 78% (30,3 triệu tỷ) phải đến từ tư nhân, PPP và FDI. Ba nghị quyết định hướng: Nghị quyết 68 (5/2025) coi kinh tế tư nhân là động lực quan trọng nhất, Nghị quyết 79 (1/2026) về vai trò chủ đạo của kinh tế nhà nước, và Nghị quyết 10 (6/2026) hướng FDI có chọn lọc, chất lượng cao hơn.
Ý nghĩa với nhà ở: dòng vốn sản xuất và hạ tầng tạo việc làm và nhu cầu ở thật quanh các khu công nghiệp, cảng và trục giao thông. Đây là nền cầu dài hạn của thị trường căn hộ, kể cả khi giao dịch ngắn hạn chững lại.
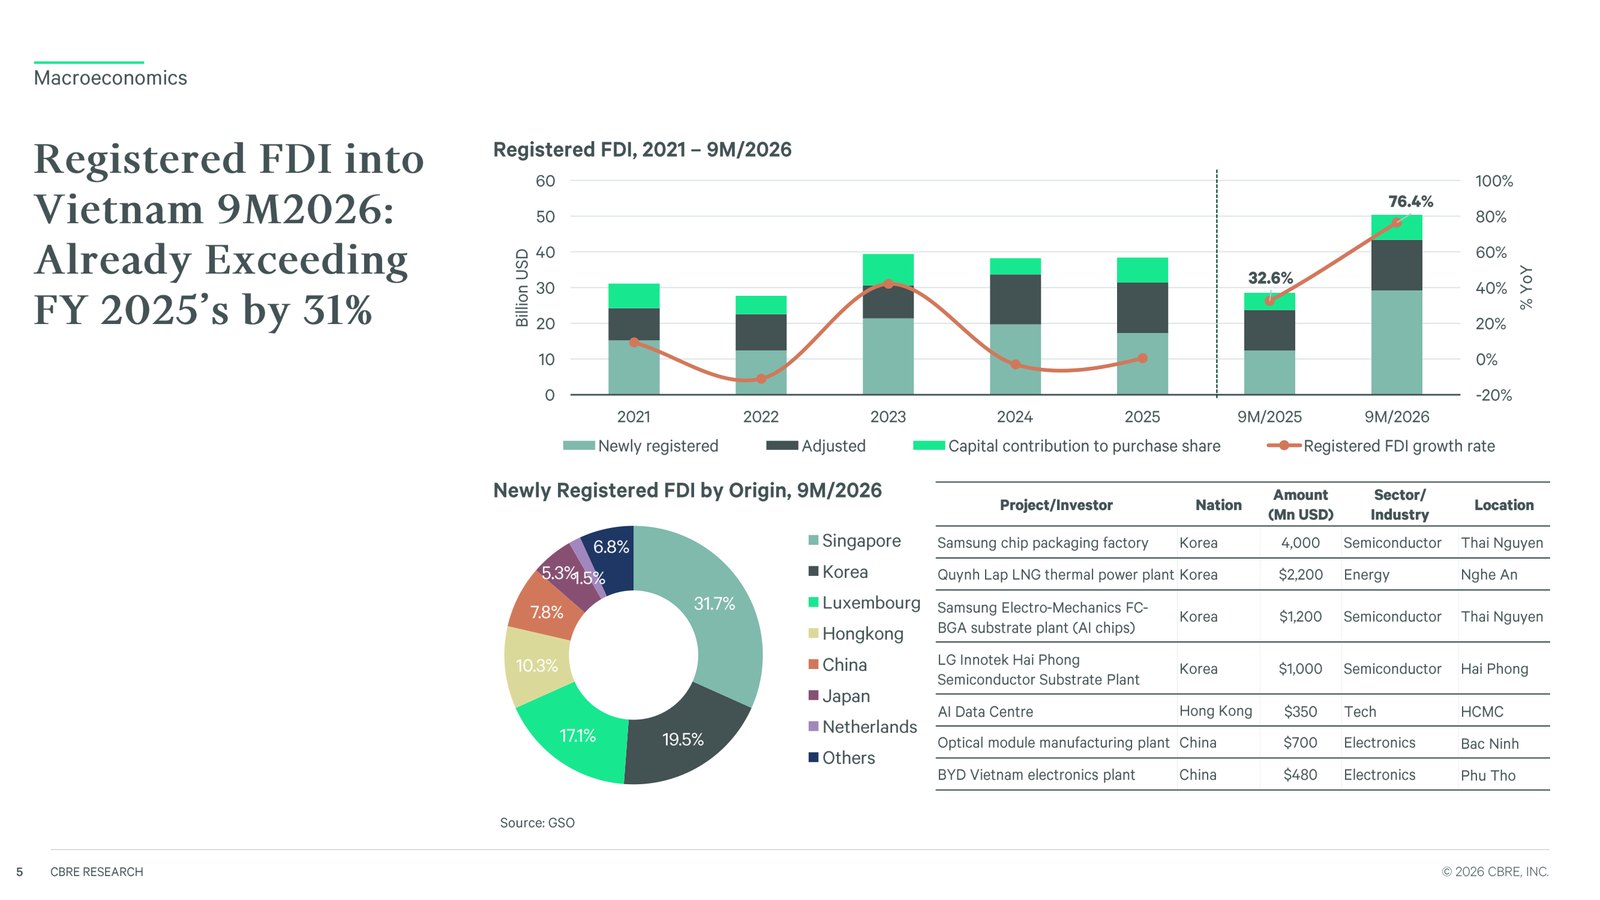
Vốn FDI đăng ký 2021–9T/2026, cơ cấu theo quốc gia và các dự án lớn · Nguồn: CBRE Vietnam, Q3 2026 Vietnam Real Estate Market Insights (10/2026)
Tín Dụng Và Lãi Suất: Điểm Nghẽn Lớn Nhất Của Người Mua Nhà
Năm thứ ba liên tiếp, tiền gửi tăng chậm hơn tín dụng: chín tháng 2026 tín dụng tăng 11,6% trong khi tiền gửi tăng 9,8%. Khi ngân hàng thiếu vốn huy động, lãi suất phải tăng: lãi tiền gửi 12 tháng lên khoảng 7,0%, còn lãi vay mua nhà ưu đãi 12 tháng bình quân lên khoảng 10,6%, gần đỉnh cuối 2022 (khoảng 10,8%). Trên biểu đồ của CBRE, lãi vay mua nhà đã xuống quanh 7% trong năm 2024 rồi tăng liên tục từ giữa 2025, và chênh lệch giữa lãi vay và lãi gửi đang nới rộng.
Theo các tin báo chí mà CBRE dẫn, nhà điều hành đã có ba bước để nới thanh khoản: nâng tỷ lệ vốn ngắn hạn được dùng cho vay trung và dài hạn lên 40% (tháng 6/2026), tính tiền gửi Kho bạc Nhà nước ở mức 50% khi tính tỷ lệ dư nợ trên huy động (tháng 8/2026), và nới trần cho vay so với tổng tiền gửi lên 95% (đầu tháng 10/2026).
Cách đọc: với khoản vay 70% giá trị căn hộ, mỗi điểm phần trăm lãi suất đổi đáng kể số tiền trả hằng tháng. Đây là lý do số căn bán được giảm mạnh hơn số căn mở bán. Cách tính và lựa chọn khi lãi vay neo cao đã có ở bài lãi suất vay neo cao đến hết 2026.
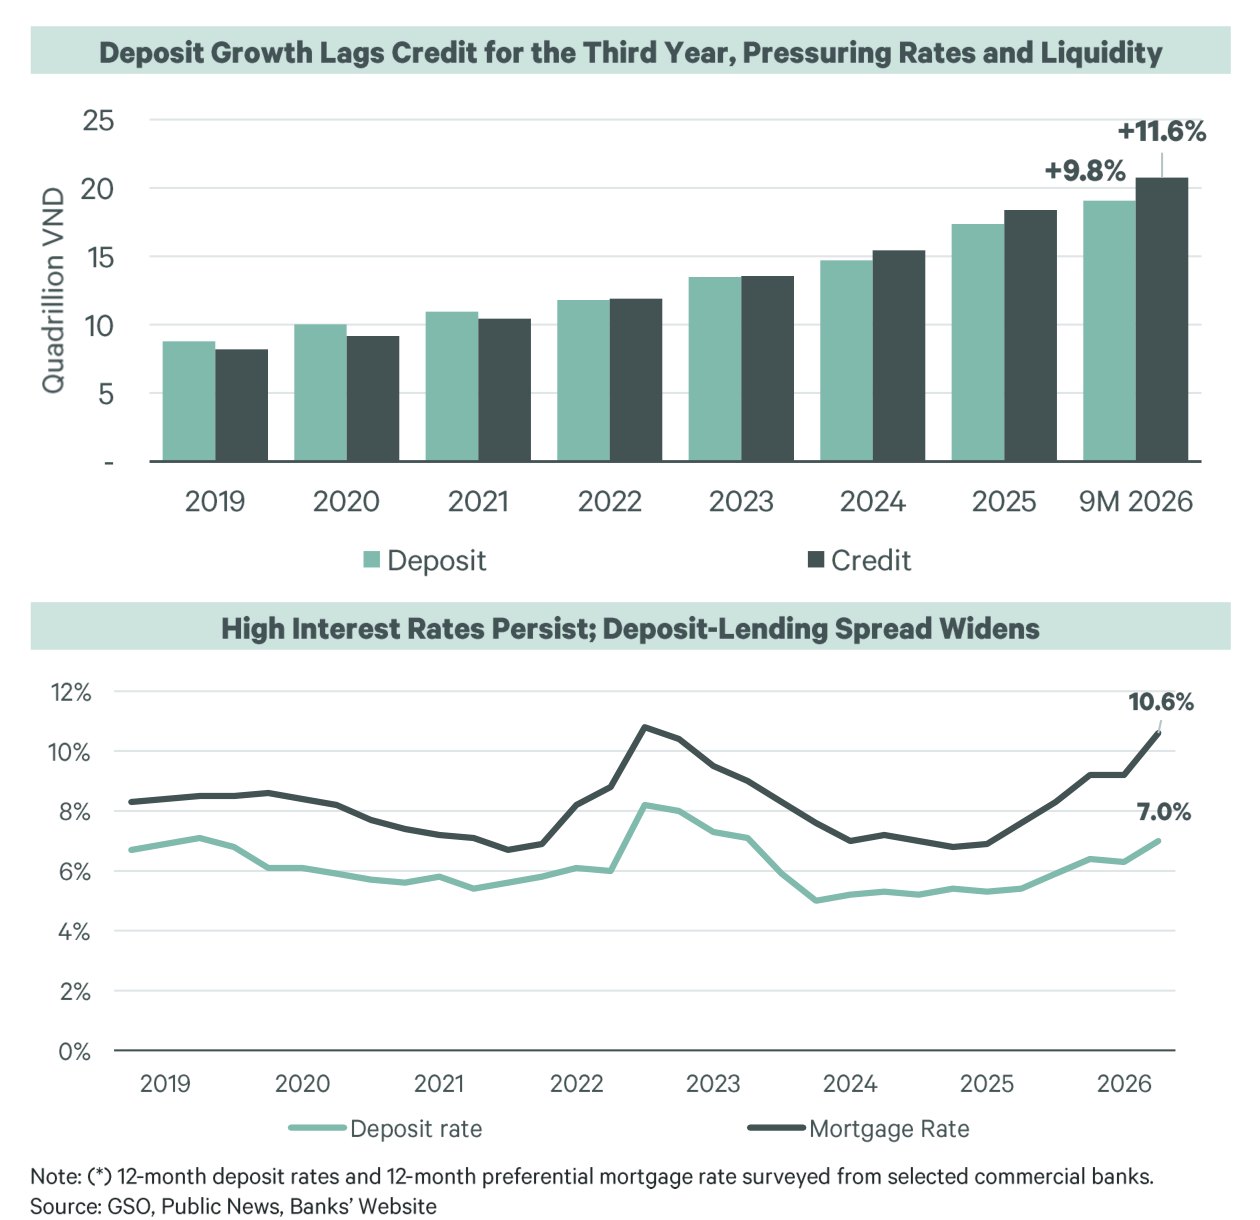
Tiền gửi tăng chậm hơn tín dụng năm thứ ba; chênh lệch lãi vay mua nhà và lãi tiền gửi nới rộng · Nguồn: CBRE Vietnam, Q3 2026 Vietnam Real Estate Market Insights (10/2026)
Chính Sách Nhà Ở: Hỗ Trợ Tăng Trưởng, Siết Đầu Cơ
CBRE tổng hợp ba hướng chính sách đang tác động trực tiếp đến thị trường nhà ở:
- Nhà ở xã hội: mục tiêu 1 triệu căn đến 2030, đẩy nhanh gói tín dụng 120.000 tỷ đồng, nâng trần thu nhập được mua lên tới 25 triệu đồng/tháng. Báo cáo còn đặt câu hỏi nên ưu tiên cho thuê hay bán.
- Chuẩn bị cho thuế bất động sản: định danh bất động sản số, mọi giao dịch bất động sản qua ngân hàng, và đề xuất đánh thuế nhà để trống hoặc bán lại trong thời gian ngắn (chưa phải quy định có hiệu lực).
- Tín dụng có chọn lọc: nhà ở xã hội và khu công nghiệp được loại khỏi hạn mức tín dụng bất động sản 2026 tại 25 ngân hàng; gói tín dụng khẩn hơn 750.000 tỷ đồng dành cho 18 dự án hạ tầng chiến lược; cho vay du lịch, nghỉ dưỡng không tính vào tăng trưởng tín dụng bất động sản.
Ý nghĩa: dòng tín dụng đang được ưu tiên cho nhà ở xã hội, hạ tầng và sản xuất. Căn hộ thương mại không bị cấm vay, nhưng cạnh tranh nguồn vốn với các ưu tiên này, và người mua để đầu cơ ngắn hạn nên tính trước khả năng có thuế bán lại ngắn hạn.
Bức Tranh Quý 3/2026 Trong Một Bảng
Bảng dưới gom bốn phân khúc theo số liệu CBRE (giá: triệu đồng/m²; tỷ lệ là so với cùng kỳ 2025, ở dòng giá có thêm so với quý 2):
| Quý 3/2026 | Căn hộ Hà Nội* | Căn hộ TP.HCM** | Liền thổ Hà Nội* | Liền thổ TP.HCM** |
|---|---|---|---|---|
| Nguồn cung mới | 6.187 căn (−40%) | 3.267 căn (−50%) | 1.517 căn (+144%) | 30 căn (−92%) |
| Số căn bán được | 3.920 căn (−66%) | 1.809 căn (−71%) | 505 căn (−21%) | 935 căn (+226%) |
| Giá sơ cấp | 86 (−9% QoQ; −6%) | 75 (−2% QoQ; −14%) | 247 (+18% QoQ; +33%) | 200 (−4% QoQ; −17%) |
| Giá thứ cấp (giá chào) | 60 (−5% QoQ; −8%) | 60 (−4% QoQ; 0%) | 183 (−6% QoQ; −4%) | 117 (−6% QoQ; −30%) |
QoQ = so với quý 2/2026. * Hà Nội gồm các khu đô thị lớn của Văn Giang, Hưng Yên (Ecopark, VOCP2, VOCP3, Sunshine Legend City, Alluvia City). ** TP.HCM từ 2026 gồm TP.HCM cũ, Bình Dương và Bà Rịa – Vũng Tàu. Giá sơ cấp là giá chào chưa VAT và phí bảo trì, trước chiết khấu; giá thứ cấp là giá chào đã quy về chưa VAT và phí bảo trì.
Ba điểm đáng chú ý: (1) ở căn hộ, số căn bán được giảm mạnh hơn số căn mở bán ở cả hai thành phố; (2) giá thứ cấp căn hộ hai thành phố hội tụ ở 60 triệu/m²; (3) nhà liền thổ đi hai hướng ngược nhau, sẽ phân tích ở các mục riêng.
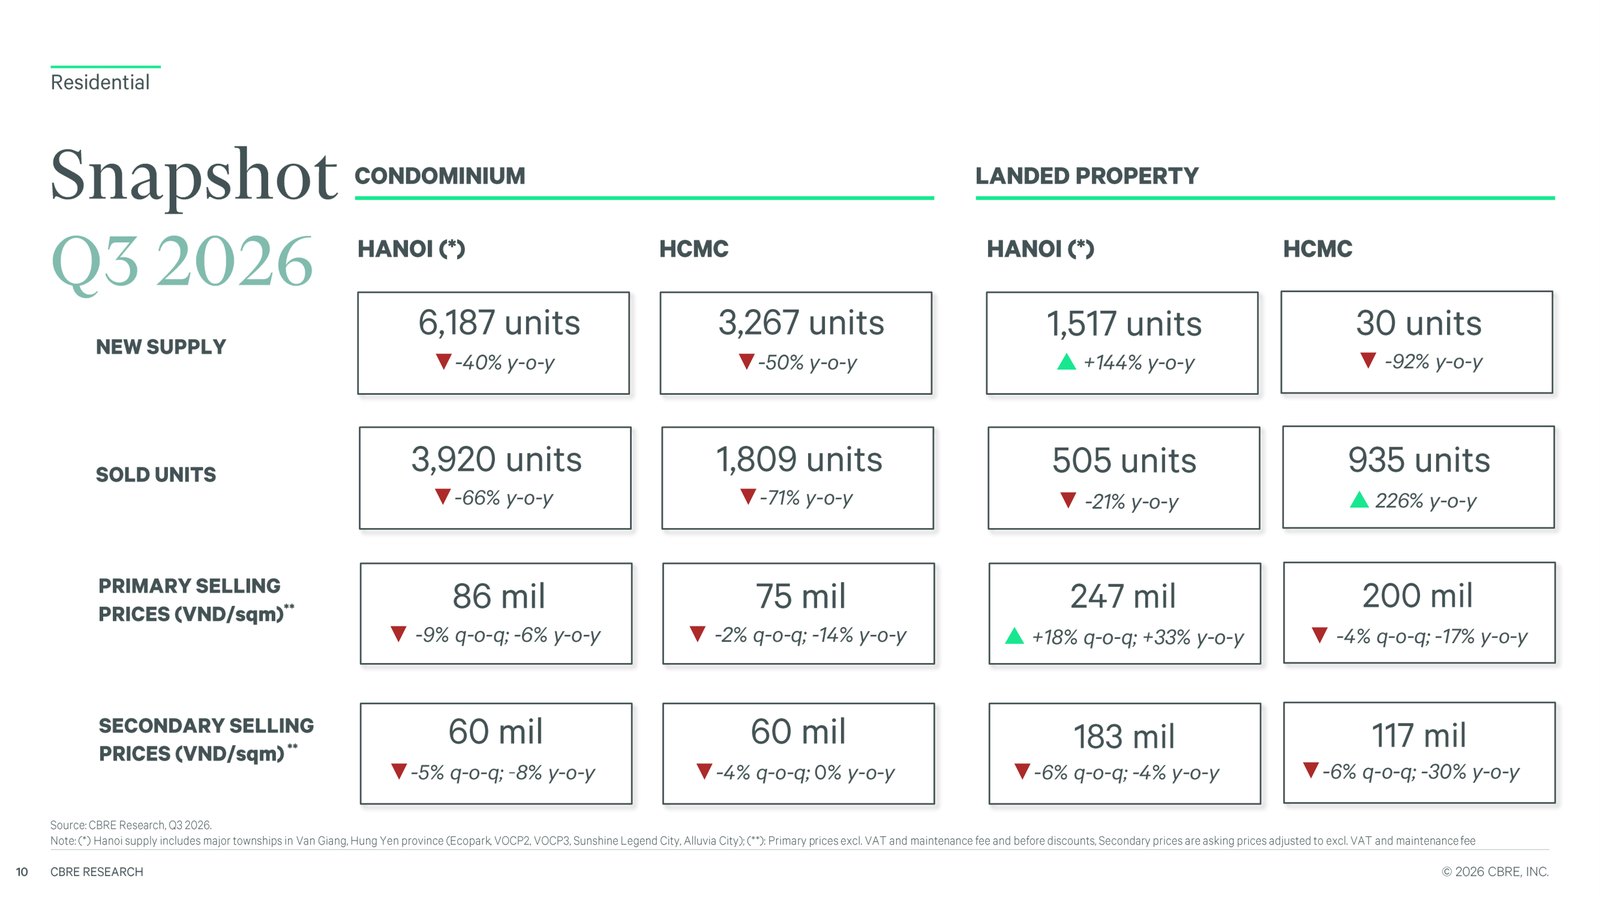
Tổng quan quý 3/2026: căn hộ và nhà liền thổ Hà Nội, TP.HCM · Nguồn: CBRE Vietnam, Q3 2026 Vietnam Real Estate Market Insights (10/2026)
TP.HCM – Căn Hộ: Hai Quý Bùng Nổ Rồi Hụt Hơi
Biểu đồ của CBRE cho thấy quý 1 và quý 2/2026 là hai quý mở bán căn hộ mạnh nhất ở TP.HCM trong chuỗi số liệu từ 2023, sau khi ranh giới thống kê mở rộng sang Bình Dương và Bà Rịa – Vũng Tàu. Sang quý 3, chỉ còn 3.267 căn mở bán mới (−50% so với cùng kỳ) và 1.809 căn bán được (−71%). CBRE đặt tiêu đề cho trang này là: giảm cả nguồn cung mới lẫn giá sơ cấp cho thấy đà thị trường căn hộ TP.HCM đang yếu đi.
Về giá, mức sơ cấp bình quân đạt 92 triệu/m² vào quý 4/2025 (TP.HCM cũ) rồi còn 75 triệu/m² ở quý 3/2026. Hai con số này không so được như-với-như: từ 2026 rổ dự án gồm cả Bình Dương cũ, nơi mặt bằng giá thấp hơn. Báo cáo quý 2 của CBRE ghi khoảng 79% nguồn cung căn hộ nửa đầu 2026 ở TP.HCM mới đến từ Bình Dương cũ (xem thị trường bất động sản quý 2/2026). Phần giảm vì rổ đổi và phần giảm vì thị trường yếu đi cùng nhau; CBRE không tách riêng hai phần này.
Tỷ lệ bán được trên số căn mở bán trong quý 3 ở TP.HCM, theo phép chia của Realtique (1.809 / 3.267), vào khoảng 55%; con số này không phải số CBRE công bố.
Realtique nhận định: khi bán được giảm sâu hơn cung mới, chủ đầu tư thường giữ giá niêm yết và tăng hỗ trợ thanh toán (giãn tiến độ, hỗ trợ lãi suất) thay vì giảm giá thẳng. Khi so dự án, hãy so tổng chi phí sau ưu đãi chứ không chỉ giá niêm yết. Bối cảnh tồn kho đã có ở bài tồn kho căn hộ tăng gần 4 lần.
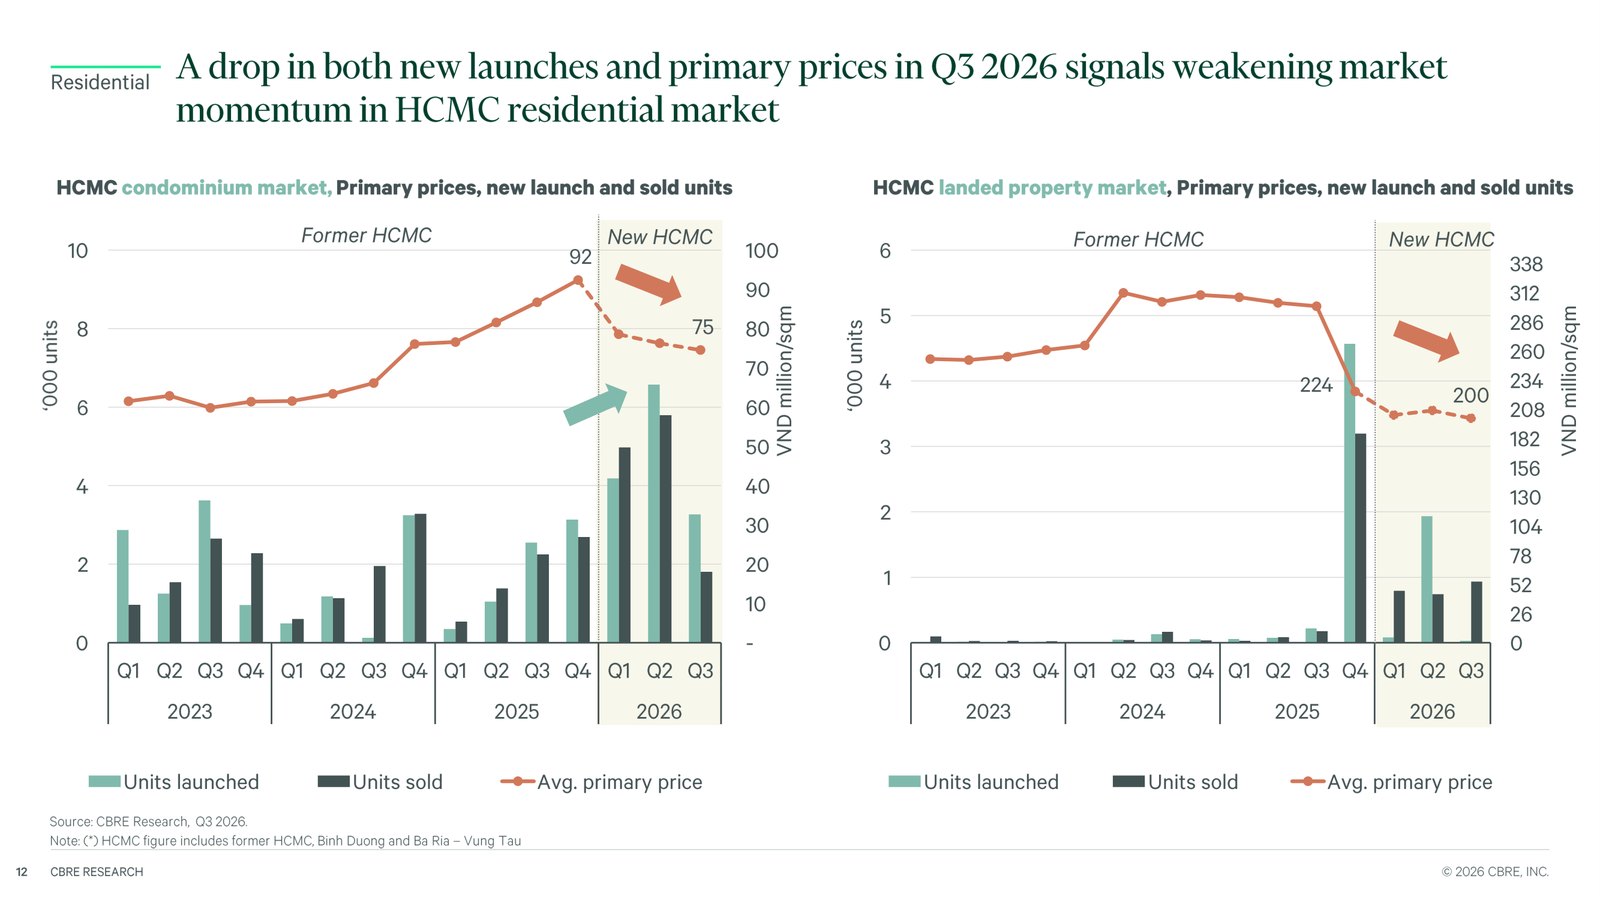
TP.HCM: giá sơ cấp, số căn mở bán và bán được theo quý (từ 2026 là TP.HCM mới) · Nguồn: CBRE Vietnam, Q3 2026 Vietnam Real Estate Market Insights (10/2026)
TP.HCM – Nhà Liền Thổ Và Giá Thứ Cấp: Bán Hàng Tồn, Giá Mềm Đi
Nhà liền thổ TP.HCM có một quý khác thường: chỉ 30 căn mở bán mới (−92%) nhưng bán được 935 căn (+226%). Phần lớn là hàng từ đợt mở bán rất lớn ở quý 4/2025, quý có nguồn cung nhà liền thổ cao vượt trội trong chuỗi số liệu của CBRE. Giá sơ cấp bình quân 200 triệu/m², giảm 4% so với quý 2 và 17% so với cùng kỳ (mốc quý 4/2025 là 224 triệu/m²).
Ở hàng thứ cấp, giá chào căn hộ TP.HCM là 60 triệu/m²: giảm 4% so với quý 2 và đi ngang so với cùng kỳ, sau khi từng tăng 22% (quý 1) và 19% (quý 2) theo năm. Giá chào nhà liền thổ thứ cấp là 117 triệu/m², giảm theo năm 17% (quý 1), 23% (quý 2) rồi 30% (quý 3). CBRE ghi rõ hai nguyên nhân: đà thị trường chậm và ảnh hưởng của việc sáp nhập tỉnh (ranh giới thống kê thay đổi). Vì vậy nên đọc nhà liền thổ TP.HCM theo xu hướng, đừng coi mức giảm 30% là giá của cùng một căn nhà đã giảm 30%.
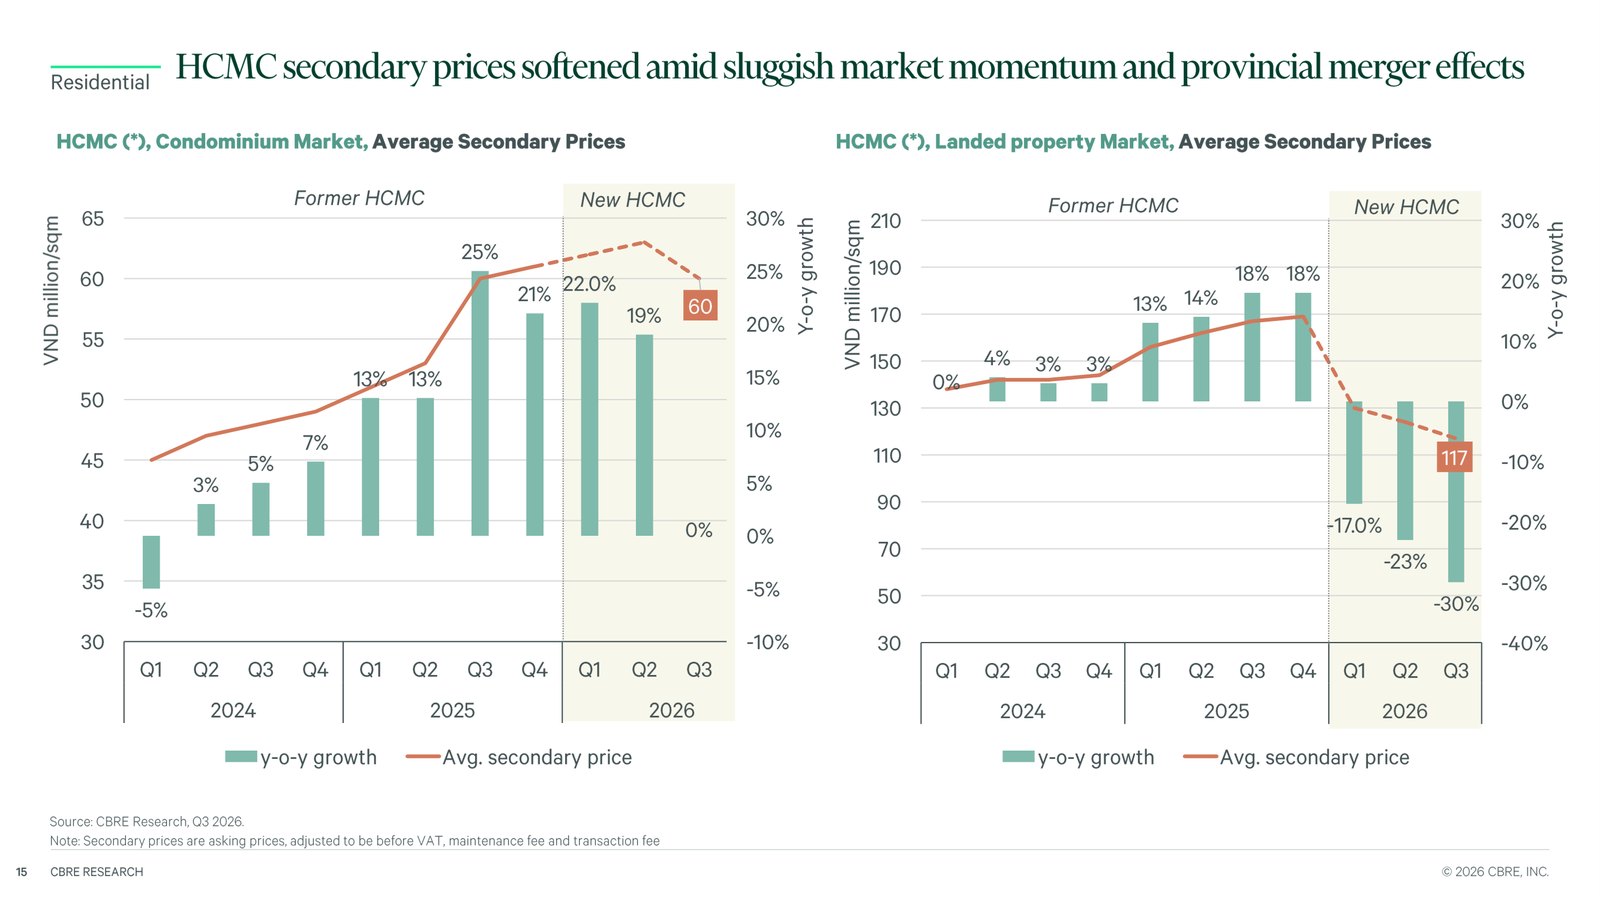
TP.HCM: giá thứ cấp căn hộ và nhà liền thổ, tăng/giảm so với cùng kỳ · Nguồn: CBRE Vietnam, Q3 2026 Vietnam Real Estate Market Insights (10/2026)
Hà Nội: Căn Hộ Hạ Nhiệt, Nhà Liền Thổ Thử Mức Giá Mới
Hà Nội vẫn là thị trường lớn hơn về nguồn cung: quý 3 có 6.187 căn hộ mở bán (−40%) và 3.920 căn bán được (−66%). Giá sơ cấp căn hộ 86 triệu/m², giảm 9% so với quý 2 (đỉnh của chuỗi) và 6% so với cùng kỳ; trên biểu đồ của CBRE, mức này vẫn cao hơn nhiều so với 72 triệu/m² cuối 2024 và 53 triệu/m² cuối 2023.
Nhà liền thổ Hà Nội đi hướng ngược lại: các đợt mở bán mới (1.517 căn, +144%) đẩy giá sơ cấp lên 247 triệu/m² (+18% so với quý 2, +33% so với cùng kỳ), nhưng chỉ bán được 505 căn. CBRE đặt tiêu đề trang này là giá Hà Nội phân hoá: căn hộ dịu đi trong khi các dự án nhà liền thổ mới đang thử những mức giá cao hơn.
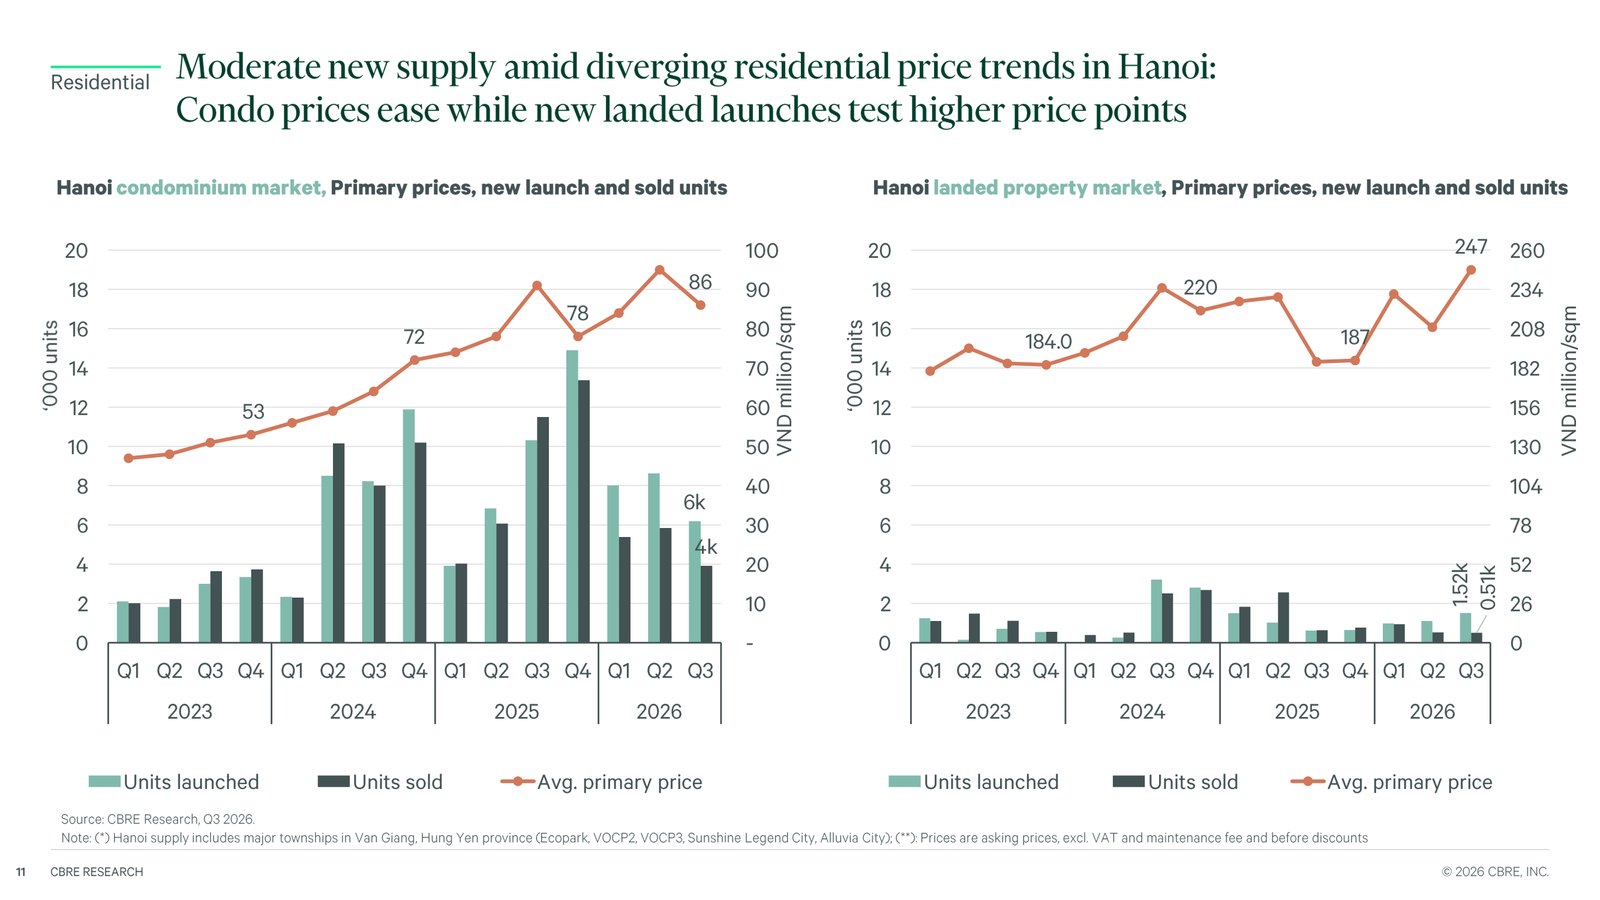
Hà Nội: giá sơ cấp, số căn mở bán và bán được theo quý · Nguồn: CBRE Vietnam, Q3 2026 Vietnam Real Estate Market Insights (10/2026)
Hà Nội: Sức Hấp Thụ Giảm Và Giá Thứ Cấp Lần Đầu Đi Xuống
Tỷ lệ hấp thụ (số căn bán được trên số căn mở bán) của căn hộ Hà Nội là 63% trong quý 3 và 66% tính từ đầu năm; của nhà liền thổ chỉ 33% trong quý 3 và 55% từ đầu năm. Trên cùng biểu đồ, CBRE đặt đường lãi vay mua nhà đi lên tới 10,6%, với nhận định sức mua tiếp tục gặp lực cản khi chi phí vay neo cao.
Ở hàng thứ cấp, giá chào căn hộ Hà Nội là 60 triệu/m², giảm 8% so với cùng kỳ. Đây là lần giảm theo năm đầu tiên sau hai năm tăng mạnh (mức tăng theo năm dao động 16–26% suốt 2024–2025). Giá chào nhà liền thổ thứ cấp 183 triệu/m², giảm 4% so với cùng kỳ.
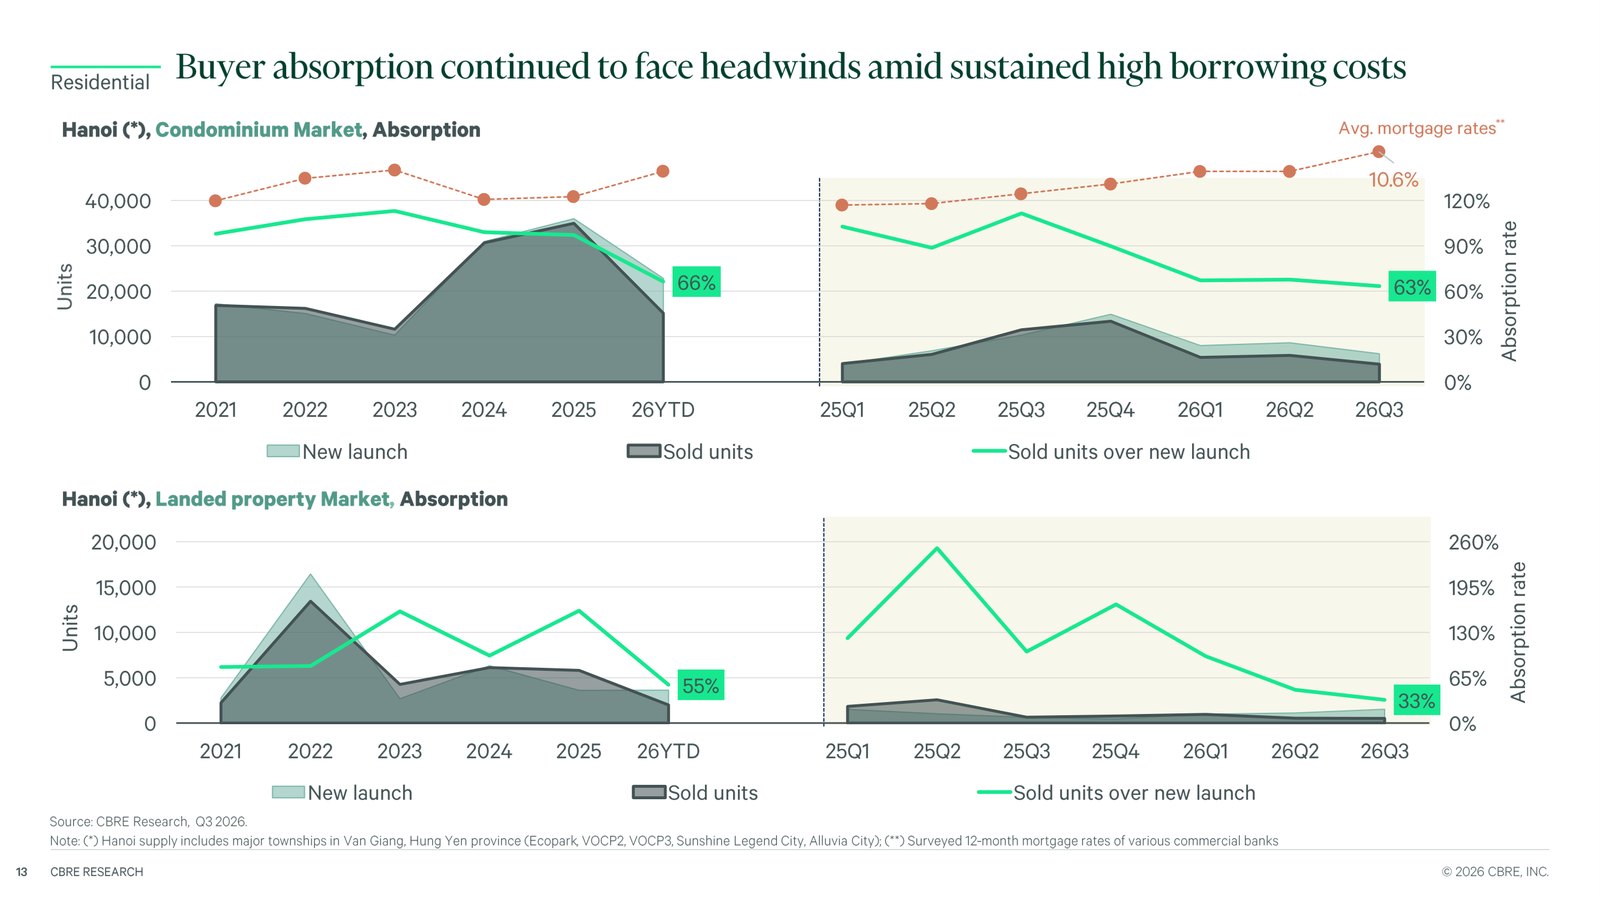
Hà Nội: tỷ lệ hấp thụ căn hộ, nhà liền thổ và lãi vay mua nhà · Nguồn: CBRE Vietnam, Q3 2026 Vietnam Real Estate Market Insights (10/2026)
Dự Báo 2026–2028: Hà Nội Dồi Dào Nguồn Cung, TP.HCM Thận Trọng Hơn
CBRE dự báo nguồn cung mới như sau (các cột có số trên biểu đồ của báo cáo):
| Nguồn cung mới dự báo | 2026F | 2027F | 2028F |
|---|---|---|---|
| Căn hộ Hà Nội | 31.000 | 35.000 | 36.000 |
| Căn hộ TP.HCM | 17.000 | 15.000 | 22.000 |
| Liền thổ Hà Nội | 5.000 | 7.000 | 7.000 |
| Liền thổ TP.HCM | 4.000 | 3.000 | 5.000 |
Nguồn cung căn hộ TP.HCM mới mỗi năm chỉ bằng khoảng một nửa Hà Nội, nên áp lực cạnh tranh giữa các dự án ở TP.HCM nhẹ hơn. Về giá, các mức năm 2025 trên biểu đồ là: căn hộ Hà Nội sơ cấp 78 triệu/m², thứ cấp 62 triệu/m²; căn hộ TP.HCM sơ cấp 84 triệu/m², thứ cấp 62 triệu/m² (TP.HCM cũ). Đường dự báo của CBRE cho thấy giá căn hộ TP.HCM đi ngang đến thấp hơn mức 2025, còn Hà Nội cao hơn; báo cáo không in số cho từng năm, nên Realtique chỉ nêu hướng. Tiêu đề của CBRE nêu rõ điều kiện: lãi suất vẫn là yếu tố quyết định hướng đi của thị trường.
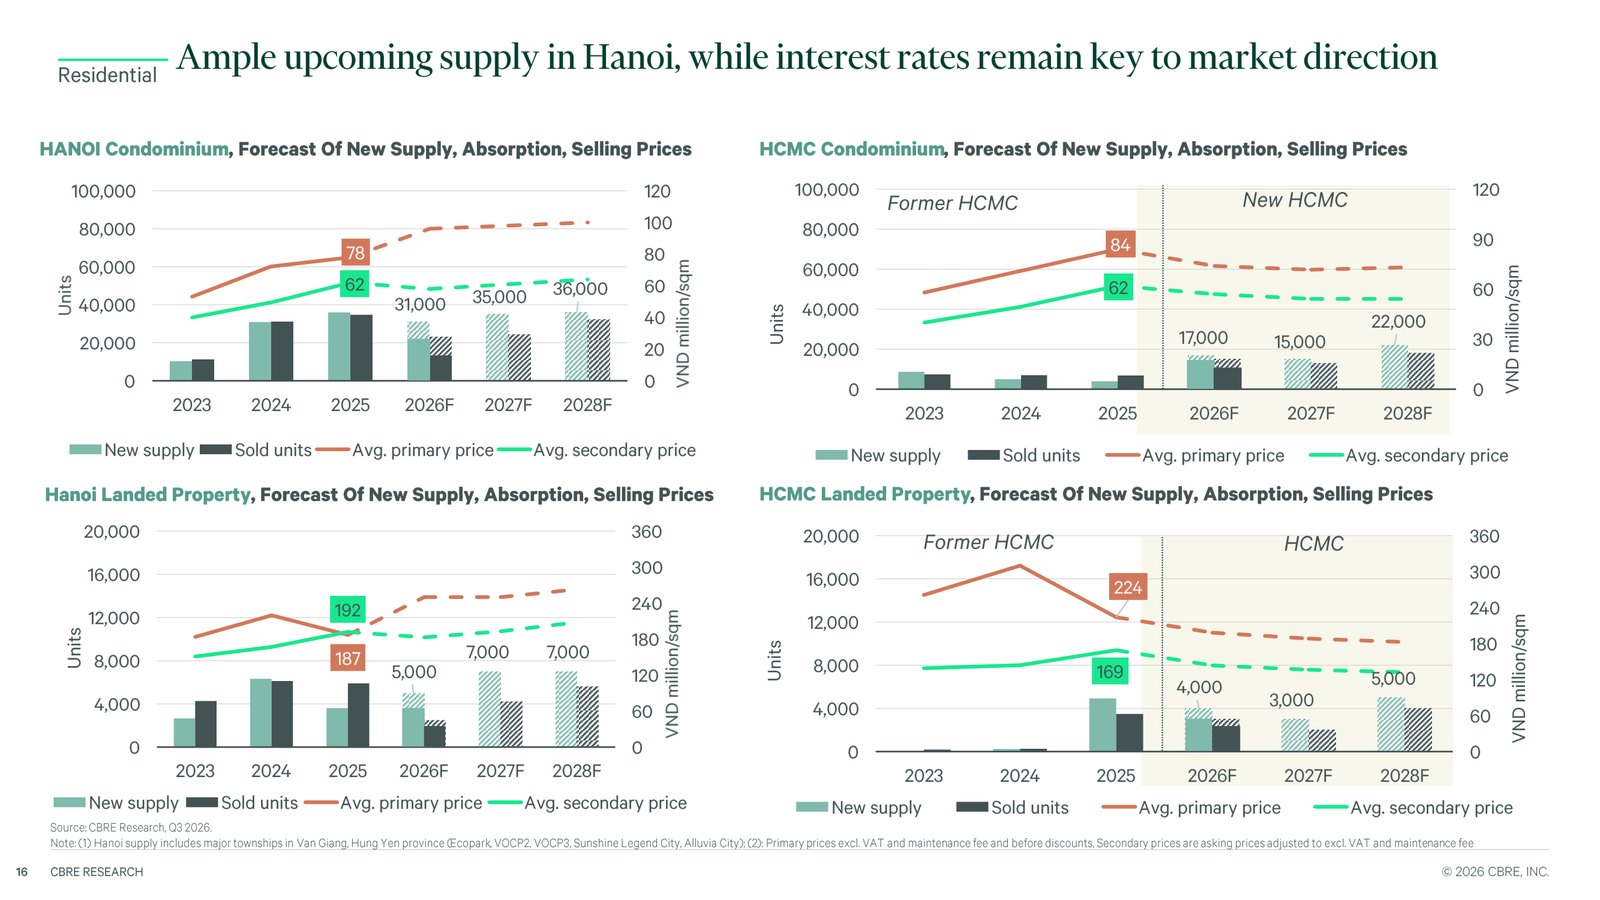
Dự báo nguồn cung, giao dịch và giá bán 2026–2028 · Nguồn: CBRE Vietnam, Q3 2026 Vietnam Real Estate Market Insights (10/2026)
Nhà Ở Xã Hội Và Nhà Cho Thuê: Hơn 900.000 Căn Đến 2030
Nghị quyết 303/NQ-CP (30/09/2026) giao chỉ tiêu 2026–2030 cho chín địa phương: tổng cộng hơn 900.000 căn, gồm khoảng 709.000 căn bán và thuê mua và 191.000 căn cho thuê. TP.HCM có chỉ tiêu lớn nhất, tiếp theo là Bắc Ninh, Hà Nội và Đồng Nai. Các biện pháp đi kèm: giao chỉ tiêu cụ thể theo loại hình cho từng địa phương, khuyến khích nhà ở cho thuê, thực hiện song song thủ tục đầu tư, đất đai, quy hoạch, xây dựng và môi trường, và chuyển sang nộp hồ sơ trực tuyến, bốc thăm điện tử.
Với người mua căn hộ trung và cao cấp, tác động trực tiếp nhỏ vì phân khúc khác nhau. Tác động gián tiếp nằm ở chỗ quỹ đất, tín dụng và thủ tục đang được ưu tiên cho nhà ở xã hội và hạ tầng.
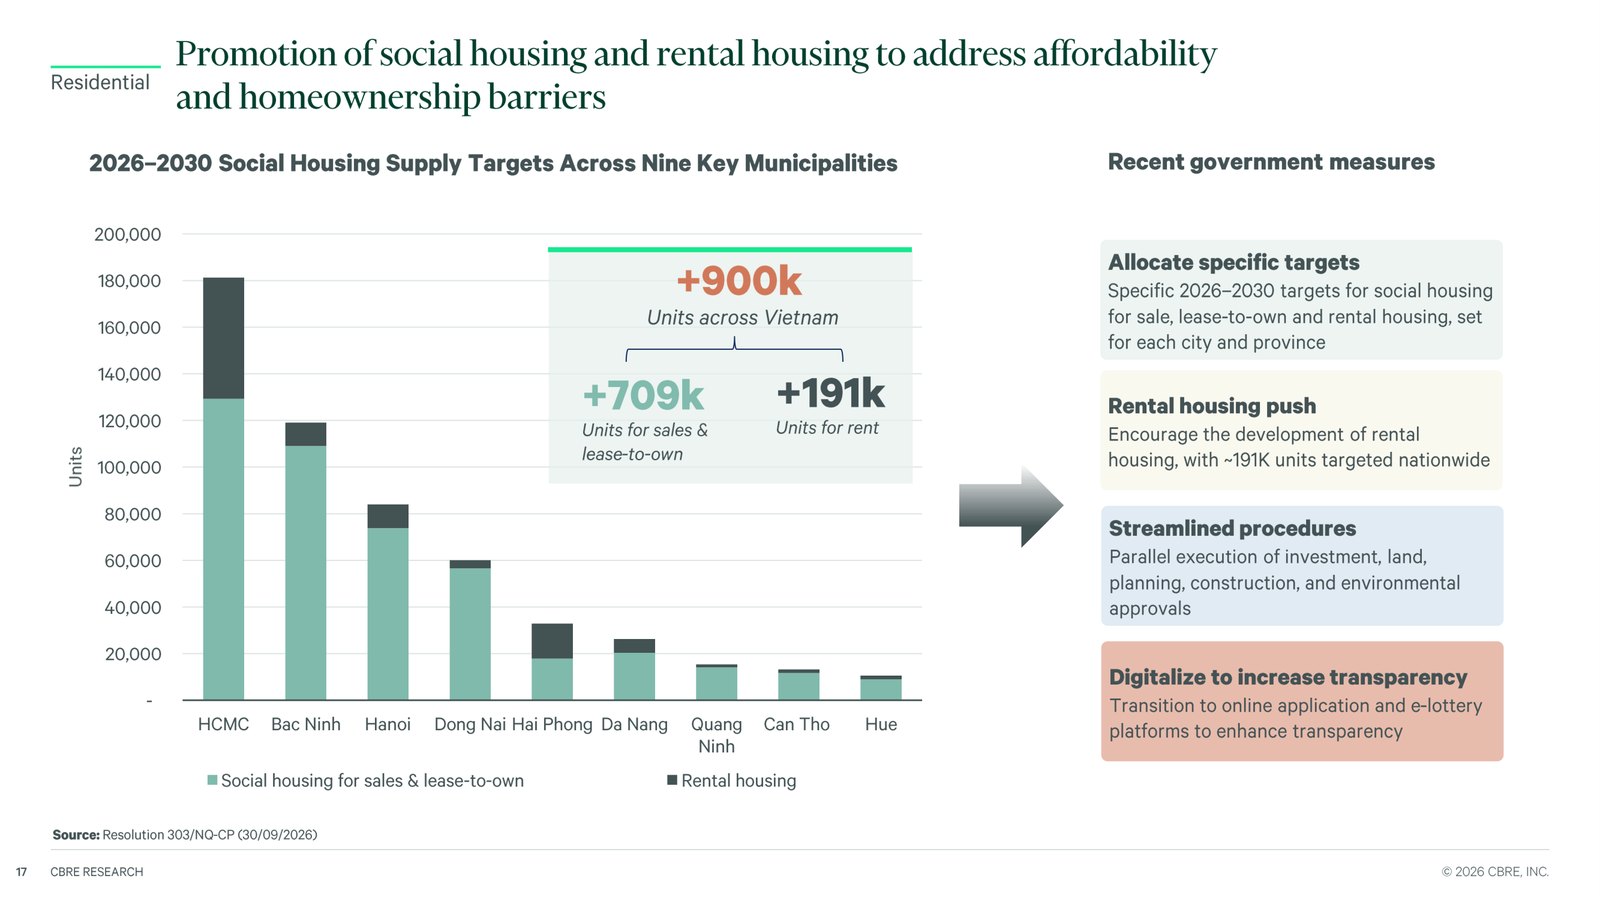
Chỉ tiêu nhà ở xã hội 2026–2030 ở 9 địa phương theo Nghị quyết 303/NQ-CP · Nguồn: CBRE Vietnam, Q3 2026 Vietnam Real Estate Market Insights (10/2026)
Đối Chiếu Với Các Nguồn Khác Cùng Quý: Vì Sao Mỗi Nơi Một Con Số
Cùng quý 3/2026, ba nguồn đang được trích nhiều cho kết quả khác nhau vì đo những thứ khác nhau:
| Nguồn | Đo cái gì | Con số TP.HCM quý 3/2026 |
|---|---|---|
| CBRE Vietnam | Giá chào sơ cấp bình quân (chưa VAT, trước chiết khấu), TP.HCM mới | 75 triệu/m²; mở bán 3.267 căn; bán 1.809 căn |
| Knight Frank Vietnam (qua VnExpress, CafeF 8/10/2026) | Giá sơ cấp theo USD; tách TP.HCM cũ và vùng mở rộng | TP.HCM cũ 4.210 USD/m² (khoảng 110 triệu); vùng mở rộng 3.754 USD/m² (khoảng 97,6 triệu), mở bán 7.203 căn |
| Batdongsan.com.vn | Giá rao bán phổ biến trên tin đăng (cả sơ cấp và thứ cấp) | Chung cư khoảng 69 triệu/m² |
Khác biệt đến từ ba điểm: (1) ranh giới (TP.HCM cũ hay TP.HCM mới), (2) định nghĩa giá (giá chào sơ cấp, giá có hay chưa VAT, giá rao bán trên tin đăng), (3) cách đếm nguồn cung và giao dịch (mỗi hãng có rổ dự án riêng). Vì vậy đừng ghép số của hãng này với số của hãng khác. Điểm cả ba nguồn cùng chỉ ra: dự án nội thành vẫn đắt và ít, còn mặt bằng chung của TP.HCM mới đang bị kéo xuống bởi các khu vực vệ tinh. Góc nhìn giá rao bán và khảo sát môi giới có ở bài thị trường bất động sản TP.HCM quý 3/2026.
Cập Nhật 30/10/2026: HoREA Báo Cáo Lệch Pha — 73,6% Nguồn Cung Là Cao Cấp, Không Còn Dự Án Bình Dân
Báo cáo Hiệp hội Bất động sản TP.HCM (HoREA) gửi Chính phủ giữa tháng 10/2026 bổ sung một lớp dữ liệu mà các báo cáo hãng tư vấn ở trên không đo: cơ cấu phân khúc của toàn bộ sản phẩm đủ điều kiện huy động vốn từ đầu năm. Theo đó, nhà chung cư cao cấp và trung cao cấp chiếm 73,6%, phân khúc trung cấp chỉ 7,1%, và không ghi nhận dự án nhà ở bình dân nào (VnExpress 28/10/2026).
Đây là con số cơ cấu nguồn cung, không phải thị phần giao dịch — nó trả lời câu hỏi “thị trường đang chào bán cái gì”, chứ không phải “người mua đang mua cái gì”. Theo tiêu chí của CBRE, căn hộ bình dân tại TP.HCM phải có giá dưới 35 triệu đồng/m²; đối chiếu với giá sơ cấp bình quân 75 triệu đồng/m² ở các mục trên, việc phân khúc này biến mất khỏi rổ hàng là hệ quả số học hơn là một lựa chọn thị hiếu.
Hệ quả trực tiếp: hấp thụ tụt. DKRA Consulting ghi nhận nguồn cung căn hộ sơ cấp tại TP.HCM và vùng phụ cận quý III/2026 đạt 13.215 căn nhưng chỉ tiêu thụ 3.471 căn — tỷ lệ hấp thụ 26%, giảm 66% so với quý II. ⚠️ Lưu ý rổ đo: con số này là TP.HCM và vùng phụ cận, rộng hơn rổ “TP.HCM mới” của CBRE (mở bán 3.267 căn, bán 1.809 căn) ở mục trên — hai bộ số không cộng được vào nhau và cũng không thay thế cho nhau.
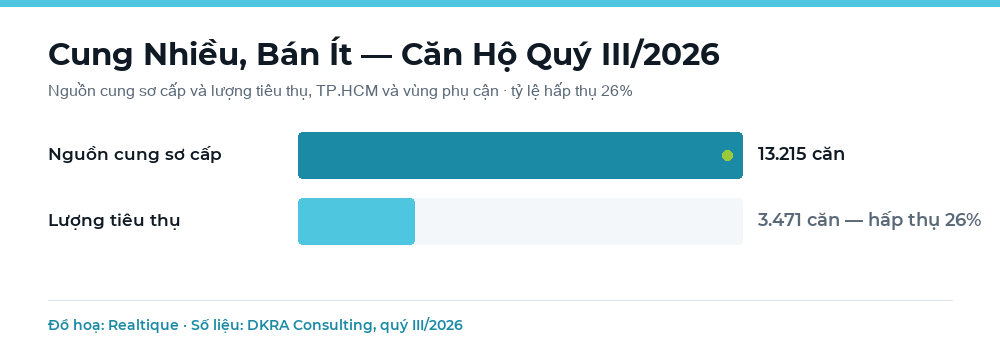
Đồ hoạ: Realtique · Số liệu: DKRA Consulting, quý III/2026
Dải giá sơ cấp theo khu vực. Avison Young Việt Nam quy giá sơ cấp theo USD/m²; Realtique giữ nguyên phép đổi sang tiền đồng mà nguồn đã dùng (khoảng 26.000 đồng/USD):
| Khu vực | Giá sơ cấp (USD/m²) | Quy đổi (triệu đồng/m²) |
|---|---|---|
| Trung tâm và bán đảo Thủ Thiêm | 7.000 – 15.000 | ≈182 – 390 |
| Khu Đông và khu Nam | 3.800 – 5.500 | ≈98,8 – 143 |
| Khu Tây (dự án hạng sang đã xuất hiện) | 4.500 – 4.800 | ≈117 – 124,8 |
| Bình Dương và Bà Rịa – Vũng Tàu cũ | 1.800 – 4.500 | ≈46,8 – 117 (Realtique quy đổi) |
Dải giá Thủ Thiêm 182–390 triệu đồng/m² là mốc đáng chú ý trong tuần này, vì ngày 27/11/2026 bốn lô đất tại chính bán đảo này sẽ được đấu giá với giá khởi điểm 16.666 tỷ đồng — xem bài đấu giá đất Thủ Thiêm 2026 để biết tiền đất ở mức khởi điểm đã chiếm bao nhiêu phần giá bán hiện tại.
Vì sao nguồn cung bình dân không quay lại được. Avison Young chỉ ra quỹ đất nội thành đã cạn; chi phí đất, đền bù giải toả và phát triển dự án tạo ra một mức giá sàn không hạ xuống được, nên chủ đầu tư buộc phải định vị sản phẩm ở chuẩn cao cấp để giữ biên lợi nhuận. Cộng thêm điểm nghẽn pháp lý: tính đến đầu tháng 9/2026, TP.HCM có 1.338 dự án vướng mắc kéo dài với tổng vốn đầu tư 658.084 tỷ đồng. Thành phố cho biết đã gỡ vướng cho 723 dự án, đạt 54% số dự án cần xử lý.
Nhu cầu đang dịch ra vùng ven. Giá căn hộ sơ cấp tại Bình Dương và Bà Rịa – Vũng Tàu cũ ở mức 1.800–4.500 USD/m²; tỷ trọng tìm kiếm nhà đất tại Bình Dương trên Batdongsan.com.vn tăng từ 9% quý I/2024 lên 30% quý III/2026. Đây là chỉ báo nhu cầu tìm kiếm, không phải thị phần giao dịch.
Phía bù đắp: nhà ở xã hội. TP.HCM dự kiến hoàn thành 13 dự án với 9.402 căn trong năm 2026; riêng quý IV khởi công thêm 6 dự án quy mô 84.000 căn, hướng tới mục tiêu 181.257 căn giai đoạn 2026–2030. Đây là mục tiêu theo kế hoạch và có thể điều chỉnh; người nước ngoài không thuộc diện mua nhà ở xã hội, nhưng nguồn cung này nếu về đúng tiến độ sẽ tác động tới mặt bằng giá thuê ở các khu vực lân cận — yếu tố đáng theo dõi với chủ nhà đang cho thuê.
Realtique Nhận Định: Đọc Quý 3/2026 Theo Ba Nhóm Khách
1. Người mua để ở. Bán được giảm sâu hơn cung mới và lãi vay 10,6% cho người mua nhiều thời gian và nhiều quyền thương lượng hơn so với năm 2025. Hãy so giá niêm yết với tổng chi phí sau ưu đãi giữa các dự án cùng khu, vì giá chào của CBRE là giá trước chiết khấu và giãn tiến độ thanh toán có thể quan trọng hơn vài phần trăm giá.
2. Nhà đầu tư. Dự báo cho thấy giá căn hộ TP.HCM khó tăng nhanh trong ngắn hạn, nên kỳ vọng lợi nhuận nên đặt vào dòng tiền cho thuê và thời gian nắm giữ dài hơn là vào chênh lệch giá. Tránh đòn bẩy cao khi lãi vay còn 10,6%, và theo dõi đề xuất thuế nhà để trống, bán lại ngắn hạn. Chủ nhà cho thuê nên nắm ngưỡng thuế ở bài thuế cho thuê nhà 2026.
3. Người nước ngoài và Việt Kiều. Người nước ngoài được đứng tên căn hộ chung cư trong dự án nằm trong danh mục được sở hữu, tối đa 30% số căn mỗi toà, thời hạn 50 năm có thể gia hạn (xem điều kiện người nước ngoài mua nhà). Việt Kiều còn quốc tịch Việt Nam mua như công dân trong nước, không tính vào quota. Dòng FDI kỷ lục từ Singapore, Hàn Quốc, Nhật Bản vào sản xuất cũng là nguồn khách thuê chuyên gia cho căn hộ gần khu công nghiệp và trung tâm. Cần nhớ rằng 75 triệu/m² là trung bình rộng theo ranh giới mới; hãy so giá theo từng dự án cụ thể thay vì theo con số thành phố.
Vị trí của thị trường trong chu kỳ ở bài chu kỳ bất động sản 2026.
Câu Hỏi Thường Gặp
Giá căn hộ TP.HCM quý 3/2026 là bao nhiêu?
Theo CBRE, giá sơ cấp bình quân khoảng 75 triệu đồng/m² (chưa VAT, trước chiết khấu), giảm 2% so với quý 2 và 14% so với cùng kỳ; giá thứ cấp (giá chào) khoảng 60 triệu/m². Từ 2026, số liệu TP.HCM của CBRE gồm cả Bình Dương và Bà Rịa – Vũng Tàu nên không so như-với-như với năm 2025.
Thị trường căn hộ TP.HCM đang tăng hay giảm?
Quý 3/2026 trầm lắng: số căn mở bán mới 3.267 căn (−50% so với cùng kỳ), số căn bán được 1.809 căn (−71%). Giá sơ cấp giảm, giá thứ cấp đi ngang so với cùng kỳ. Lãi vay mua nhà bình quân khoảng 10,6% là rào cản lớn nhất.
Vì sao giá sơ cấp TP.HCM giảm từ 92 xuống 75 triệu/m²?
Có hai lý do cùng tác động: ranh giới thống kê mới từ 2026 gồm cả Bình Dương và Bà Rịa – Vũng Tàu (mặt bằng giá thấp hơn), và thị trường yếu đi với cả số căn mở bán lẫn giá cùng giảm. CBRE không tách riêng hai phần này, nên không nên đọc mức giảm 14% như giảm giá của cùng một rổ dự án.
Lãi suất vay mua nhà hiện bao nhiêu?
Lãi vay mua nhà ưu đãi 12 tháng bình quân khoảng 10,6%/năm tại tháng 9/2026, trong khi lãi tiền gửi 12 tháng khoảng 7,0% (khảo sát một số ngân hàng thương mại, theo CBRE). Tín dụng tăng 11,6% so với tiền gửi tăng 9,8% trong chín tháng, và lạm phát tháng 9 là 5,08%, vượt trần 4,5%.
Căn hộ Hà Nội và TP.HCM, nơi nào giá mềm hơn?
Theo CBRE quý 3/2026, giá sơ cấp căn hộ TP.HCM là 75 triệu/m², thấp hơn Hà Nội (86 triệu/m²); giá thứ cấp hai nơi cùng khoảng 60 triệu/m². Hà Nội có nguồn cung mới gần gấp đôi (6.187 so với 3.267 căn), và số liệu Hà Nội gồm các khu đô thị lớn ở Hưng Yên.
Nguồn cung căn hộ TP.HCM 2026–2028 dự báo bao nhiêu?
CBRE dự báo khoảng 17.000 căn năm 2026, 15.000 căn năm 2027 và 22.000 căn năm 2028, chỉ bằng khoảng một nửa Hà Nội (31.000, 35.000 và 36.000 căn). Hướng giá căn hộ TP.HCM trên đường dự báo là đi ngang đến thấp hơn mức 2025, và lãi suất là yếu tố quyết định.
Vì sao số liệu của CBRE, Knight Frank và Batdongsan khác nhau?
Vì mỗi nơi đo khác nhau: CBRE dùng giá chào sơ cấp chưa VAT cho TP.HCM mới; Knight Frank tính theo USD và tách TP.HCM cũ với vùng mở rộng; Batdongsan.com.vn dùng giá rao bán trên tin đăng. Ranh giới, định nghĩa giá và rổ dự án khác nhau nên không ghép số của các nguồn với nhau.
Người nước ngoài mua căn hộ ở TP.HCM được không?
Được, nhưng chỉ căn hộ chung cư và nhà ở trong dự án nằm trong danh mục được sở hữu, tối đa 30% số căn mỗi toà, thời hạn 50 năm có thể gia hạn. Việt Kiều còn quốc tịch Việt Nam mua như công dân trong nước. Hãy kiểm tra suất còn lại của từng toà trước khi đặt cọc.
⚠️ Nguồn dữ liệu: CBRE Vietnam, Q3 2026 Vietnam Real Estate Market Insights (tháng 10/2026), mọi quyền thuộc CBRE; biểu đồ trong bài được trích dẫn từ báo cáo và ghi nguồn dưới mỗi hình. Số liệu Knight Frank dẫn qua VnExpress và CafeF (8/10/2026); số liệu Batdongsan.com.vn từ báo cáo quý 3/2026 của Batdongsan.com.vn. Giá sơ cấp là giá chào chưa VAT và phí bảo trì, trước chiết khấu; giá thứ cấp là giá chào đã quy về chưa VAT và phí bảo trì; cả hai không phải giá giao dịch thành công. Số liệu Hà Nội gồm các khu đô thị lớn tại Hưng Yên; số liệu TP.HCM từ 2026 gồm TP.HCM cũ, Bình Dương và Bà Rịa – Vũng Tàu. Phần nhận định là quan điểm của Realtique. Bài viết không phải tư vấn đầu tư.
Thị Trường Bất Động Sản TP.HCM Quý 3/2026: Giá Rao Bán Giảm 3 Quý Liền, Chung Cư Vẫn Giữ Giá
Xem chi tiết →Lãi Suất Vay Neo Cao Đến Hết 2026: Người Mua Nhà Nên Làm Gì?
Xem chi tiết →Tồn Kho Căn Hộ Tăng Gần 4 Lần, Hấp Thụ TP.HCM Còn 32%: Có Nên Mua Lúc Này?
Xem chi tiết →Người Nước Ngoài Mua Nhà Ở Việt Nam 2026: Điều Kiện, Quota 30% & Danh Sách Dự Án
Xem chi tiết →Muốn biết giá thật của dự án bạn đang nhắm?
Giá chào trên báo cáo là giá trước chiết khấu. Gửi Realtique tên dự án và loại căn: chúng tôi đối chiếu giá giao dịch gần nhất, so chính sách thanh toán giữa các dự án và kiểm suất sở hữu nước ngoài nếu bạn cần, trước khi bạn trả giá hay đặt cọc.
📞 Hotline: +84 866 810 689
Khôi Phạm
Khôi Phạm tư vấn cho khách trong nước, Việt Kiều và người nước ngoài chọn căn hộ ở TP.HCM — đọc số liệu thị trường cùng khách, so giá dự án mới với giá thứ cấp cùng khu, đối chiếu lịch thanh toán và kiểm suất sở hữu nước ngoài trước khi đặt cọc.