胡志明市公寓价格2026年第三季度:一手均价降至7,500万越南盾/㎡,新增供应减半
先说结论:尽管越南经济增速创下15年来新高,2026年第三季度胡志明市公寓市场仍明显放缓。据CBRE,新开盘套数同比减少50%,成交套数同比减少71%,一手均价降至7,500万越南盾/㎡(−14%);与此同时,房贷利率升至约10.6%,9月通胀率突破4.5%的上限。河内同样降温,但一手价仍有8,600万越南盾/㎡。有地住宅出现分化:胡志明市成交更多(+226%)但价格走低,河内一手价上涨33%但销售缓慢。CBRE预计到2028年,胡志明市每年新增公寓仅15,000–22,000套,并强调利率将决定市场走向。
本文从胡志明市公寓买家的角度,完整解读CBRE Vietnam《Q3 2026 Vietnam Real Estate Market Insights》(2026年10月):宏观经济、资金流向、利率、政策、两座城市的各个细分市场、到2028年的预测,以及与同季度其他来源的对照。文中图表由Realtique根据该报告数据以中文重绘,并在每张图下方注明来源。请注意:自2026年起,CBRE统计中的“胡志明市”包含原平阳省和原巴地头顿省;文中价格均为挂牌价,而非折扣后的成交价。
公寓市场2026年第三季度——4个关键数字
目录
2026年前九个月宏观经济:15年来最快增长
2026年前九个月GDP增长9.01%,为15年来最高,也明显高于2025年同期的7.85%。2025年全年增长8.02%,为2011年以来最快;2026年的目标是10%,这是越南首次提出两位数增长目标。亚洲开发银行(ADB)把越南2026年增长预测从7月的7.2%上调至9月的7.8%,居东南亚之首,高于印度尼西亚(5.2%)和马来西亚(4.9%),泰国则仅约2%。
增长动力同时来自多个方面:
- 贸易:前九个月出口增长约24.5%,进口增长约36.7%;进口增速更快主要源于生产原材料,说明工厂正在扩产。
- 零售与服务:前九个月增长13.4%,上年同期为9.5%。
- 旅游:CBRE预计2026年国际游客将达到约2,500万人次,创历史新高。
- 不利的一面:12个月期存款利率升至约7.0%,9月通胀率达到5.08%,超过越南国家银行4.5%的上限。CBRE称之为“双线作战”:既要支持增长,又要抑制通胀和投机。
如何解读:第三季度住房市场放缓,原因并不在经济本身。收入、就业和资金流都在增长;真正变化的是资金成本,详见下文利率部分。
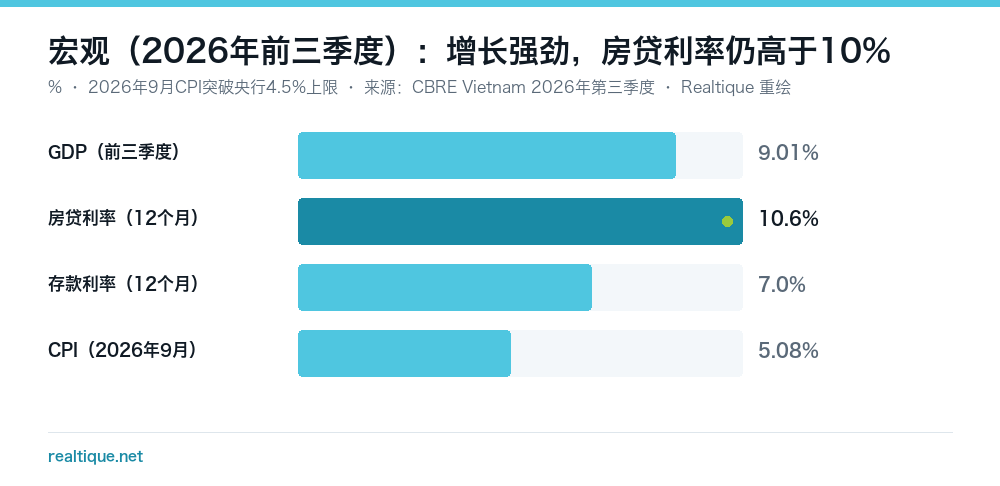
宏观(2026年前三季度):增长强劲,房贷利率仍高于10% · 图表:Realtique 根据 CBRE Vietnam 2026年第三季度报告数据重绘
FDI与公共投资:住房需求的两大引擎
2026年前九个月登记FDI同比增长76.4%,已比2025年全年总额高出约31%。新登记资本中,新加坡居首(31.7%),其后依次为韩国(19.5%)、卢森堡(17.1%)、中国香港(10.3%)、中国内地(7.8%)和日本(5.3%)。大型项目集中在半导体、能源和科技领域:
| 项目 | 来源地 | 投资额(亿美元) | 领域 | 地点 |
|---|---|---|---|---|
| 三星芯片封装工厂 | 韩国 | 40 | 半导体 | 太原省 |
| 琼立(Quỳnh Lập)LNG燃气电厂 | 韩国 | 22 | 能源 | 乂安省 |
| 三星电机FC-BGA基板(AI芯片) | 韩国 | 12 | 半导体 | 太原省 |
| LG Innotek海防半导体基板 | 韩国 | 10 | 半导体 | 海防市 |
| 光模块制造厂 | 中国内地 | 7 | 电子 | 北宁省 |
| 比亚迪越南电子工厂 | 中国内地 | 4.8 | 电子 | 富寿省 |
| AI数据中心 | 中国香港 | 3.5 | 科技 | 胡志明市 |
国内方面,前九个月全社会实现投资总额约3,110万亿越南盾(同比+15%),其中私营部门约1,649万亿、国有部门931万亿、FDI部门529万亿。公共投资持续提速,CBRE图表显示前九个月同比增长约13%。CBRE估计,2026–2030年要实现两位数增长,约需38,500万亿越南盾,其中国家预算仅能覆盖约8,200万亿;约78%(30,300万亿)须来自私营、PPP和FDI资金。三项决议确定了方向:第68号决议(2025年5月)把私营经济定为最重要的动力,第79号决议(2026年1月)确立国有经济的主导作用,第10号决议(2026年6月)则着眼于更高质量、有选择性的FDI。
对住房的意义:制造业和基础设施资金带来就业,并在工业园区、港口和交通走廊周边形成真实的居住需求。即使短期成交暂时停滞,这也是公寓市场的长期需求基础。
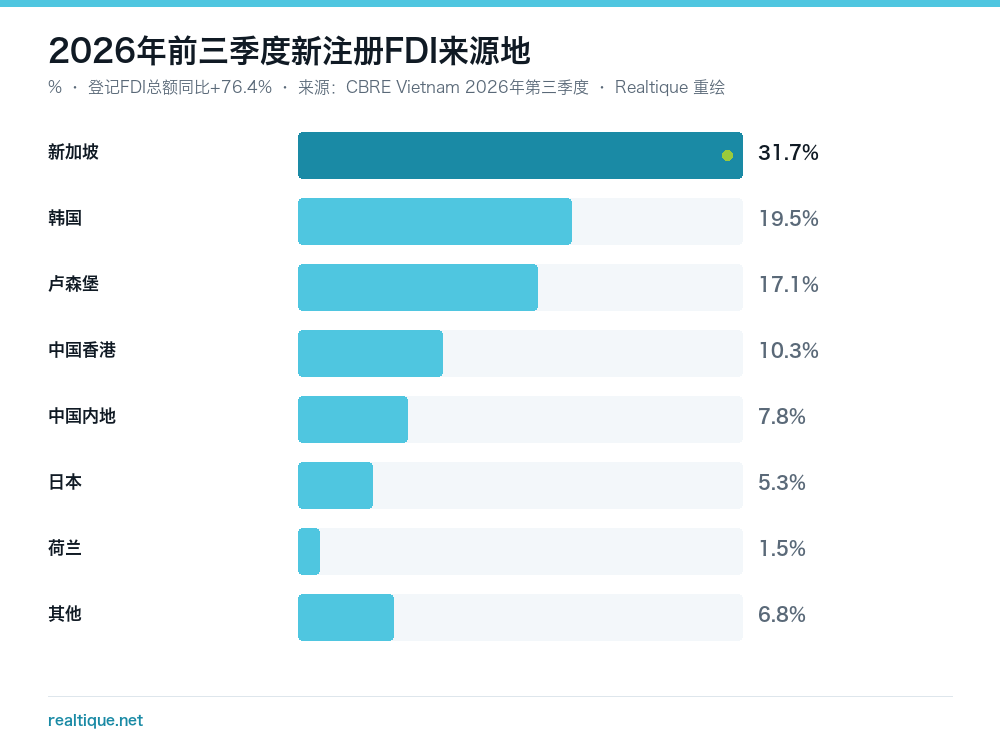
2026年前三季度新注册FDI来源地 · 图表:Realtique 根据 CBRE Vietnam 2026年第三季度报告数据重绘
信贷与利率:购房者面临的最大障碍
存款增速已连续第三年低于信贷增速:2026年前九个月信贷增长11.6%,存款仅增长9.8%。银行吸储不足,利率就会上行:12个月期存款利率升至约7.0%,12个月期优惠房贷平均利率升至约10.6%,接近2022年底的高点(约10.8%)。在CBRE的图表上,房贷利率在2024年曾降至7%左右,自2025年年中起持续上升,贷款利率与存款利率之间的差距正在扩大。
据CBRE引用的媒体报道,监管部门已采取三项措施缓解流动性:把短期资金可用于中长期贷款的比例提高至40%(2026年6月);在计算贷存比时把国库存款按50%计入(2026年8月);并把贷款相对存款总额的上限放宽至95%(2026年10月初)。
如何解读:贷款覆盖房价70%时,利率每变动一个百分点,月供都会明显变化。这正是成交套数跌幅大于开盘套数跌幅的原因。利率居高不下时有哪些选择,参见越南2026年高企的贷款利率:购房者该怎么办(英文)。
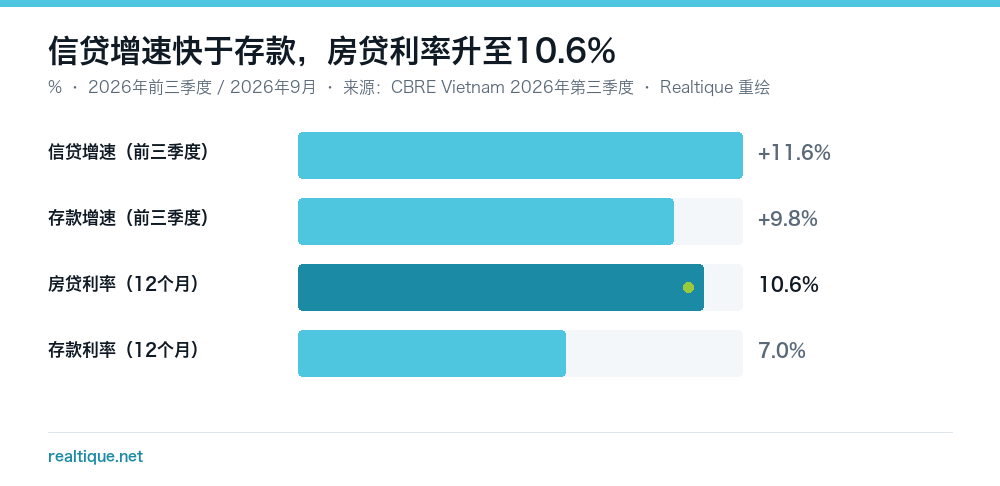
信贷增速快于存款,房贷利率升至10.6% · 图表:Realtique 根据 CBRE Vietnam 2026年第三季度报告数据重绘
住房政策:支持增长,抑制投机
CBRE归纳了直接影响住房市场的三条政策主线:
- 社会住房:目标是到2030年建成100万套,加快推进120万亿越南盾的信贷配套,购房收入上限提高至每月2,500万越南盾。报告还提出了应优先出租还是优先出售的问题。
- 为房地产税做准备:房产数字身份标识、所有房地产交易经由银行办理,以及拟议中的空置住房或短期转售征税(尚未生效)。
- 有选择的信贷:社会住房和工业园区被排除在25家银行2026年房地产信贷额度之外;一项超过750万亿越南盾的紧急信贷配套专门用于18个战略性基础设施项目;旅游、度假类贷款不计入房地产信贷增长。
意味着什么:信贷正被引向社会住房、基础设施和制造业。商品公寓并未被禁止贷款,但需要与这些优先领域竞争资金;短线投机买家也应预先考虑可能出现的短期转售税。
一张表看懂2026年第三季度
下表根据CBRE数据汇总四个细分市场(价格单位:越南盾/㎡;百分比为同比,价格行另附环比):
| 2026年第三季度 | 河内公寓* | 胡志明市公寓** | 河内有地住宅* | 胡志明市有地住宅** |
|---|---|---|---|---|
| 新增供应 | 6,187套(−40%) | 3,267套(−50%) | 1,517套(+144%) | 30套(−92%) |
| 成交套数 | 3,920套(−66%) | 1,809套(−71%) | 505套(−21%) | 935套(+226%) |
| 一手价 | 8,600万(环比−9%;同比−6%) | 7,500万(环比−2%;同比−14%) | 2.47亿(环比+18%;同比+33%) | 2亿(环比−4%;同比−17%) |
| 二手价(挂牌价) | 6,000万(环比−5%;同比−8%) | 6,000万(环比−4%;同比0%) | 1.83亿(环比−6%;同比−4%) | 1.17亿(环比−6%;同比−30%) |
环比 = 对比2026年第二季度。* 河内包含兴安省(Hưng Yên)文江(Văn Giang)的大型新城区(Ecopark、VOCP2、VOCP3、Sunshine Legend City、Alluvia City)。** 2026年起,胡志明市包含原胡志明市、原平阳省和原巴地头顿省。一手价为不含增值税和维护费、折扣前的挂牌价;二手价为调整为不含增值税和维护费的挂牌价。
有三点值得注意:(1)公寓方面,两座城市的成交套数降幅都大于开盘套数降幅;(2)两城公寓二手价已收敛于6,000万越南盾/㎡;(3)有地住宅走向相反,详见下文各部分。
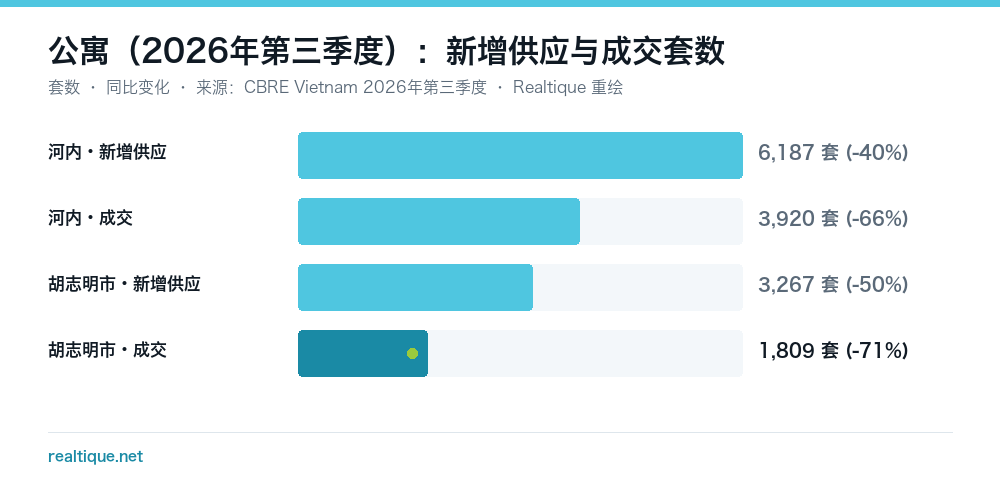
公寓(2026年第三季度):新增供应与成交套数 · 图表:Realtique 根据 CBRE Vietnam 2026年第三季度报告数据重绘
胡志明市公寓:连续两季火热之后后劲不足
CBRE图表显示,在统计边界扩大到原平阳省和原巴地头顿省之后,2026年第一、二季度是胡志明市自2023年有数据以来公寓开盘最多的两个季度。到了第三季度,新开盘仅3,267套(同比−50%),成交1,809套(同比−71%)。CBRE为这一页定的标题是:新开盘量和一手价双双下降,显示胡志明市住宅市场动能减弱。
价格方面,一手均价在2025年第四季度为9,200万越南盾/㎡(原胡志明市),2026年第三季度为7,500万越南盾/㎡。两者不能直接对比:自2026年起,样本中包含价格水平较低的原平阳省。CBRE第二季度报告显示,2026年上半年新胡志明市约79%的公寓供应来自原平阳省(参阅我们的2026年第二季度市场报告(英文))。样本变化带来的下降与市场走弱带来的下降同时出现,CBRE并未把两者分开。
按Realtique自行相除(1,809 / 3,267),胡志明市第三季度成交套数与开盘套数之比约为55%;这并非CBRE公布的数字。
Realtique的判断:当成交跌幅深于开盘跌幅时,开发商往往维持挂牌价并加大付款支持(延长付款周期、贴息),而不是直接降价。比较项目时,应比较优惠后的总成本,而不只是挂牌价。
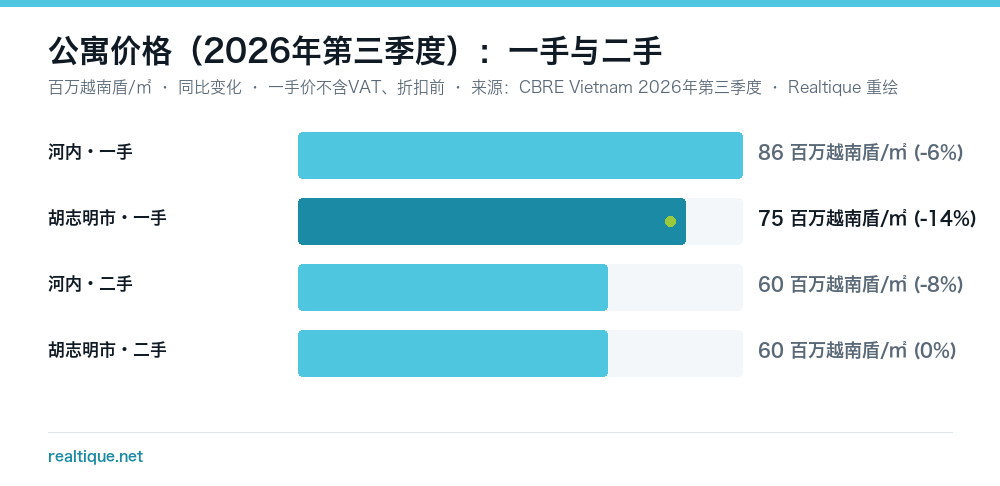
公寓价格(2026年第三季度):一手与二手 · 图表:Realtique 根据 CBRE Vietnam 2026年第三季度报告数据重绘
胡志明市有地住宅与二手价:消化存量,价格走软
胡志明市有地住宅经历了不寻常的一个季度:新开盘仅30套(−92%),成交却达935套(+226%)。其中大部分来自2025年第四季度大规模开盘的存量——那一季的有地住宅供应量远高于CBRE数据序列中的其他季度。一手均价为2亿越南盾/㎡,较第二季度下降4%,同比下降17%(2025年第四季度为2.24亿越南盾/㎡)。
二手市场方面,胡志明市公寓挂牌价为6,000万越南盾/㎡:较第二季度下降4%,同比持平;此前第一季度和第二季度的同比涨幅分别为22%和19%。二手有地住宅挂牌价为1.17亿越南盾/㎡,同比降幅依次为17%(第一季度)、23%(第二季度)和30%(第三季度)。CBRE点明了两个原因:市场动能疲弱,以及省份合并(统计边界变化)。因此应把胡志明市有地住宅当作趋势来看;30%的降幅并不意味着同一套房子如今便宜了30%。
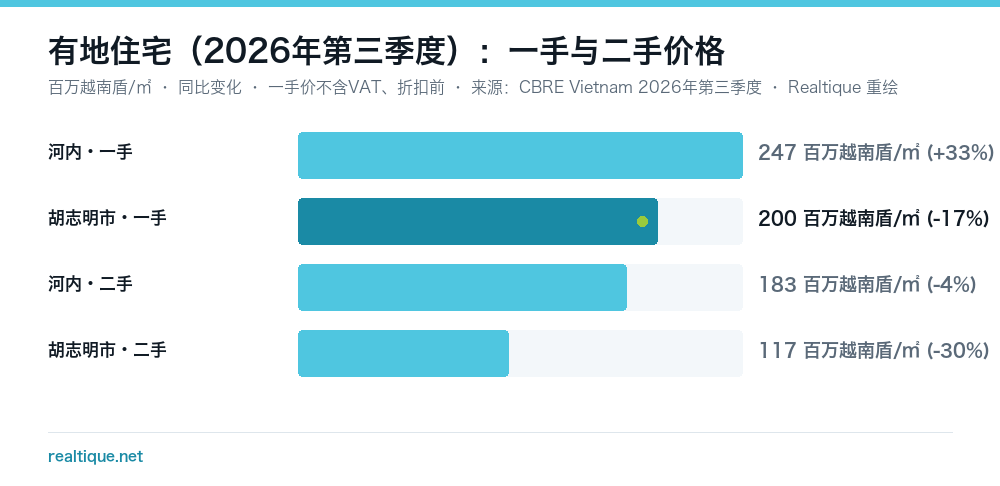
有地住宅(2026年第三季度):一手与二手价格 · 图表:Realtique 根据 CBRE Vietnam 2026年第三季度报告数据重绘
河内:公寓降温,有地住宅试探新价位
按供应量计,河内仍是更大的市场:第三季度新开盘6,187套公寓(−40%),成交3,920套(−66%)。公寓一手价为8,600万越南盾/㎡,较第二季度(数据序列高点)下降9%,同比下降6%;在CBRE图表上,这一水平仍远高于2024年底的7,200万越南盾/㎡和2023年底的5,300万越南盾/㎡。
河内有地住宅则走向相反:新开盘(1,517套,+144%)把一手价推高到2.47亿越南盾/㎡(环比+18%,同比+33%),但仅成交505套。CBRE的标题是:河内价格出现分化,公寓价格趋缓,而新开盘的有地住宅项目正在试探更高价位。
河内:去化率下降,二手价转跌
河内公寓去化率(成交套数除以开盘套数)第三季度为63%,年初至今为66%;有地住宅第三季度仅为33%,年初至今为55%。CBRE在同一张图上标出了升至10.6%的房贷利率,并指出在借贷成本持续高企的情况下,买家去化仍面临阻力。
二手市场方面,河内公寓挂牌价为6,000万越南盾/㎡,同比下降8%。这是连续两年强劲上涨(2024–2025年间同比涨幅在16%至26%之间)后的首次年度下降。二手有地住宅挂牌价为1.83亿越南盾/㎡,同比下降4%。
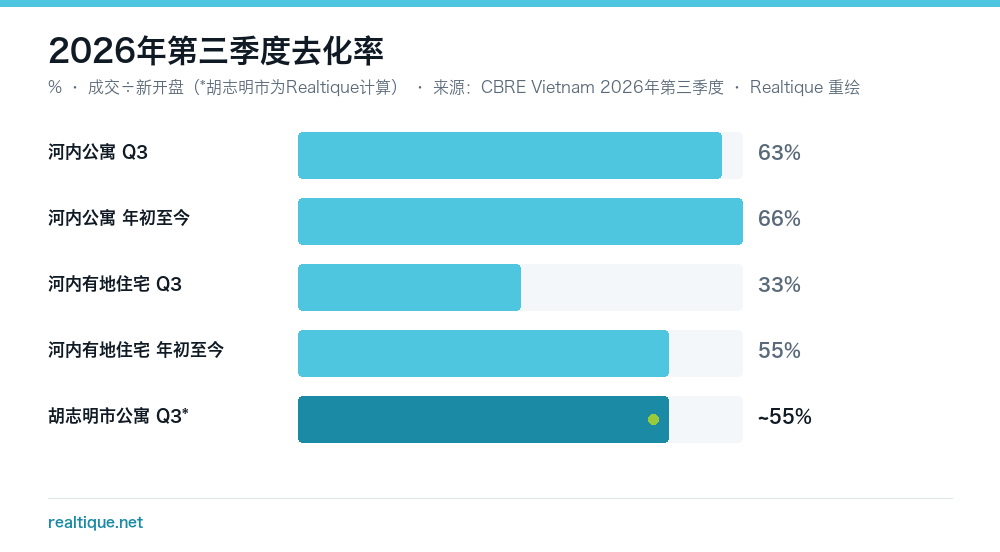
2026年第三季度去化率 · 图表:Realtique 根据 CBRE Vietnam 2026年第三季度报告数据重绘
2026–2028年预测:河内供应充足,胡志明市更为谨慎
CBRE对新增供应的预测如下(取自报告图表上有标注数值的柱):
| 预测新增供应(套) | 2026年(预测) | 2027年(预测) | 2028年(预测) |
|---|---|---|---|
| 河内公寓 | 31,000 | 35,000 | 36,000 |
| 胡志明市公寓 | 17,000 | 15,000 | 22,000 |
| 河内有地住宅 | 5,000 | 7,000 | 7,000 |
| 胡志明市有地住宅 | 4,000 | 3,000 | 5,000 |
胡志明市每年的公寓新增供应只有河内的一半左右,因此胡志明市项目之间的竞争相对较轻。价格方面,图表上2025年的水平为:河内公寓一手价7,800万越南盾/㎡、二手价6,200万越南盾/㎡;胡志明市公寓一手价8,400万越南盾/㎡、二手价6,200万越南盾/㎡(原胡志明市口径)。CBRE的预测曲线显示,胡志明市公寓价格将持平或低于2025年水平,河内则高于2025年;报告并未印出逐年数字,因此Realtique只说明方向,这是对预测曲线的解读。CBRE的标题点明了前提:利率仍是决定市场走向的关键。
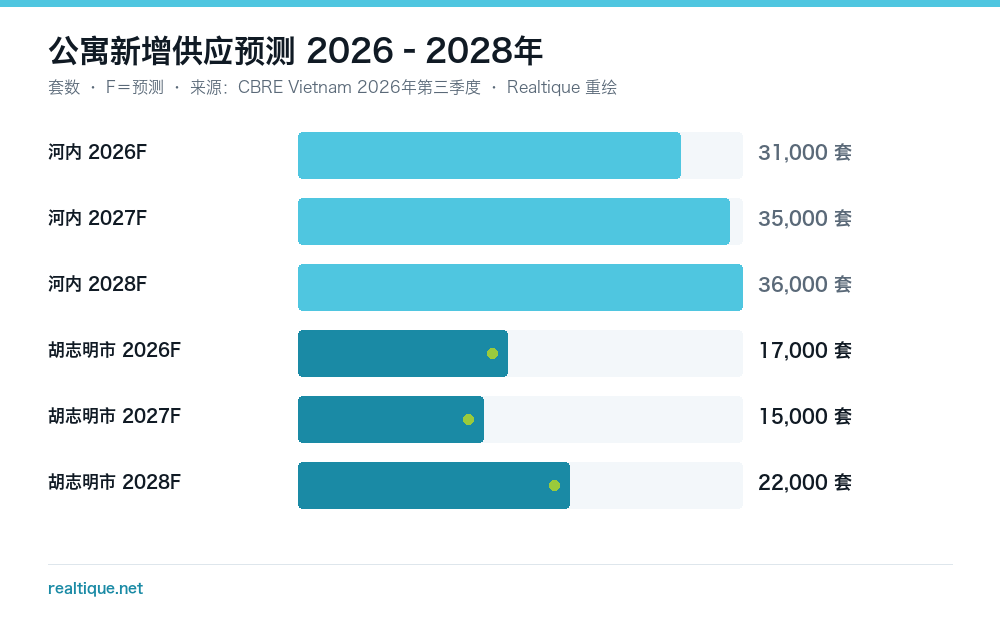
公寓新增供应预测 2026–2028年 · 图表:Realtique 根据 CBRE Vietnam 2026年第三季度报告数据重绘
社会住房与租赁住房:到2030年超过90万套
第303/NQ-CP号决议(2026年9月30日)为九个地方下达了2026–2030年指标:合计超过90万套,其中约70.9万套用于出售和先租后购,19.1万套为出租住房。胡志明市指标最大,其后是北宁省、河内和同奈省。配套措施包括:按类型为各地下达具体指标、推动发展租赁住房、并行办理投资、土地、规划、建设和环境各项审批,以及在线提交申请并以电子抽签分配。
对中高端公寓买家而言,由于细分市场不同,直接影响很小。间接影响在于,土地、信贷和审批流程正优先向社会住房和基础设施倾斜。
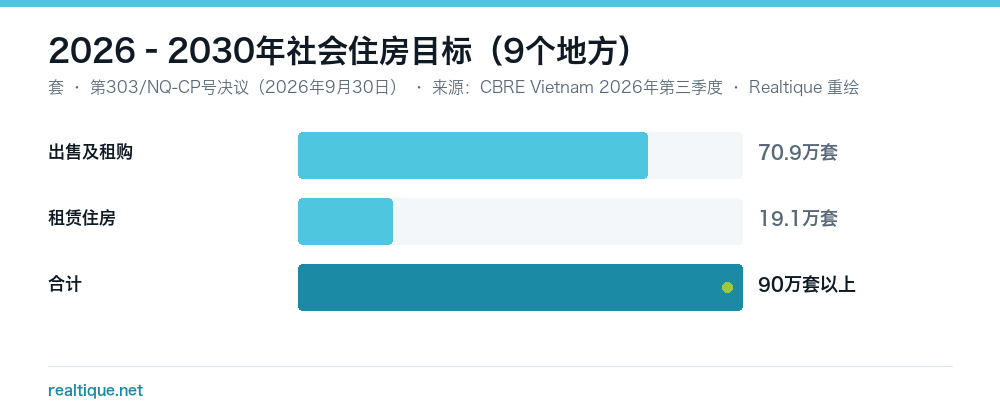
2026–2030年社会住房目标(9个地方) · 图表:Realtique 根据 CBRE Vietnam 2026年第三季度报告数据重绘
同季度其他来源对照:为何数字各不相同
同为2026年第三季度,三个被广泛引用的来源给出了不同结果,因为它们衡量的对象不同:
| 来源 | 衡量对象 | 胡志明市2026年第三季度数据 |
|---|---|---|
| CBRE Vietnam | 一手挂牌均价(不含增值税,折扣前),新胡志明市口径 | 7,500万越南盾/㎡;新开盘3,267套;成交1,809套 |
| Knight Frank Vietnam(据VnExpress、CafeF,2026年10月8日) | 以美元计的一手价;原胡志明市与扩大区域分别统计 | 原胡志明市4,210美元/㎡(约1.1亿越南盾);扩大区域3,754美元/㎡(约9,760万越南盾),新开盘7,203套 |
| Batdongsan.com.vn | 房源信息中的常见挂牌价(一手与二手) | 公寓约6,900万越南盾/㎡ |
差异来自三点:(1)统计边界(原胡志明市还是新胡志明市);(2)价格定义(一手挂牌价、是否含增值税、房源挂牌价);(3)供应与成交的统计方式(各机构追踪各自的项目样本)。因此,不要把一家机构的数字与另一家的拼在一起。三者一致指向的是:市区项目依然昂贵且稀缺,而新胡志明市的整体均价被卫星区域拉低。基于挂牌价和经纪人调查的视角,请参阅胡志明市房地产市场2026年第三季度。
2026年10月30日更新:HoREA报告供应结构失衡——高端占73.6%,平价项目归零
胡志明市房地产协会(HoREA)于2026年10月中旬提交政府的报告补充了一项上述顾问机构未统计的数据:年初至今所有获准募集资金产品的档次结构。其中高端与中高端公寓占 73.6%,中档仅占 7.1%,平价住宅项目为零(VnExpress,2026年10月28日)。
这是供应结构数据,并非成交份额。按 CBRE 的标准,胡志明市平价公寓单价须低于 3,500万越南盾/㎡;对比前文 7,500万越南盾/㎡ 的一手均价,该档次消失更像是算术结果,而非购房偏好的转变。
直接后果是去化率下滑。DKRA Consulting 统计,2026年第三季度胡志明市及周边地区一手公寓供应 13,215 套,成交仅 3,471 套,去化率 26%,环比下降 66%。⚠️ 请注意统计口径:该数据覆盖胡志明市及周边省份,范围大于前文 CBRE 的「新胡志明市」口径(新推 3,267 套、成交 1,809 套),两组数字不可相加,也不可互相替代。
分区域一手价格。据 Avison Young 越南:市中心及守添半岛 7,000–15,000 美元/㎡(约1.82亿–3.9亿越南盾);东区与南区 3,800–5,500 美元/㎡;西区已出现 4,500–4,800 美元/㎡ 的豪宅项目;原平阳省与原巴地头顿省为 1,800–4,500 美元/㎡。守添半岛的价格区间本周尤其值得关注——2026年11月27日该半岛四幅地块将以合计 16,666 万亿越南盾 的起拍价公开拍卖。
平价供应难以回归的原因:内城土地枯竭,地价、拆迁补偿与开发成本形成无法下调的价格底线,开发商只能定位高端以保住利润率。叠加法律障碍:截至2026年9月初,胡志明市有 1,338 个长期停滞项目,涉及投资额 658,084 万亿越南盾,目前已解决 723 个(占 54%)。
对外籍客户的意义:外籍人士不属于社会住房的购买对象,但该市计划2026年完成 13 个项目共 9,402 套,仅第四季度就新开工 6 个项目共 84,000 套,2026–2030年目标 181,257 套。若按计划交付,将影响周边区域的租金水平——这对持有公寓出租的业主值得关注。以上为计划目标,可能调整。
Realtique观点:三类买家如何解读2026年第三季度
1. 自住买家。成交跌幅深于开盘跌幅,加上10.6%的房贷利率,使买家比2025年拥有更多时间和更大的议价空间。请在同一区域的项目之间,把挂牌价与优惠后的总成本进行比较:CBRE的挂牌价是折扣前的价格,延长付款周期有时比几个百分点的价差更重要。
2. 投资者。预测显示,胡志明市公寓价格短期内难以快速上涨,因此收益预期更适合建立在租金现金流和更长的持有期上,而不是价差上。房贷利率仍在10.6%时,高杠杆的压力较大,同时需要留意拟议中的空置住房及短期转售征税。出租房东可参阅越南2026年租金收入税(英文)了解纳税门槛。
3. 外国买家与海外越侨。在实际操作中,公寓是外国人可以取得产权的物业类型:须为获准名单内的项目,每栋楼外国人持有上限为30%,期限50年并可续期(参阅外国人能否在越南买房(英文)及30%外国人配额详解(英文))。仍持有越南国籍的海外越侨按本国人身份购买,不占外国人配额。来自新加坡、韩国和日本、投向制造业的创纪录FDI,也为工业园区附近和市中心的公寓带来外籍专业人士租客。需要记住,7,500万越南盾/㎡是新边界下的宽泛平均值;请逐个项目比较价格,而不是只看城市整体数字。
针对中国籍客户,Realtique 通常安排以长期租赁协议(Long Term Lease)方式持有,具体方案请与顾问确认。
市场所处周期可参阅胡志明市房地产是否已进入2026年复苏周期(英文),并可与我们的2026年第二季度报告(英文)对照。
常见问题
2026年第三季度胡志明市公寓价格是多少?
据CBRE,一手均价约为7,500万越南盾/㎡(不含增值税,折扣前),较第二季度下降2%,同比下降14%;二手挂牌价约为6,000万越南盾/㎡。自2026年起,CBRE的胡志明市数据包含原平阳省和原巴地头顿省,因此与2025年不能直接对比。
胡志明市公寓市场是在上涨还是下跌?
2026年第三季度较为冷清:新开盘3,267套(同比−50%),成交1,809套(同比−71%)。一手价下降,二手价同比持平。约10.6%的房贷利率是最大障碍。
为什么胡志明市一手价从9,200万降到7,500万越南盾/㎡?
有两个因素同时起作用:2026年起的统计边界并入了原平阳省和原巴地头顿省(价格水平更低),同时市场走弱,开盘量和价格都在下降。CBRE没有把两者分开,因此不应把14%的降幅理解为同一批项目的降价。
目前越南的房贷利率是多少?
2026年9月,12个月期优惠房贷平均利率约为每年10.6%,而12个月期存款利率约为7.0%(对部分商业银行的调查,据CBRE)。前九个月信贷增长11.6%,存款增长9.8%;9月通胀率为5.08%,超过4.5%的上限。
河内和胡志明市的公寓哪个更便宜?
据CBRE 2026年第三季度数据,胡志明市公寓一手价(7,500万越南盾/㎡)低于河内(8,600万越南盾/㎡);两地二手挂牌价都约为6,000万越南盾/㎡。河内的新增供应接近胡志明市的两倍(6,187套对3,267套),且河内的数据包含兴安省的大型新城区。
2026–2028年胡志明市公寓新增供应预测是多少?
CBRE预测2026年约17,000套、2027年15,000套、2028年22,000套,约为河内(31,000套、35,000套和36,000套)的一半。从预测曲线看,胡志明市公寓价格将持平或低于2025年水平,利率是决定性因素。
为什么CBRE、Knight Frank和Batdongsan的数据不一样?
因为各自衡量的对象不同:CBRE采用新胡志明市口径、不含增值税的一手挂牌价;Knight Frank以美元计价,并把原胡志明市与扩大区域分开统计;Batdongsan.com.vn采用房源信息中的挂牌价。统计边界、价格定义和项目样本各不相同,因此不应把各来源的数字拼在一起使用。
外国人可以在胡志明市买公寓吗?
可以。外国人可在获准名单内的商业住宅项目中取得产权,每栋楼外国人持有上限为30%,期限50年并可续期;实际上就是公寓。仍持有越南国籍的海外越侨按本国人身份购买。请在支付定金前确认所选楼栋剩余的配额。针对中国籍客户,Realtique 通常安排以长期租赁协议(Long Term Lease)方式持有,具体方案请与顾问确认。
⚠️ 数据来源:CBRE Vietnam《Q3 2026 Vietnam Real Estate Market Insights》(2026年10月),版权归CBRE所有;文中图表由Realtique根据该报告数据以中文重绘,并在每张图下方注明来源。Knight Frank数据引自VnExpress和CafeF的报道(2026年10月8日);Batdongsan.com.vn数据来自其2026年第三季度市场报告。一手价为不含增值税和维护费、折扣前的挂牌价;二手价为调整为不含增值税和维护费的挂牌价;两者均并非实际成交价。河内数据包含兴安省的大型新城区;2026年起的胡志明市数据包含原胡志明市、原平阳省和原巴地头顿省。评论为Realtique观点。本文不构成投资建议。
想知道您看中的项目的真实价格吗?
报告中的挂牌价是折扣前的价格。请把项目名称和户型告诉Realtique:在您出价或支付定金之前,我们会帮您核对近期成交价、比较各项目的付款方案,并在需要时确认外国人配额。针对中国籍客户,Realtique 通常安排以长期租赁协议(Long Term Lease)方式持有,具体方案请与顾问确认。
💬 微信(Grace):xuezhen0201 · LINE(Grace):gacele0221
📞 热线 / WhatsApp: +84 866 810 689