Thanh Toán Maison Privée: Ba Phương Thức Dự Kiến Và Cách Chọn
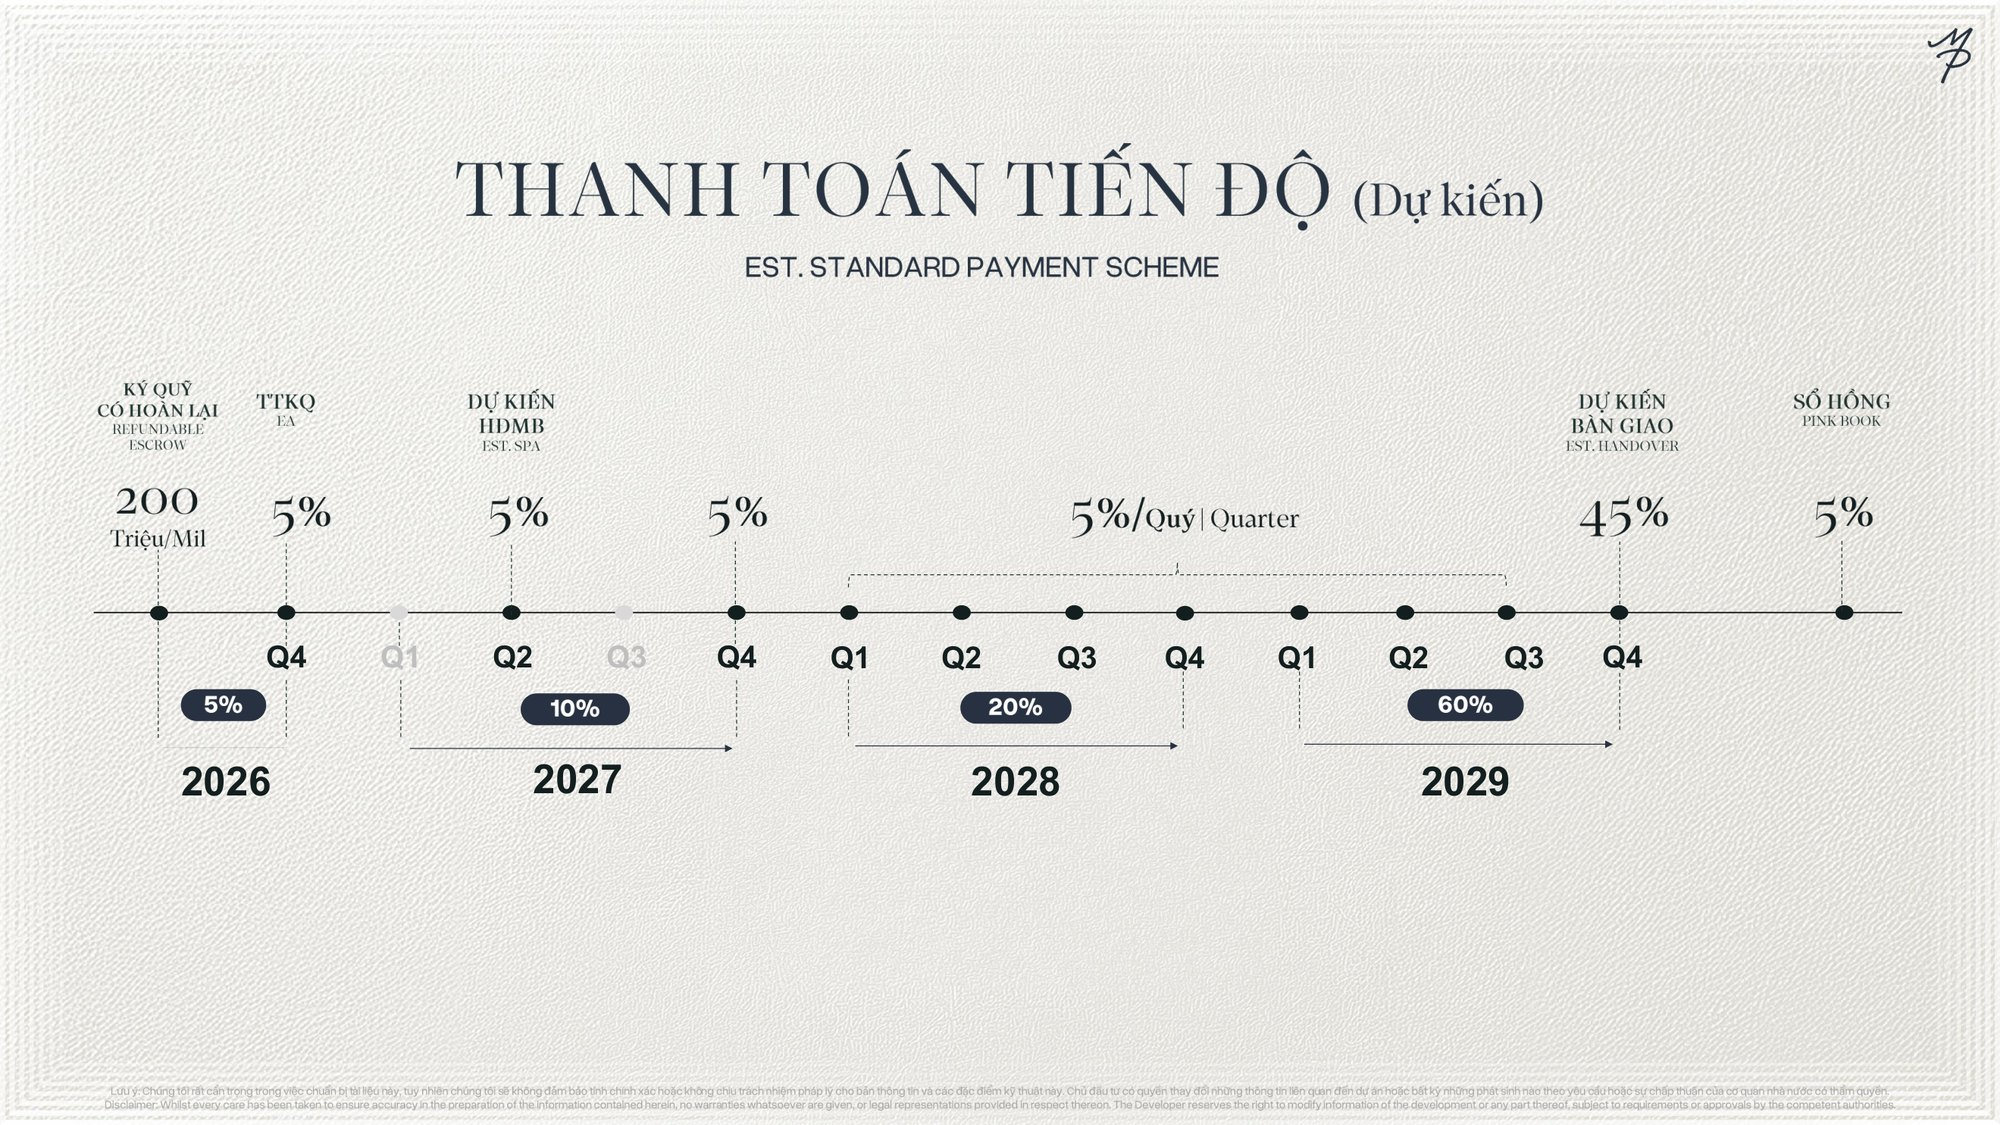
Phương thức thanh toán chuẩn dự kiến của Maison Privée. Nguồn: tài liệu giới thiệu CapitaLand, 9/2026.
Trả lời ngắn: Maison Privée công bố ba phương thức thanh toán dự kiến. Cả ba cùng bắt đầu bằng khoản ký quỹ có hoàn lại 200 triệu đồng, cùng mốc ký hợp đồng mua bán dự kiến quý II/2027 và bàn giao dự kiến quý IV/2029. Khác biệt duy nhất là tiền ra khỏi túi bạn nhanh hay chậm: phương thức chuẩn trả 50% trước khi nhận nhà, phương thức hỗ trợ lãi suất cũng 50% nhưng 30% trong đó là vốn vay được chủ đầu tư trả lãi thay, còn phương thức đặc quyền chỉ 35% nhưng dồn 60% vào một lần khi bàn giao.
Nguồn số liệu: bộ tài liệu giới thiệu Maison Privée do CapitaLand phát hành (bản Hà Nội, tháng 9/2026). Chủ đầu tư ghi rõ toàn bộ con số là dự kiến và có thể thay đổi.
Mục lục
Ba phương thức khác nhau ở chỗ nào
Nhìn tổng thể sẽ dễ hơn nhìn từng sơ đồ. Bảng dưới đây đặt ba phương thức cạnh nhau theo cùng các mốc thời gian.
| Mốc | ① Tiến độ chuẩn | ② Hỗ trợ lãi suất | ③ Đặc quyền |
|---|---|---|---|
| Ký quỹ có hoàn lại | 200 triệu | 200 triệu | 200 triệu |
| Q4/2026 — thoả thuận ký quỹ | 5% | 5% | 5% |
| Q2/2027 — ký HĐMB dự kiến | 5% | 5% | 5% |
| Q4/2027 | 5% | 5% | 5% |
| Trong năm 2028 | 5% mỗi quý → 20% | 10% mỗi quý Q1–Q3 → 30% bằng vốn vay | 5% ở Q1 và Q3 → 10% |
| 2029, trước bàn giao | 5% mỗi quý Q1–Q3 → 15% | 5% ở Q3 | 5% ở Q1 và Q3 → 10% |
| Q4/2029 — bàn giao dự kiến | 45% | 45% | 60% |
| Khi có sổ hồng | 5% | 5% | 5% |
| Tổng trả trước khi nhận nhà | 50% | 50% (30% là vốn vay) | chỉ 35% |
① Tiến độ chuẩn: đều đặn 5% mỗi quý
Tiến độ chuẩn: 5% mỗi quý trong năm 2028 và ba quý đầu 2029, 45% khi bàn giao.
Đây là phương thức đơn giản nhất và cũng dễ dự trù dòng tiền nhất. Sau khoản ký quỹ 200 triệu, bạn trả 5% ở quý IV/2026, thêm 5% khi ký hợp đồng mua bán vào quý II/2027 và 5% nữa ở quý IV/2027. Suốt năm 2028 và ba quý đầu năm 2029, mỗi quý đúng 5%. Tới quý IV/2029, khi bàn giao dự kiến, bạn trả nốt 45%, rồi 5% cuối cùng khi có sổ hồng.
Với một căn giả định 20 tỷ, mỗi kỳ 5% tương đương 1 tỷ, lặp lại bảy lần trong hai năm — đều đặn nhưng không nhỏ. Đây là phương thức hợp với người có dòng tiền ổn định và không muốn dùng đòn bẩy.
② Hỗ trợ lãi suất: đổi tiền mặt lấy vốn vay
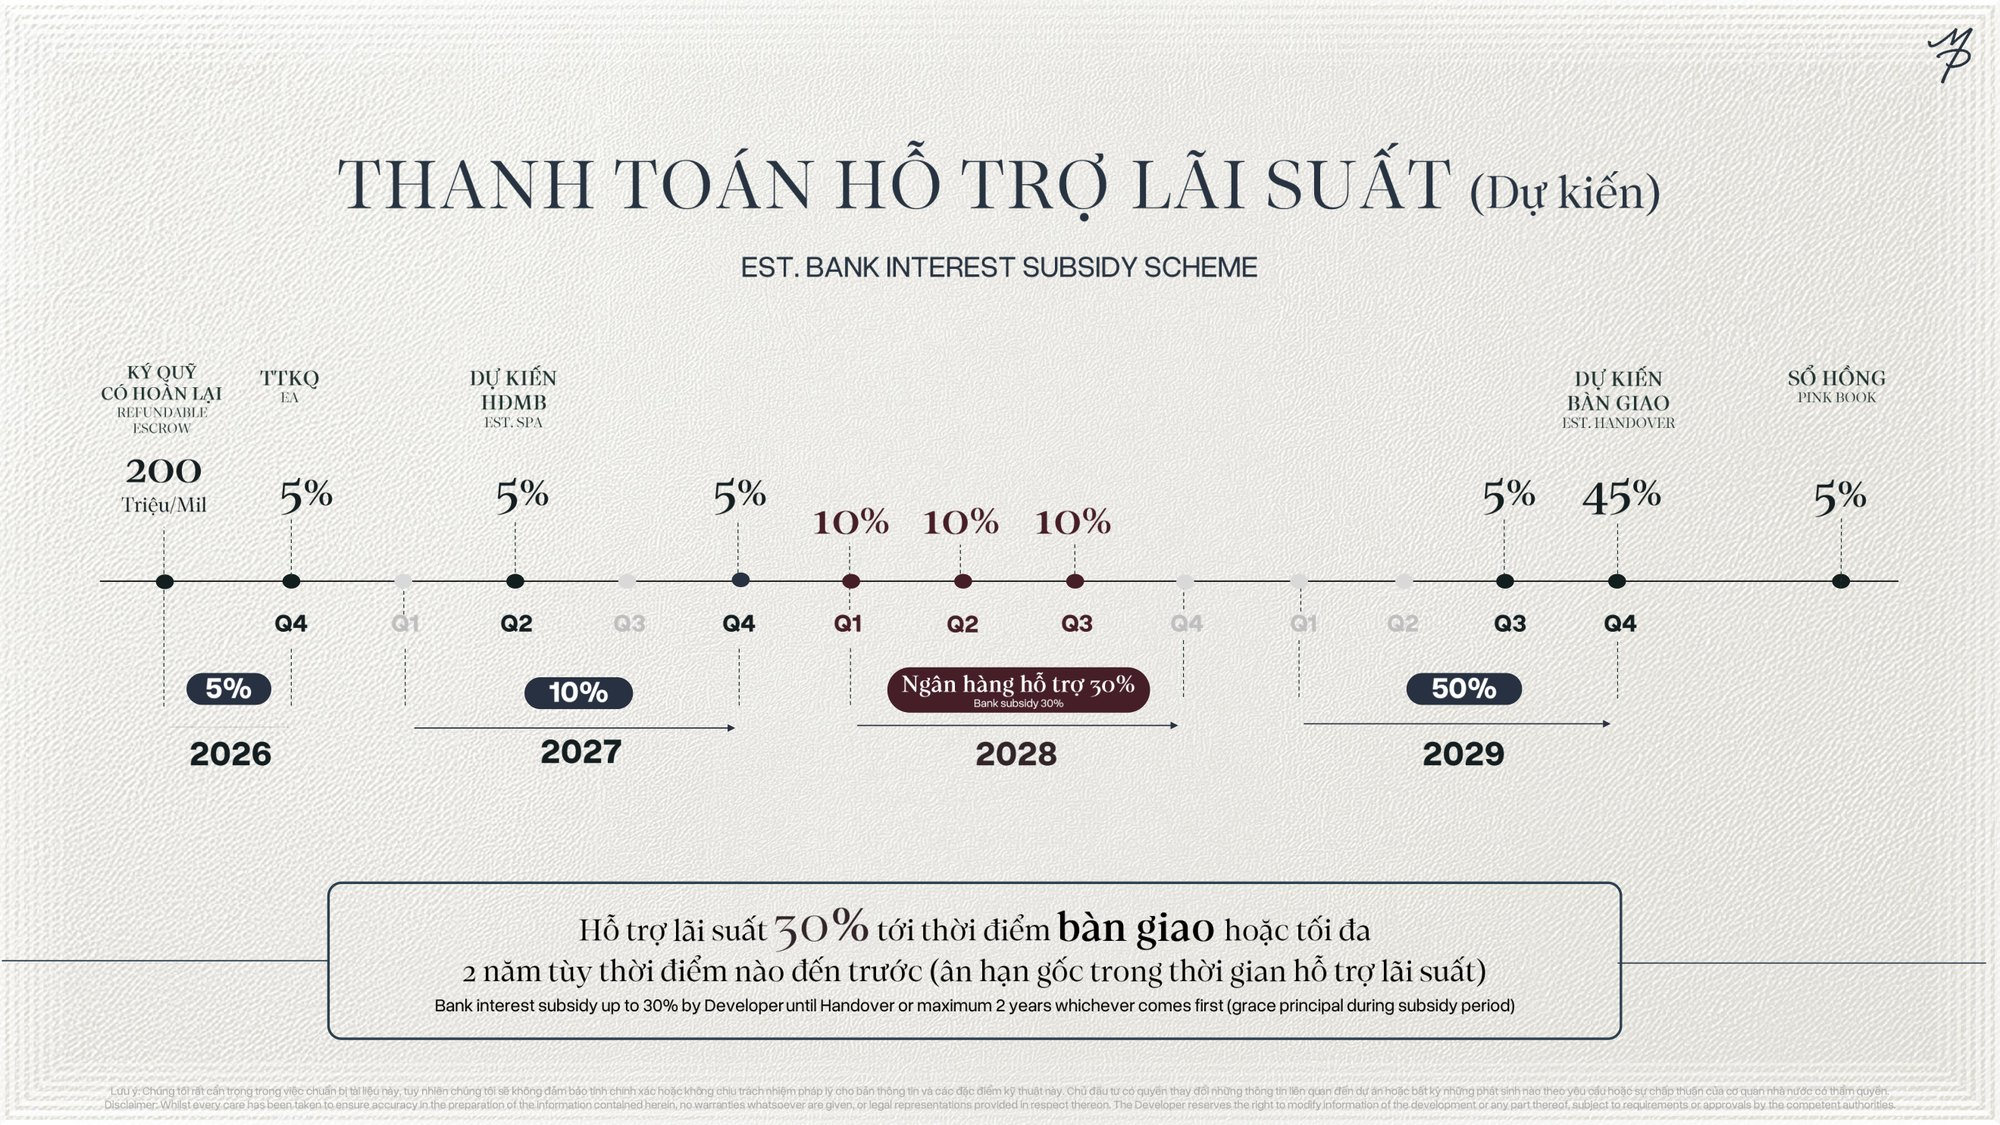
Phương thức hỗ trợ lãi suất: 30% trong năm 2028 dùng vốn vay, chủ đầu tư trả lãi thay.
Khung thời gian giống hệt phương thức ①, nhưng phần tiền của năm 2028 được thay bằng vốn vay ngân hàng: ba đợt 10% ở quý I, II và III, tổng cộng 30% giá trị căn hộ. Chủ đầu tư cam kết hỗ trợ lãi tới thời điểm bàn giao hoặc tối đa 2 năm, tuỳ mốc nào đến trước, và ân hạn gốc trong suốt thời gian hỗ trợ.
Nói cách khác, trong hai năm đó bạn không trả lãi lẫn gốc cho phần 30% này. Đổi lại, khoản vay vẫn đứng tên bạn và vẫn ghi nhận trên hồ sơ tín dụng.
③ Đặc quyền: chỉ 35% trước khi nhận nhà
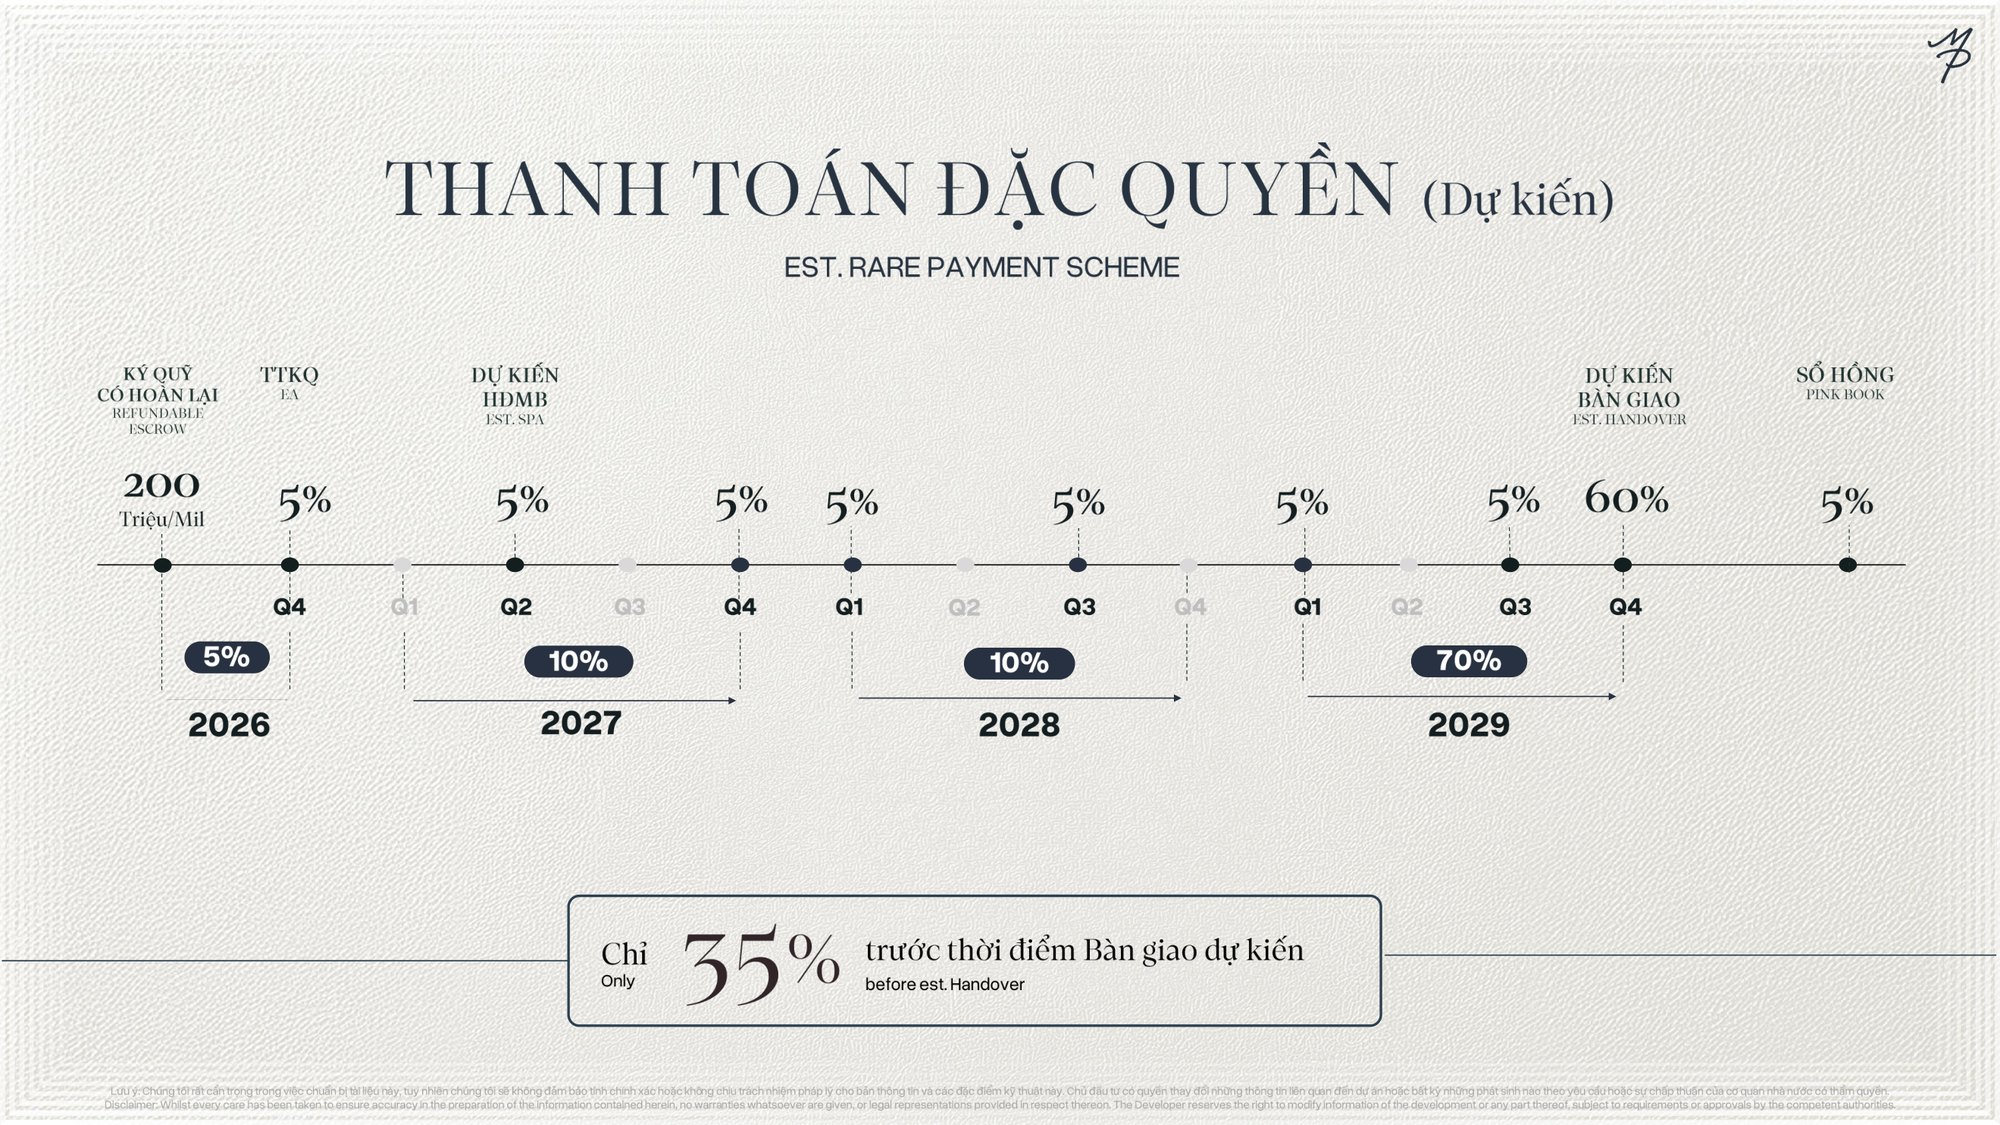
Phương thức đặc quyền: chỉ 35% trước bàn giao, 60% dồn vào quý IV/2029.
Phương thức này giãn mạnh nhất. Trong ba năm đầu bạn chỉ trả 5% mỗi lần ở vài mốc thưa: quý IV/2026, quý II và quý IV/2027, quý I và quý III/2028, quý I và quý III/2029 — cộng lại đúng 35%. Toàn bộ 60% còn lại dồn vào quý IV/2029 khi bàn giao, rồi 5% cuối khi có sổ.
Ưu điểm rõ: tiền của bạn nằm ở chỗ khác sinh lời trong ba năm thay vì nằm trong công trình. Với lãi tiền gửi hiện quanh 8%/năm, phần 25% chậm trả so với phương thức ① là một khoản không nhỏ. Nhược điểm cũng rõ: bạn phải chuẩn bị được một khoản lớn đúng một thời điểm, và nếu định vay để trả 60% đó thì phải kiểm tra khả năng vay từ bây giờ, không phải đến 2029.
Vậy nên chọn phương thức nào?
Câu trả lời trung thực là: chưa đủ dữ liệu để quyết. Trên thị trường Việt Nam, lịch thanh toán càng giãn thì chiết khấu càng thấp — chủ đầu tư bán sự linh hoạt đó bằng giá. Muốn biết phương thức nào lợi hơn, bạn cần bảng giá kèm mức chiết khấu riêng của từng phương thức, mà chủ đầu tư chưa công bố bảng giá.
Cách so đúng, khi có bảng giá, là quy tất cả về cùng một mốc: lấy tổng số tiền phải trả theo từng phương thức, chiết khấu về hiện tại theo lãi suất bạn thực sự kiếm được nếu giữ tiền. Nếu khoản chiết khấu của phương thức ① lớn hơn phần lãi bạn kiếm được nhờ giãn tiến độ ở phương thức ③, thì trả nhanh mới đáng.
| Bạn thuộc nhóm nào | Phương thức hợp lý nhất | Lý do |
|---|---|---|
| Có dòng tiền đều, không muốn vay | ① Tiến độ chuẩn | Đơn giản, thường được chiết khấu tốt hơn hai phương thức kia |
| Muốn giữ tiền làm việc khác, chấp nhận vay | ② Hỗ trợ lãi suất | Hai năm không trả gốc lẫn lãi cho phần 30% |
| Có tiền nhưng đang sinh lời tốt ở chỗ khác | ③ Đặc quyền | Chỉ 35% bị khoá trong ba năm, phần còn lại vẫn sinh lời |
| Chưa chắc chắn về khả năng tài chính 2029 | Chưa nên đặt chỗ | Khoản dồn cuối kỳ của cả ba phương thức đều lớn |
Ba mốc thời gian cần nhớ
Lịch thanh toán chỉ có nghĩa khi gắn với ba mốc pháp lý sau.
| Mốc | Thời điểm dự kiến | Ý nghĩa với người mua |
|---|---|---|
| Ký quỹ có hoàn lại | Đang nhận, 200 triệu | Giữ quyền ưu tiên chọn căn. Tiền vào trước khi có hợp đồng mua bán. |
| Ký hợp đồng mua bán | Quý II/2027 | Khoảng hai quý sau ký quỹ. Đây mới là lúc quyền và nghĩa vụ của bạn được xác lập bằng văn bản. |
| Bàn giao | Quý IV/2029 | Khoảng ba năm kể từ ký quỹ. Đợt tiền lớn nhất rơi vào đúng mốc này. |
| Sổ hồng | Chưa công bố | Đợt 5% cuối cùng. Thời điểm phụ thuộc thủ tục sau bàn giao. |
Câu hỏi thường gặp về thanh toán Maison Privée
Trân Lê
Đọc thêm
- Maison Privée Ciputra Tây Hồ: tổng quan 490 căn — vị trí, chủ đầu tư, tiện ích và pháp lý.
- Cơ cấu 490 căn: toà P và toà M khác nhau thế nào — số lượng và diện tích từng loại căn.
- Tiêu chuẩn bàn giao Maison Privée — thiết bị theo từng toà và 68 tiện ích.